

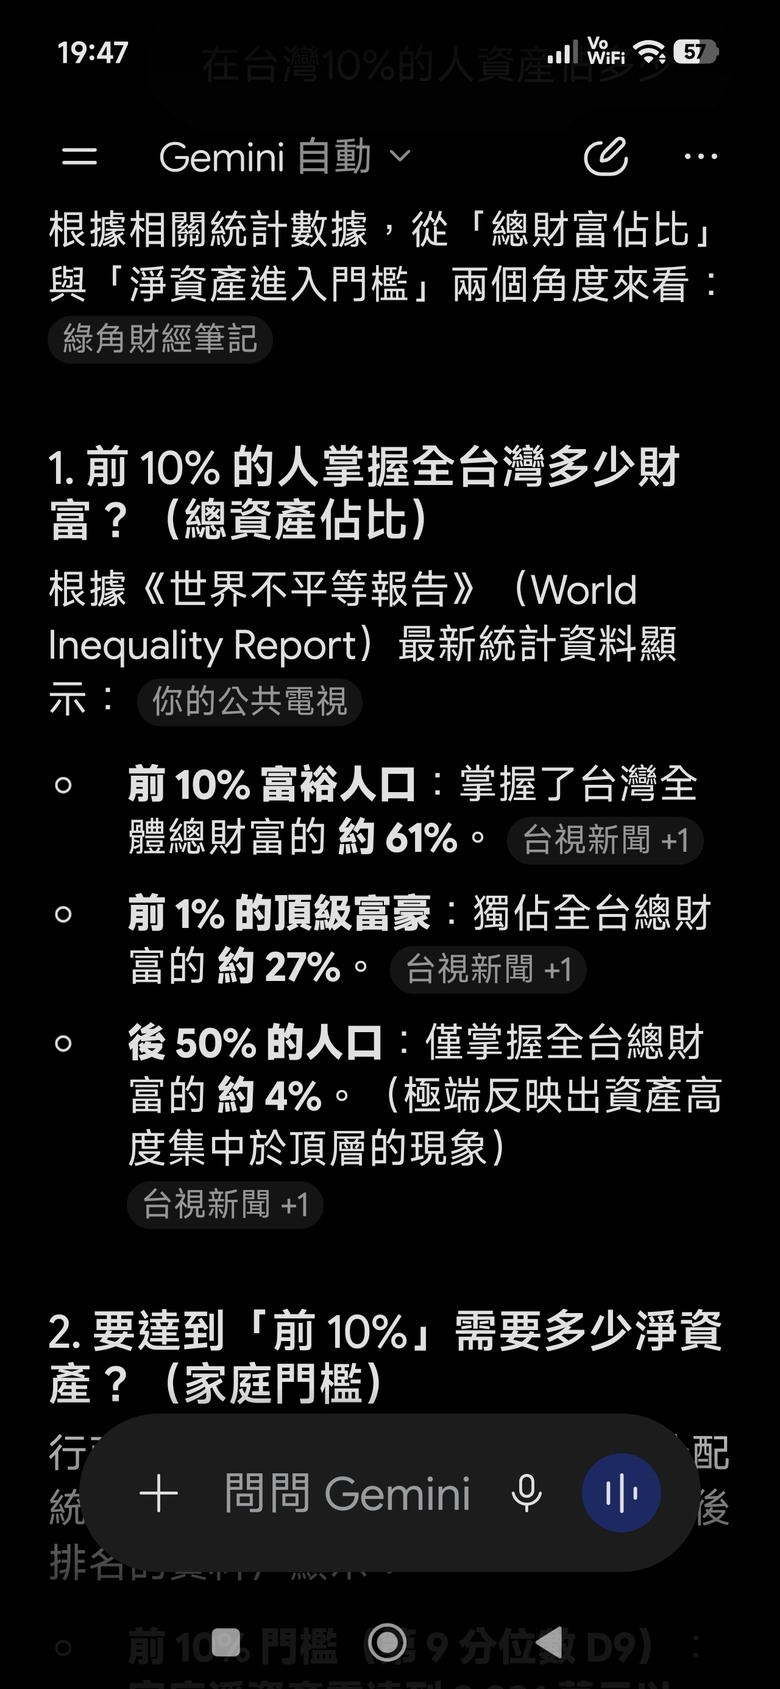
本表家戶佔比係以全台約 920 萬戶為基準,結合行政院主計總處《家庭財富分配統計》十分位數據與中信銀行/BCG 財富報告歸戶推算,七階層加總為 100%。
文中部分家戶占比、人口推估及生活型態係依公開統計資料建立之分析模型,主要作為財富結構分析參考,並非政府官方分類。
1、資產累積期家庭(約 300 萬元以下)
• 家戶佔比:19.0%(約 175 萬戶)|涵蓋人口:約 356 萬人(佔總人口 15.3%)
• 家庭結構:平均約 2.0~2.1 人/戶。以單身青年、獨居長者、未婚同居或剛結婚無子女的年輕夫妻為主。
• 家庭淨資產:0~300 萬元
• 金融資產:約 100 萬元以下
• 常見身分:基層技術工/作業員、基層上班族、基層服務業、剛畢業社會新鮮人、自由接案者或體力勞動者。
生活型態:
• 剛出社會、年輕家庭、租屋族居多。
• 部分已有房貸,但因負債使淨資產偏低。
• 收入主要來自薪資,沒有穩定被動收入。
• 遇到失業或重大醫療支出,抗風險能力較弱。
資產配置:
• 現金、活存、定存為主。
• 少量 ETF、基金或股票。
• 幾乎沒有租金或股利收入。
______________________________________
2、一般家庭(約 300~1,000 萬元)
• 家戶佔比:34.8%(約 320 萬戶)|涵蓋人口:約 776 萬人(佔總人口 33.4%)
• 家庭結構:平均約 2.4~2.5 人/戶。以雙薪核心小家庭為主,多為夫妻搭配 1 名未成年子女。
• 家庭淨資產:300~1,000 萬元
• 金融資產:約 100~300 萬元
• 常見身分:一般雙薪受薪家庭、軍公教及國營事業人員、傳統產業職員、中階技術人員。
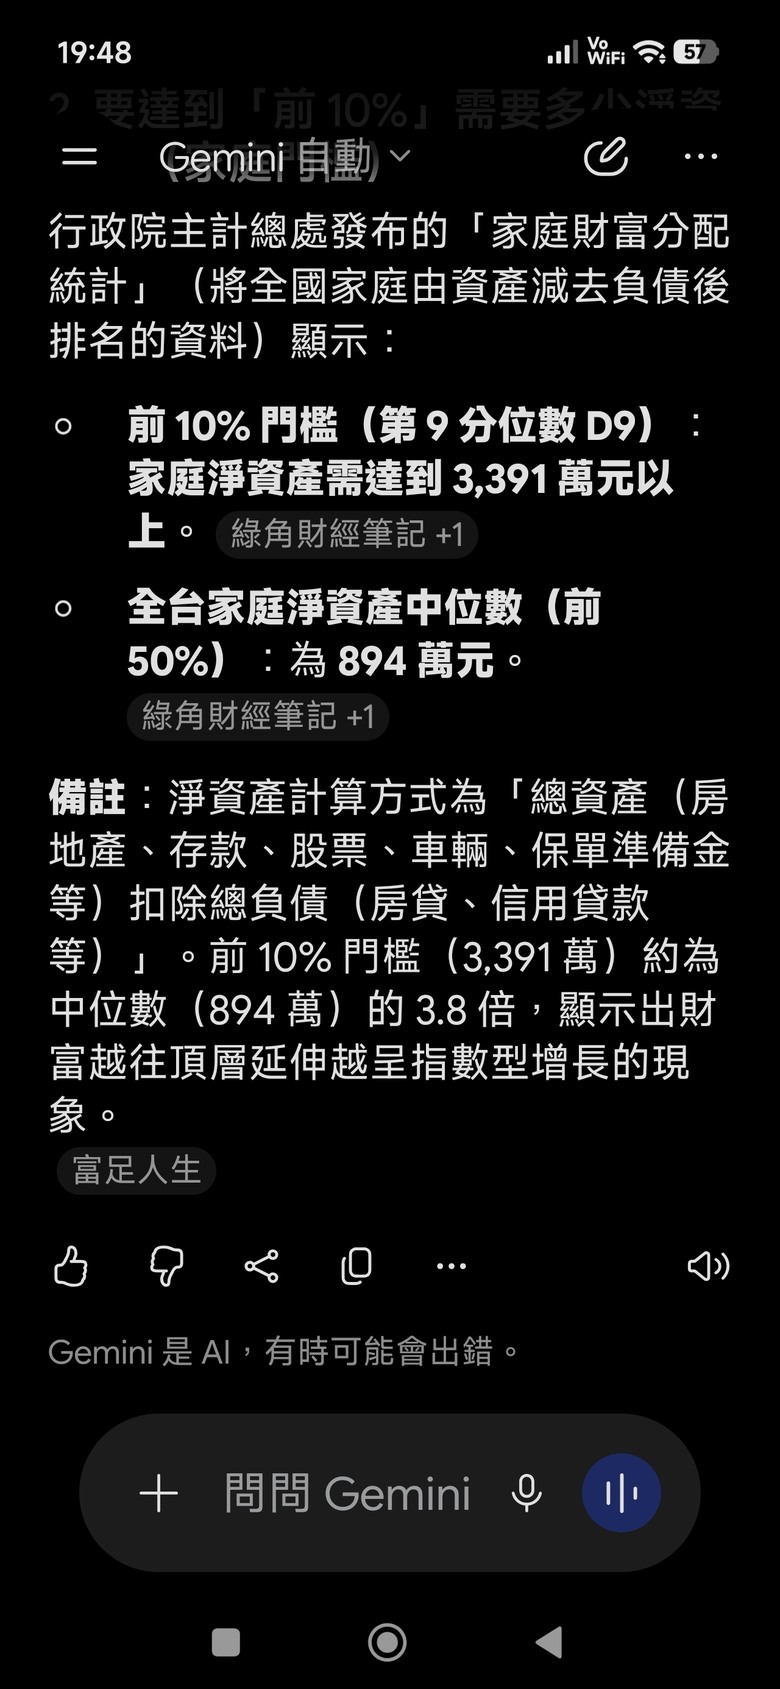
(註:根據主計總處統計,全台家庭淨資產中位數為 894 萬元,代表跨過此門檻即進入全台前 50%。)
生活型態:
• 擁有第一間自住房(通常仍有房貸)。
• 家庭收入足以維持普通生活。
• 每年可安排國內旅遊。
• 必須持續工作維持生活品質。
資產配置:
• 房地產占資產大宗。
• 持有部分 ETF、基金或退休儲蓄。
• 被動收入占家庭收入比例不高。
______________________________________
3、中產家庭(約 1,000~3,000 萬元)
• 家戶佔比:34.2%(約 315 萬戶)|涵蓋人口:約 854 萬人(佔總人口 36.8%)
• 家庭結構:平均約 2.7~2.8 人/戶。涵蓋人口數最多,多為雙薪夫妻育有 1 至 2 名子女,部分包含退休同住父母。
• 家庭淨資產:1,000~3,000 萬元
• 金融資產:約 300~800 萬元
• 常見身分:資深工程師傅、科技業工程師、金融業中階主管、外商職員、資深軍公教、小型店面或微型企業主。
(註:淨資產突破 1,000 萬元,已正式超越全台 894 萬元的中位數水準,屬於台灣社會中上階層。)
生活型態:
• 房貸壓力逐漸降低,甚至已繳清。
• 每年可安排海外旅遊。
• 子女教育、退休金已有完整規劃。
• 高檔餐廳聚會、國內高級飯店度假。
資產配置:
• ETF、股票、基金為主要金融資產。
• 部分家庭開始配置債券或海外投資。
• 股利、利息可支付部分生活費。
______________________________________
4、富裕家庭(約 3,000 萬~1 億元)
• 家戶佔比:11.2%(約 103 萬戶)|涵蓋人口:約 310 萬人(佔總人口 13.3%)
• 家庭結構:平均約 3.0~3.1 人/戶。經濟能力足以支撐多子化或三代同堂,常見「夫妻+2 名子女+同住長輩或外籍看護」。
• 家庭淨資產:3,000 萬~1 億元
• 金融資產:約 800 萬~3,000 萬元
• 常見身分:科技業中階主管(領有分紅配股)、開業醫師、資深律師與會計師、機師、高階經理人、大型電商賣家、穩健型中小企業主。
(註:全台家庭淨資產前 10% 門檻為台幣 3,391 萬元以上。)
生活型態:
• 自住房多已無貸款。
• 可購買全新進口車、中高價住宅。
• 每年多次海內外豪華旅遊。
• 工作已不是唯一收入來源。
資產配置:
• 股票、ETF、債券、房地產同步配置。
• 擁有穩定租金、股利及利息收入。
• 被動收入可負擔大部分家庭支出。
______________________________________
5、高淨值人士(HNWI)
• 家戶佔比:0.65%(約 6.0 萬戶)|涵蓋人口:約 20.3 萬人(佔總人口 0.87%)
• 家庭結構:平均約 3.4~3.5 人/戶。除核心夫妻與 2 至 3 名子女外,常包含海外留學子女及共同持股之成年親屬。
• 家庭淨資產:約 1 億元~3 億元
• 可投資金融資產:100 萬~500 萬美元
• 常見身分:重劃區小地主、科技業高階主管、知名大型診所院長、大型事務所合夥人、中型企業主、資深專業投資人、半導體供應鏈設備商、演藝圈藝人。
(註:國際上 HNWI 通常是以可投資金融資產超過 100 萬美元定義,而不是家庭總資產。不同機構門檻略有差異。)
生活型態:
• 豪宅、高級住宅或國內多處房產。
• 豪華汽車、多次海外長期旅居。
• 子女可能留學海外。
• 不需要依靠薪資維持生活。
資產配置:
• 股票、債券、ETF。
• 商用不動產。
• 未上市股權。
• 海外投資。
• 家族信託、保險規劃。
______________________________________
6、極高淨值人士(VHNWI)
• 家戶佔比:0.11%(約 1.0 萬戶)|涵蓋人口:約 3.9 萬人(佔總人口 0.17%)
• 家庭結構:平均約 3.8~4.0 人/戶。開始呈現「大家族化」特徵,三代同堂或同社區比鄰而居,家庭成員多參與家族企業分工。
• 家庭淨資產:約 3 億元~10 億元
• 可投資金融資產:500 萬~3,000 萬美元
• 常見身分:地主家族、隱形冠軍企業主、興櫃或中小型上市櫃公司老闆、大型連鎖品牌創辦人、知名大型建商二代、跨國企業亞太區最高負責人。
(註:此階層正式跨入國際頂級私人銀行如 UBS、摩根大通的核心服務門檻。)
生活型態:
• 私人俱樂部、私人會所社交。
• 海外置產與數台豪車。
• 具備多國居留權或稅務規劃需求。
• 開始面臨跨代資產移轉與複雜稅務問題。
資產配置:
• 私募股權基金(PE)、避險基金(Hedge Funds)。
• 私人銀行客製化結構型商品、高槓桿保費融資。
• 跨國商業地產與海外控股公司。
• 大額人壽保單與境內外信託架構。
______________________________________
7、超高淨值人士(UHNWI)
• 家戶佔比:0.04%(約 3,700 戶)|涵蓋人口:約 1.6 萬人(佔總人口 0.07%)
• 家庭結構:平均約 4.3~4.5 人/戶以上。以「跨代家族集團」形態運作,涵蓋創辦人夫妻、二代兄弟姊妹及三代孫輩(其中僅約 8,000 名核心成年人個人名下資產獨立破 10 億)。
• 家庭淨資產:10 億元以上
• 可投資金融資產:約 3,000 萬美元以上
• 常見身分:大地主、大型上市櫃公司董事長與核心大股東、大型金控或財團家族成員、跨國集團創辦人、大型地產開發商。
生活型態:
• 擁有豪華中大型遊艇。
• 出行講究極致隱私與安全。
• 擁有私人招待所、隨扈、跨國資產。
• 私人銀行與專業投資團隊管理財富。
• 財富重點已轉向家族傳承,而非消費。
資產配置:
• 家族辦公室(Family Office)。
• 企業股權。
• 私募基金。
• 海外信託。
• 全球房地產。
• 古董藝術品與另類投資。
______________________________________
(註:部分機構如萊坊 Knight Frank 曾將 UHNWI 定義為包含自住房產在內的「淨資產」達 3,000 萬美元以上,但金融界如 Capgemini 凱捷與各大私人銀行普遍採用「可投資金融資產」作為嚴格標準。)
從「家戶」換算到「人口與家族成員」的 3 個關鍵洞察
• 「人頭佔比」與「戶數佔比」的剪刀差:無產家庭(第 1 層)雖然佔了 19.0% 的戶數,但因為單身與獨居比例極高,實際人口只佔全台 15.3%;相反地,中產與富裕家庭(第 3、4 層)因為生育率較高且常三代同堂,涵蓋了全台超過 50% 的總人口。
• 高淨值階層的「個人 vs. 家族總人口」差異:以第 7 階層(10 億元以上)為例,雖然全台灣個人名下淨資產獨立超過 10 億元的成年人只有約 8,000 人,但若把他們的配偶、未成年子女與孫輩全部算進去,全台灣真正生活在「10 億級豪門家庭」裡的家族成員約有 1.6 萬人(約佔全台總人口的萬分之七)。
• 富豪家族的戶籍分戶現象:值得注意的是,台灣許多第 5 至第 7 階層的富豪家族為了節省房屋稅 2.0 的自用住宅稅率,常會將夫妻或成年子女的「戶籍」分拆登記在不同豪宅中;若按實際共同生活的「核心家族」歸戶,其家族成員凝聚度會比帳面戶籍統計更為緊密。


















內文搜尋