• 16

每月配息的高收益債券基金


MyH0ME wrote:
可是實在欺騙得太兇...(恕刪)

您忽略了高收益債的違約率不高 而利息收益高才是高收益債能生存的原因
我買高收益債不覺得誰騙我 我只是買來領配息
沒錯 沒有好處會平白從天上掉下來的 它是要風險來交換(部份債券會違約)
如果高收益債是欺騙 那我的收益從何而來?
RR3的高收益債不能投資
RR6的台灣股市基金還能投資?(新興市場單一國家股票基金)

如果RR3的高收益債是騙人
那RR1的貨幣市場基金是不是騙人?
那RR2的美國公債基金是不是騙人?
那RR4的全球股市基金是不是騙人?
那RR5的新興市場基金 區域型基金是不是騙人?
那RR6的新興市場單一國家基金跟產業型基金是不是騙人?

我無意推薦高收益債券基金 我也投資新興市場債券基金
質疑RR3的基金不能投資的朋友 都在投資什麼呢?
台灣股票?
你就不會質疑-
公司那麼好 大股東為什麼要賣股呢?
或者 股票有市場上的價值 大股東為什麼不買回去呢?

聯博全高收AT我持有10000單位
我只領配息 不再加碼投資 它的經理費比別家高 所以不推薦 不推薦 不推薦(很重要 所以說三次)

從2011年投資高收益債高收益債以來 每次PO文都被質疑 還曾被說是傻瓜才會投資高收益債基金
其實它們不過就是風險跟波動比公債高 比股票低的一種基金商品而以 不是嗎?


Konbini 711 wrote:
從2011年投資高收益債高收益債以來 每次PO文都被質疑 還曾被說是傻瓜才會投資高收益債基金...(恕刪)

我也覺得納悶!
挪點股市賺來的閒錢買債基,被當傻瓜;買些儲蓄險,也被當傻瓜。
好奇怪!
當然,的確很多人買高收債是糊裡糊塗的買。
哈哈,像那些有錢人,億來憶去,幾輩子也用不完。不用投資,錢放在銀行,還要付銀行管理費的,才不會被當傻瓜。
Konbini 711 wrote:
您忽略了高收益債的...(恕刪)


投資需要的是獲利而不是別人的認同
建議您就寬心吧
基金的好處就是投資不用自己操作(也可能是壞處 XD)可以專心本業與家庭
如果資金多的人
資產配置一下也沒什麼對錯
網路上的言語交鋒就....隨意吧


最後
我認同您的看法
給您打個氣
加油


PS: 聯博我也有買,就單筆投入後每月的配息設定再投入同一支基金讓它自己去滾。國外債券基金另一個好處是配息不用納稅。
只要說到高收益基金, 不意外的就會引來一堆"抵抗", 不過我覺得這沒關係, 因為投資本來就是需要交流,
藉以檢視自己的觀念或作法, 不過, 比較可惜的是,
如果我的投資世界很小, 也不知道該投資些什麼, 好不容易覺得自己找到了寶, 卻有說它沒我想像的好, 那麼我也會很難接受.
不過, 如果我只願意死抱著原來的想法, 不敢去看看外面的世界, 那永遠也得不到成長, 而且失去許多好的機會.
我要說的還是那兩點:

1. 前面說過, 我"不反對"可以將高收益債作為投資組合的一小部分, 但"反對"將高收益債的收益視為"穩定的收入來源",
進而投入過多比重, 以期走捷徑以為可以作為退休之依靠. 許多人把"承受風險"說得很輕鬆, 但風險並不是單純心理承受度的問題,
並不是我照樣可以睡得好就沒事了, 而是長期會反應在你的資產上面, 所以必須真實地以適當的資產配置去應對.

2. 任何投資, 成本很重要. 這裏說的不是依據成本來選擇投資什麼, 而是在已經決定投資的標的上, 儘可能考慮成本.
因為冒同樣的風險, 沒理由付出較高的成本. 5%的複利20年後是165%報酬率, 6.2%的複利20年是233%報酬率,
差別只是一個觀念之間而已. 老實說吧, 我也有投資高收益債, 也有投資新興市場債, 所以我沒有理由反對別人投資這類高收益資產.
但是就拿一個例子, 同樣亞洲高收益債, 我選擇的會是
a).每年內扣總費用率0.5%的ETF,
b).配息歸配息, 資本歸資本, 反映資產的市場價格, 不魚目混珠, 才能有效對比benchmark.

開銷率每年差1%到底有沒有差別? 基金公司多拿了這1%到底會不會讓你多賺錢?
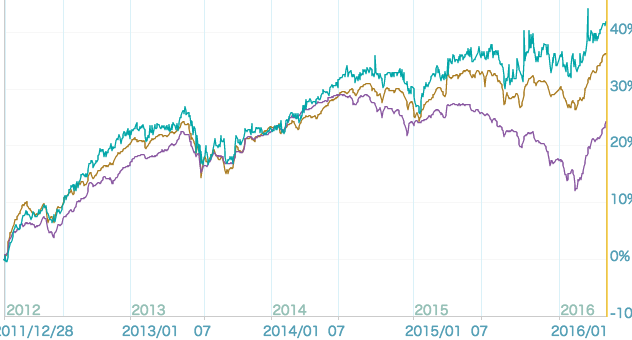
下面圖中, 藍線是追蹤巴克萊亞洲高收益指數的ETF, 黃線是富達亞洲高收益,
(紫線是聯博高收,不過因為投資標的不同, 不適合拿來比較, 也不是要告訴你當初該選擇麼比較好,因為那都是事後才會知道)
同樣是投資亞洲高收益債, 雖然持股內容不可能相同,
但走勢幾乎相同代表兩者持股內容有高度正相關, 承受風險也接近,
但是你每年少拿1%, 就是會有差別, 這是單純的算術問題, 不需要什麼高深學問,
也不會要到事後才知道會有差別


一支是最安全的美國政府發行或是擔保的債劵基金
一支是所謂垃圾債的高收益基金
15年的結果下來
你要選哪一支?

當然,還是老話一句
未來15年是不是也是一樣的表現
還是要去問神奇海螺...
又回到海外基金 vs 海外ETF的老議題來了。

wangxyz wrote:
又回到海外基金 vs...(恕刪)


買美國市場上的債劵型ETF
配息要先扣 30%的稅
買之前最好搞清楚
自己有沒有辦法或時間把那30%拿回來 ?
MyH0ME wrote:
1. 前面說過, 我"不反對"可以將高收益債作為投資組合的一小部分, 但"反對"將高收益債的收益視為"穩定的收入來源",...(恕刪)

不就是大家在網上聊聊投資的經驗,看看有沒有可拿來參考的。
但用到“反對”就太沉重了,話說太絶就少了後路。
在網上,個人意見不過是滄海之一粟,別太看重了。

INNOCE wrote:
買美國市場上的債劵型ETF
配息要先扣 30%的稅
買之前最好搞清楚
自己有沒有辦法或時間把那30%拿回來 ?
...(恕刪)


這部分, 你認為自己了解了多少?
30%是針對什麼課的, 遊戲規則你清楚嗎? ETF只有在美國掛牌嗎? 就算是美國ETF一定會有30%的稅嗎?
另外, 你認為一個在美國境外的投資公司就沒有碰到股息稅的問題?

還是反映在淨值上了就當作不存在
  • 16
內文搜尋
X
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 16)
Mobile01提醒您
您目前瀏覽的是行動版網頁
是否切換到電腦版網頁呢?