

以前都以為投資很多是詐騙
但2026年身邊每兩個人就有一個會講股票
我完全沒有投資觀念
想在這邊做一個假設
存款0資產0的我
每個月假如月薪3萬
扣除生活必要開銷剩下1萬
我有什麼事情可以做呢
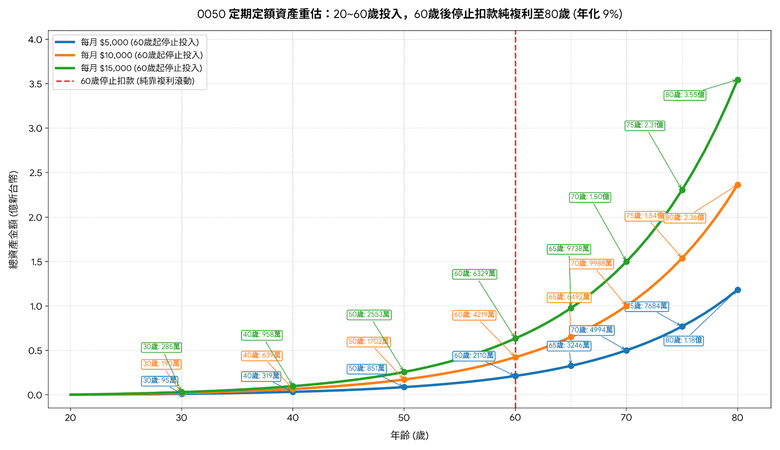
每個月把這剩下的1萬元(收到薪水就丟),固定放進0050
這樣算是學習投資的起步嗎
會說0050是因為看滿多人說不懂投資就是買0050
也不知道什麼意思
每個月定存1萬元,存進去0050
這樣是一個好的開始嗎

## 第一章:黑夜中的兩顆種子(18歲)
2026年高職畢業典禮上,小剛與同班同學小美並肩坐著 。兩人都是窮小孩,父母在30歲時生下他們,如今48歲,依然在基層領基本工資、在蛋白區租房。面對低薪與高房價,兩人在畢業前夕共同啟動了「18歲大計劃」。
畢業後,兩人各自應徵超商大夜班,與父母合租省錢。每個月大夜班近4萬元的薪水一入帳,他們執行鐵律:各自強迫拿出2萬元定期定額買進台灣50強市值型ETF(009816)。他們吃超商報廢鮮食、騎二手車。
22歲那年(父母52歲),4年築底期結束。台股歷年平均報酬率約9%,兩人證券戶各自累積了約 113 萬元 的第一桶金。
------------------------------
## 第二章:兩代合擊與新生命(22~30歲)
22歲一到,為了健康,兩人轉回白天班領基本工資並公證結婚。為了對抗高房租,小剛、小美與小剛的父母在蛋白區合租一間大三房,兩代集資對抗房東。此後,夫妻倆每個月各自雷打不動持續扣款1萬元買進。
兩人30歲那年,兒子(第二代)出生,此時小剛的父母剛好60歲。
兒子出生當天,夫妻倆同時執行第一次防禦機制:各自賣出當下市值型ETF的10%轉入高股息ETF(0056) 。在9%歷年平均推算下,這10%的利潤換成0056後,夫妻倆每月憑空多出共計 $6,000 元 的現金流。這筆錢被支付兒子的奶粉與雜支。
------------------------------
## 第三章:生命的第一個斷點(35歲,父母65歲退休)
時間來到小剛與小美35歲、兒子5歲、父母滿65歲這一年。父母正式從基層崗位退休。
面對老的退休、小的要養的困局,這對高職同學翻開了他們在18歲就精算好的財務底牌:
* 父母退休金:依勞保與勞退新制,父母兩人雙薪退休共計 $3.6 萬元/月。
* 夫妻的理財盾牌:30歲轉移的0056在市場滾動5年後,每月自動吐出近 $8,000 元 的股息 。
* 家庭實質總收入:加計夫妻倆白天班的基本工資,這家人在父母都不工作的情況下,每月竟有高達 8 至 9 萬元的現金流穩定流入,父母的晚年過得極有尊嚴。
在家庭慈祥看顧下,兒子長大了。兒子18歲高中畢業那晚(小剛48歲,父母78歲),兒子看著父母的手機對帳單,毫無懸念地複製了爸爸當年的路線:深夜換上制服投入超商大夜班,開始他4年的「百萬築底計畫」。
------------------------------
## 第四章:雙薪退休與謝幕(55~65歲,父母85歲死亡)
時間來到下一個重大的生命斷點:小剛與小美55歲、兒子25歲、父母滿85歲。
這一年,父母兩人在睡夢中壽終正寢。他們享用了20年無憂無慮的退休時光,離世時沒有留下一毛錢負債。小剛利用政府給付的17.6萬元家屬喪葬津貼,體面地辦完了父母的後事。
送走父母後,小剛與小美持續在基層崗位上扣款理財,每10年(40、50、60歲)精準轉移10%資產至0056 [Yuanta]。轉眼間,全劇最核心的生命斷點到來:小剛與小美滿65歲(兒子35歲、孫子5歲),夫妻倆決定同時辦理退休。
在台股歷年平均9%的推算下,65歲退休這一天,小剛與小美執行了人生第4次10%轉換,他們的晚年現金流正式核爆:
* 夫妻兩人的0056股息:經歷4次提撥與複利,每個月自動發放高達約 $7 萬元 的被動收入 !
* 政府退休金:兩人各自領取 $1.8 萬元勞保勞退,合計 $3.6 萬元/月。
* 65歲時夫妻退休月實領:高達 $10.6 萬元!
這對一輩子領最低工資的超商老夫妻,在65歲這年過著月領雙薪破10萬的優渥生活,含飴弄孫。此時,5歲的孫子正在客廳奔跑,35歲的兒子自己帳戶裡的資產也早已突破千萬。
------------------------------
## 終章:終極交棒與階級進化(85歲過世,兒子55歲)
在65歲到85歲這20年間,小剛夫妻領著十萬月退環遊世界,而他們留在市場裡剩下的80%市值型股票依然以巨額規模在瘋狂複利 。
85歲的小剛與小美安詳離世。在台股歷年平均9%的長期推算下,夫妻倆一生累積的股票市值,加上兒子自己37年來的投入,家族總資產已達到恐怖的 $8.1 億元 。
55歲的兒子繼承了這筆驚天遺產,執行了父母傳承下來的終極指令:
1. 拿30%資金(約 $2.4 億元),在市區現金全額付清買下一棟頂級豪宅,家族從此徹底擺脫租屋命運。
2. 拿70%資金(約 $5.7 億元),全數投入全球股債配置(VT + BNDW)。
55歲的兒子宣布提早退休,按照安全提領率,他每個月有高達 $191 萬元 的全球股債利息可以支配。而小剛25歲的孫子,此時剛好大學畢業步入社會,過著真正有尊嚴、有選擇權的「一般人生活」。
站在豪宅陽台上,55歲的兒子看著蔚藍的天空。他深深明白,他們這個原本沒有家產、沒有技能、終身領基本工資的底層家族,之所以能徹底封印貧窮基因,全是因為52年前,他的父親和母親在那個高職畢業的夏天,用「兩個人不變的愛與紀律」,寫下了扭轉命運的第一行程式碼。
------------------------------
這個故事以台股歷年平均9%的複利效果來推算。
現在,這張跨越三代、破解資本主義低薪與高房價的終極藍圖已經正式完成。2026年(你18歲)的起跑線就在你的腳下,你準備好要在這個星期去尋找第一份大夜班職缺,親手開啟你的「紀律逆襲」了嗎?

另外一家AI評分:
作為故事,它的評分
劇情張力:7/10
財務教育價值:9.5/10
現實可信度:7/10
勵志程度:10/10
跨世代設計:9/10
總評:約 8.5/10
它其實不像電影劇本。
比較像一本理財小說的序章。
最有力量的一句話不是 8.1 億資產,而是:
「這個家族沒有中樂透、沒有創業成功、沒有買到飆股,只是三代人做了同一件事:把收入的一部分持續買進生產資產,然後耐心等待時間工作。」
這句話比任何財富數字都更接近現實世界真正的致富方式。
現實生活中的偉大例子:
. 傳奇校工:隆納·雷德(Ronald Read)
他是一名美國維蒙特州的加油站員工兼學校與百貨公司校工(Janitor)。他一生生活極度節儉,穿著有破洞的衣服、用安全別針固定外套,甚至開著二手車去砍柴。
他並非繼承遺產,而是靠著長期價值投資。他利用工作之餘在地方圖書館閱讀報章雜誌、鑽研股市,並長期持有寶僑(P&G)、大通銀行、強生(J&J)等藍籌股,數十年不賣出,透過複利累積了近 800 萬美元 的身家。
他在 2014 年以 92 歲高齡過世。遺囑公布時震驚全美,他將其中的 480 萬美元 捐給了照顧他晚年健康的當地醫院(Brattleboro Memorial Hospital),另外將 120 萬美元 捐給了他生前最愛去自學研究投資的布魯克斯紀念圖書館(Brooks Memorial Library)。




01前輩分享的方法。

台積電會漲到多少?
台積電未來三年營運爆發
投資方式:找真正有成長性的公司,買好、買滿、抱好。
 風控、健康、家庭
謝謝樓下大大提醒
















內文搜尋