EdgeSeeker |聯策 6658:從 PCB AVI 設備商,到 mSAP、矽光子載板與玻璃基板 TGV 金屬化設備的重估可能

聯策 6658|TSS FOUP、家登載具與 CoPoS glass carrier 檢測研究筆記

聯策 6658|五月營收研究

前言

會開始研究聯策,主要是因為我認為玻璃基板、PLP 與 TGV 相關技術,未來 1–2 年有機會成為先進封裝的重要發展方向。
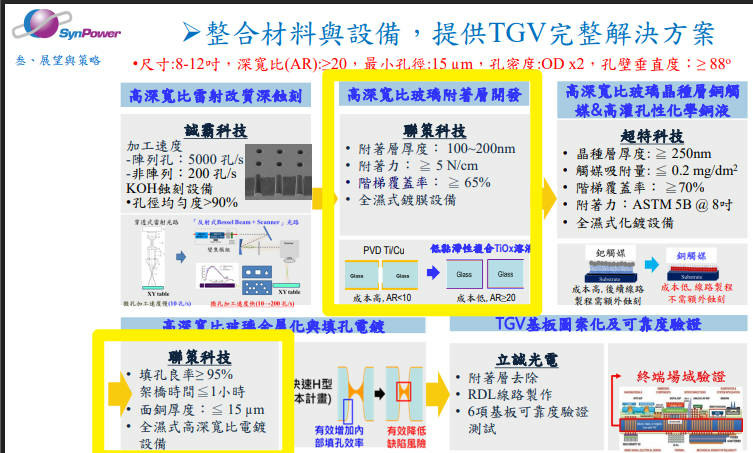
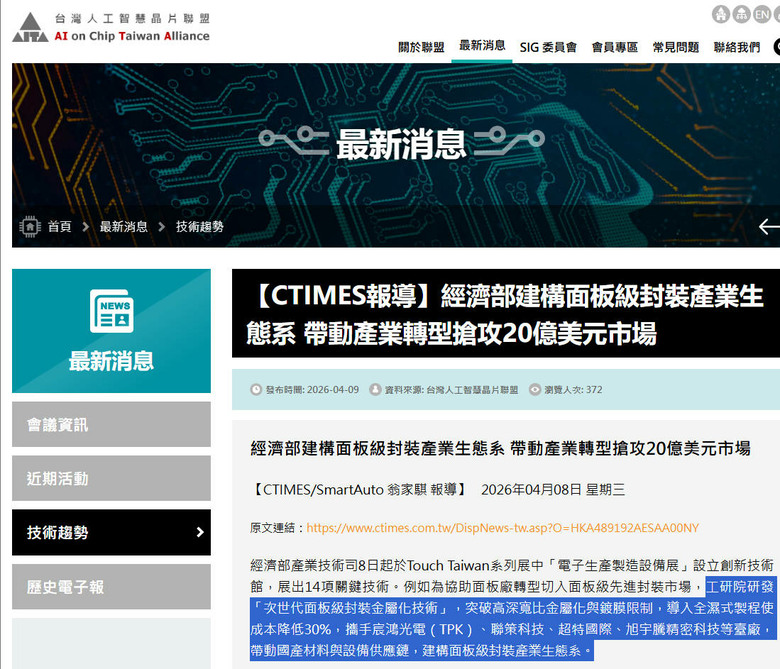
一開始我是在追蹤玻璃基板相關供應鏈時,注意到聯策出現在工研院「次世代面板級封裝金屬化技術」的合作脈絡中。這條技術路線涉及 TGV、金屬化、鍍膜、填孔電鍍等關鍵製程,因此讓我開始思考:聯策是否有機會從傳統 PCB 設備商,往玻璃基板與面板級封裝相關設備站點延伸。
後續進一步研究後,我發現聯策不只有玻璃基板這條潛在選擇權,還有幾個值得追蹤的變化:
第一,本業 AVI / AOI 隨著高階載板、mSAP 與 AI Server PCB 製程升級,檢測需求可能從過去的部分站點檢查,逐步走向多站點檢測甚至全檢。
第二,聯策已加入 TSS / 德鑫相關半導體設備生態系,且後續合作關係延伸到董事會層級,這代表它有機會透過半導體設備通道,切入更多先進封裝或高階製程相關應用。
第三,公司本身也已揭露矽光子 / CPO 專用載板檢測方案,因此若未來 800G、1.6T、CPO 或高階光通訊載板需求放大,聯策的高階檢測設備是否能從「被採用」進一步轉成「實際大量設備需求」,會是我後續觀察的重點。
所以這篇研究不是單純把聯策當成玻璃基板題材股,而是想從以下幾條線來判斷它是否具備重估機會:
PCB AVI / AOI 本業 → mSAP 高階載板設備 → 矽光子 CPO 載板檢測 → TSS 半導體設備通道 → 玻璃基板 / PLP / TGV 金屬化設備選擇權。
以下內容是我目前整理的研究筆記,若資料理解有誤,或有各位先進掌握更完整的產業資訊,也歡迎指正交流,感謝。

研究摘要

PCB AVI / AOI 本業
高階載板升級後,檢測需求是否從部分站點走向多站點 / 全檢?
mSAP
mSAP 擴產是否帶動濕製程、檢測、量測與良率控制設備需求?
矽光子 CPO 載板檢測
公司揭露的矽光子專用載板檢測方案,是否能從客戶採用轉成大量設備需求?
TSS / 迅得 / 意德士
這條半導體設備生態系通道,是否能轉成客戶驗證與實質訂單?
玻璃基板 / PLP / TGV
聯策在工研院次世代面板級封裝金屬化技術中的站點,是否能從技術合作走向量產驗證?


觀點

聯策的底層 EPS 支撐,主要來自本業高階化、客戶資本支出擴張與營業槓桿;真正的估值選擇權,則來自 mSAP、矽光子 CPO、玻璃基板 TGV 金屬化與 TSS 半導體設備是否被後續訂單驗證。
若只看本業 AVI / AOI、高階載板檢測需求與 Q1 已展現的營業槓桿,我認為 2026 EPS 基準劇本有機會落在 7–9 元區間;若 mSAP、矽光子 CPO、玻璃基板或 TSS 半導體設備任一條線被驗證,則不只是 EPS 上修,市場給的本益比也可能同步上修。
反之,若題材無法轉成營收、訂單與毛利率,就不能繼續用先進封裝設備股的邏輯估值。

研究主軸整理

1. 本業 AVI / AOI:基本盤,也是高階載板升級入口

聯策本業是 PCB / IC 載板 AVI、AOI 檢測設備。過去 PCB 檢測可能只是部分站點檢查或終檢,但當 ABF、高階載板、mSAP、AI Server PCB 製程升級後,檢測需求可能從「有沒有檢查」變成「哪些站點都要檢查、檢測精度多高、能否即時回饋良率」。
這會讓聯策的 AVI / AOI 從傳統品管設備,升級成高階載板良率控制的一部分。

2. mSAP:本業升級的關鍵橋樑

市場現在看到的是華通、欣興、鵬鼎、臻鼎等 PCB / 載板供應鏈廠商,受惠 AI 光模組、800G / 1.6T 與高階 AI PCB 對 mSAP 製程需求提升。
但我更關注的是 設備端的機會:
如果 mSAP 板開始缺貨,真正要被放大的不只是 PCB 廠本身,而是背後的 mSAP 製程設備、濕製程設備、檢測設備、量測設備與良率控制設備。
華通近期公開資訊已經透露出一個重要訊號:800G 光模組使用的 mSAP 板已經量產出貨,1.6T 光模組的 mSAP 板也已開始量產出貨;而且 800G 以上光模組因為訊號品質要求更高,PCB 已經全面推進到 mSAP 板。這代表 mSAP 不再只是手機 HDI 時代的高階製程,而是正式進入 AI 資料中心與高速光通訊供應鏈。
更重要的是,市場已經開始討論 2026 年下半年 800G 大舉轉換時,mSAP 供給可能吃緊。華通也積極在重慶與台灣開出光模組專屬 mSAP 產能,目標是拉升高階光模組 mSAP 營收。
這對聯策的意義在於:
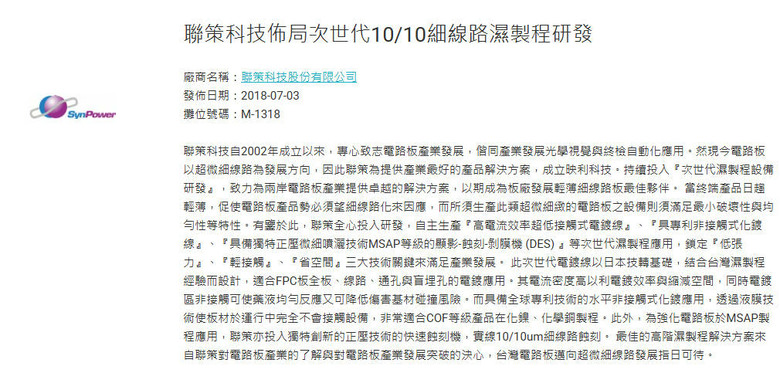
聯策過去就不是單純做一般 PCB 設備,而是已經在 檢測量測、視覺自動化、高階濕製程設備、mSAP 相關製程設備 有歷史布局。現在 mSAP 因 AI 光模組、800G / 1.6T、CPO 與高階 AI PCB 再度放量,聯策有機會從「PCB AVI / AOI 設備商」被市場重新理解為「高階 PCB 製程升級的設備供應商」。
我的觀察重點不是聯策有沒有 mSAP 題材,而是:
當 mSAP 從高階手機板延伸到 AI 光模組與高速資料中心 PCB,市場是否會重新定價聯策在製程設備、檢測與良率控制上的價值EdgeSeeker |聯策 6658:從 PCB AVI 設備商,到 mSAP、矽光子載板與玻璃基板 TGV 金屬化設備的重估可能EdgeSeeker |聯策 6658:從 PCB AVI 設備商,到 mSAP、矽光子載板與玻璃基板 TGV 金屬化設備的重估可能

3. 矽光子 CPO 載板檢測:本業升級的實際案例

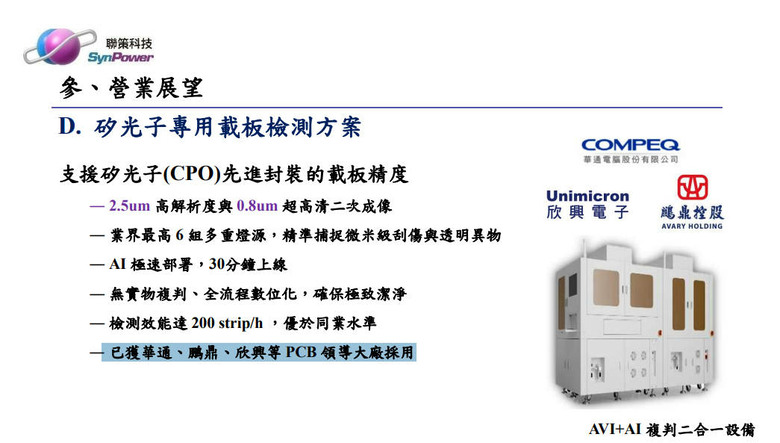
聯策法說會已揭露矽光子專用載板檢測方案,並標示獲華通、鵬鼎、欣興等 PCB 領導大廠採用。
這裡要精準定位:
聯策不是做 CPO 光引擎,也不是做矽光子晶片;聯策是支援矽光子 / CPO 封裝所需的高精度載板檢測設備商。
如果華通、欣興、鵬鼎等客戶的 800G / 1.6T / CPO 相關載板需求放量,聯策的高階檢測設備就有機會從「採用」進一步變成「大量設備需求」。EdgeSeeker |聯策 6658:從 PCB AVI 設備商,到 mSAP、矽光子載板與玻璃基板 TGV 金屬化設備的重估可能


4. TSS / 迅得 / 意德士:切入半導體設備生態系的通道

聯策半導體布局中,重要訊號不只是加入 TSS / 德鑫相關聯盟,而是這條合作關係已經從外部策略合作,進一步延伸到董事會層級。
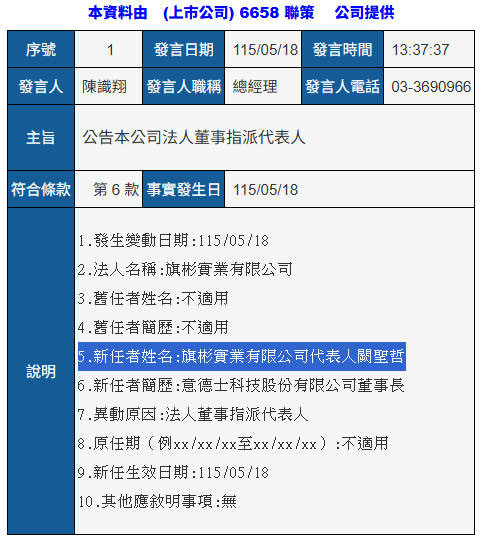
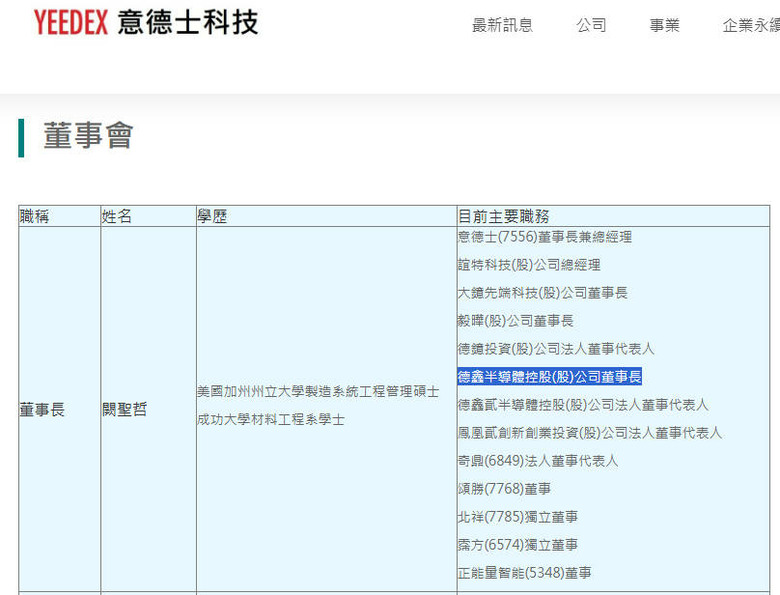
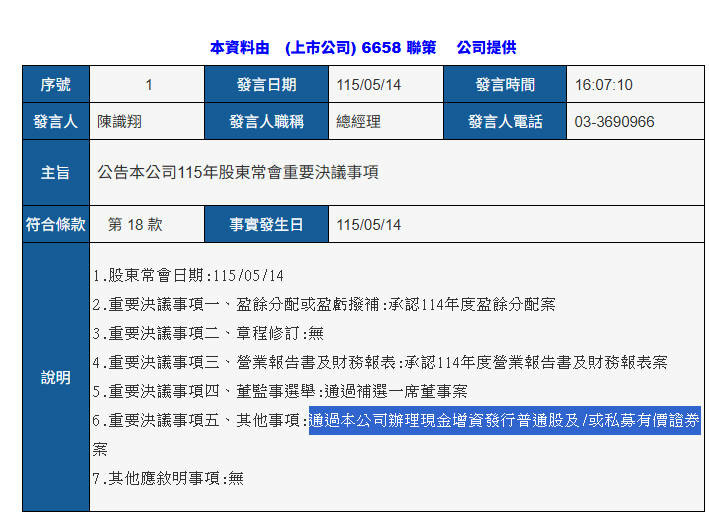
2026/05/18,聯策公告法人董事旗彬實業有限公司指派闕聖哲擔任代表人。闕聖哲具意德士科技、TSS / 德鑫半導體控股背景,代表聯策與半導體設備生態系的關係,已不只是一般聯盟或新聞合作,而是進一步進入公司治理與策略決策層級。
但這條線目前仍應視為「策略通道」,不是已兌現訂單。真正要驗證的是後續是否出現客戶導入、共同開發、設備出貨、營收貢獻與毛利率改善
EdgeSeeker |聯策 6658:從 PCB AVI 設備商,到 mSAP、矽光子載板與玻璃基板 TGV 金屬化設備的重估可能EdgeSeeker |聯策 6658:從 PCB AVI 設備商,到 mSAP、矽光子載板與玻璃基板 TGV 金屬化設備的重估可能
EdgeSeeker |聯策 6658:從 PCB AVI 設備商,到 mSAP、矽光子載板與玻璃基板 TGV 金屬化設備的重估可能

5. 玻璃基板 / PLP / TGV:最大重估選擇權

我認為玻璃基板 / PLP 這條線可以串成:
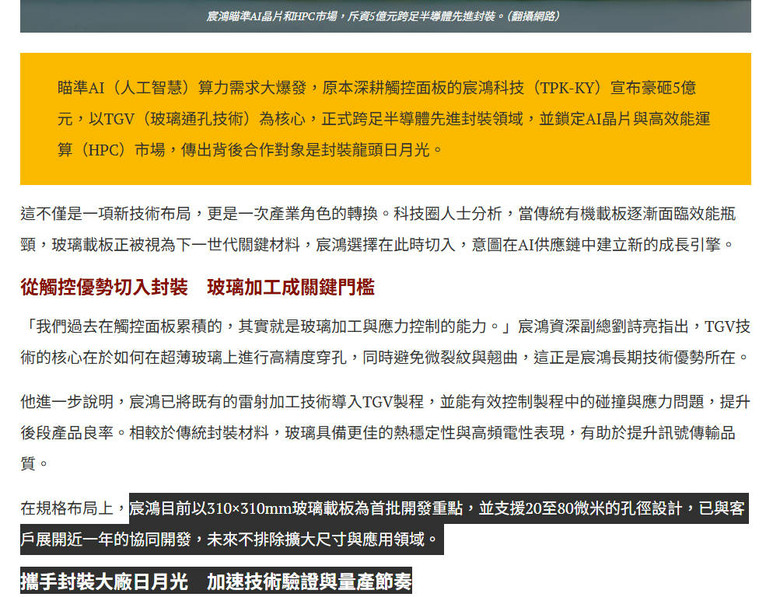
工研院技術平台 → TPK 玻璃載板 / 面板製程能力 → 日月光 PLP 封裝應用 → 聯策 TGV 金屬化相關設備站點。


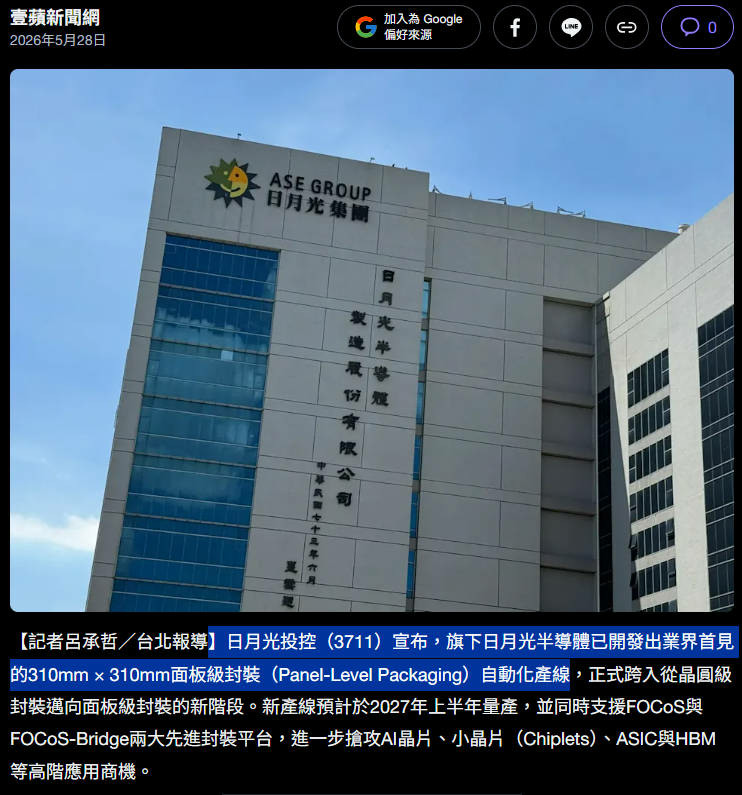
聯策與 TPK 同屬工研院次世代面板級封裝金屬化技術生態系,日月光也已布局 310mm × 310mm PLP 產線。聯策值得研究的地方,是它是否卡到 TGV 金屬化、玻璃附著層、全濕式鍍膜與填孔電鍍這些會影響導通、良率、可靠度與成本的關鍵設備站點。
但目前只能確認聯策參與相關技術生態系,不能直接推論已取得 TPK 或日月光量產設備訂單。真正要驗證的是後續是否出現 TPK 送樣、日月光導入、聯策設備出貨、營收認列與毛利率改善。
EdgeSeeker |聯策 6658:從 PCB AVI 設備商,到 mSAP、矽光子載板與玻璃基板 TGV 金屬化設備的重估可能

EdgeSeeker |聯策 6658:從 PCB AVI 設備商,到 mSAP、矽光子載板與玻璃基板 TGV 金屬化設備的重估可能

核心變數與驗證方式

核心變數為什麼重要如何驗證

1.高階 AVI / AOI / 檢量測設備是否放量
最接近營收的本業基本盤
月營收、法說產品分類、客戶資本支出
2.mSAP 擴產是否帶動設備需求
聯策從傳統 PCB 設備升級為高階載板設備的橋樑
華通、欣興、鵬鼎等高階 PCB / 載板廠 capex;聯策設備出貨
3.矽光子 CPO 載板檢測是否放量
公司已有規格與採用名單,最容易被驗證
華通 / 鵬鼎 / 欣興相關產品放量、聯策營收跳升
4.TSS 聯盟是否轉成實質訂單
決定半導體設備通道是否真正變現
共同開發、共同展出、客戶導入、設備驗收
5.玻璃基板 TGV 金屬化是否進入量產驗證
最大估值重估來源
TPK 送樣、日月光 PLP 進度、聯策玻璃基板設備出貨
6.毛利率是否改善
高階設備若成立,應反映產品組合升級
季報毛利率、營業利益率、產品結構說明


EPS / 市值推估摘要

我對聯策的 EPS 推估,不是單純把 Q1 EPS 年化,也不是直接把 mSAP、矽光子、玻璃基板、TSS 半導體等題材全部灌進模型,而是先區分兩層:
第一層:目前比較可驗證的 EPS 基礎,來自本業 AVI / AOI、高階載板檢測需求、大客戶資本支出擴張,以及 Q1 已經展現的營業槓桿。
第二層:尚未完全計入基準模型的估值選擇權,包括 mSAP 大規模擴產、矽光子 CPO 載板檢測放量、玻璃基板 TGV 金屬化設備,以及 TSS / 半導體設備訂單。


Q1 財報與營業槓桿觀察

聯策 2026Q1 財報已經初步展現營業槓桿效果。
2026Q1 營收約 6.19 億元,季增 23.72%、年增 27.32%;毛利率約 24%,歸屬母公司稅後淨利約 5,913 萬元,EPS 1.63 元。
更重要的是,Q1 的重點不是單季 EPS 年化,而是營業利益率開始放大。
2026Q1 營業利益率約 11.59%,明顯高於 2025Q4 的 6.39%,也遠高於 2025Q1 的 2.86%。這代表當營收規模站上一定水位後,聯策的固定費用吸收能力提升,營收成長可以較大幅度轉化為營業利益

EPS / 市值情境分析

<thead data-start="10" data-end="59"></thead>
劇本 營收假設 營業利益率假設 稅後淨利率假設 EPS 粗估 主要假設
保守劇本 24–26 億元 8–10% 6.5–8% 4.5–6 元 Q1 表現部分延續,但 mSAP / CPO 放量有限
基準劇本 28–32 億元 11–13% 8.5–10% 7–9 元 大客戶高階載板 CapEx 擴張,部分 mSAP 設備需求,營業槓桿延續
樂觀劇本 34–40 億元 14–17% 10.5–12.5% 10–14 元 mSAP 擴產明顯放大,矽光子 CPO 載板檢測從採用轉成較大量設備需求
爆發劇本 45 億元以上 17–20% 13–15% 16 元以上 玻璃基板 TGV 金屬化或 TSS 半導體設備開始有實質貢獻;此劇本為遠期選擇權

合理市值推估

劇本EPS 假設合理本益比合理股價區間對應市值區間


<thead data-start="10" data-end="56"></thead>
劇本 EPS 假設 合理本益比 合理股價區間 對應市值 估值說明
保守劇本 4.5–6 元 25–35 倍 110–210 元 約 40–75 億元 本業維持成長,但 mSAP / CPO / 玻璃基板貢獻有限,市場仍以 PCB 設備商估值
基準劇本 7–9 元 35–45 倍 245–405 元 約 89–147 億元 高階載板 CapEx 擴張、mSAP 設備需求部分放大,市場開始給予高階 PCB 設備商估值
樂觀劇本 10–14 元 45–60 倍 450–840 元 約 164–306 億元 mSAP / CPO 載板檢測明顯放量,市場將聯策重新定價為先進封裝相關設備股
爆發劇本 16 元以上 不給固定倍數 需視訂單、客戶驗證與毛利率重新評估 遠期選擇權 玻璃基板 TGV 金屬化或 TSS 半導體設備開始有實質貢獻,目前不作為主要估值依據


我的研究可能錯在哪裡?

第一,我可能高估了高階載板全檢化的速度。
產業升級方向正確,不代表客戶會立即把所有站點導入高階檢測設備,實際訂單可能先從關鍵站點開始。
第二,我可能高估了聯策在 mSAP 設備鏈中的分配率。
即使 mSAP capex 擴張,資本支出也會分散到曝光、電鍍、蝕刻、自動化、檢測、廠務與耗材等多個項目,聯策只能吃到其中一部分。
第三,我可能高估了 TSS / 玻璃基板題材的變現速度。
董事會層級連結與工研院技術合作代表機會,但不等於客戶認證、量產採購或 EPS 貢獻。
第四,我可能低估了設備業認列波動。
Q1 獲利表現可能受交機與驗收節奏影響,不能只用單季推論全年。
第五,我可能低估了股本稀釋風險。
若現增或私募完成,但短期營收與獲利沒有同步放大,EPS 可能被稀釋,市場給的估值倍數也可能壓縮。

研究結論

我對聯策的研究,不是因為它有單一熱門題材,而是因為它具備一條可以被驗證的升級路徑:

PCB AVI 本業 → mSAP 高階載板設備 → 矽光子 CPO 載板檢測 → TSS 半導體設備通道 → 玻璃基板 TGV 金屬化設備。


市場可能低估的是:
聯策本業不是成熟設備業務,而是高階載板與先進封裝良率控制的入口。


市場可能高估的是:
把 mSAP、CPO、TSS、玻璃基板題材過早視為量產訂單與 EPS 爆發。


我的核心判斷是:
聯策目前最有價值的地方,是它有機會從 PCB 設備股重估為先進封裝設備鏈的小型成長股;但這個重估必須由 mSAP 設備需求、矽光子載板檢測放量、玻璃基板 TGV 金屬化量產驗證來證明。
若股價在 200 元附近,市場大概只反映保守到基準劇本,尚未完整反映 mSAP / CPO / 玻璃基板選擇權。


<!-- notionvc: 0ebf4b7e-2052-4903-94bd-eb7491b3320b -->
2026-06-04 20:30 發佈

聯策 6658|五月更新報告

2.5億月營收常態化,開始進入驗證期


A. 核心判斷

聯策 5 月營收 2.98 億元,我認為真正重要的不是單月營收創高,而是公司可能正在驗證一個更大的劇本:
月營收 2.5 億元以上,有機會成為新的常態水位。
這個判斷不是只來自 5 月營收,而是來自三個訊號:

Q1 財報已經看出營業槓桿。
聯策 2026 年 Q1 EPS 為 1.63 元,創 13 季新高;3 月單月營收 2.17 億元,自結 EPS 已達 0.64 元。這代表月營收站上 2 億後,固定費用被攤開,EPS 開始加速反映。

公司才剛搬進約 3,000 坪新廠,法說會卻提到未來五年可能不夠使用。
這句話的重點不是「空間不夠」,而是公司內部看到的未來需求,可能不是短期單月交機,而是未來幾年自製設備、高階檢測、濕製程、整線自動化與半導體相關設備需求同步放大。

PCB / 載板大廠 2026 年資本支出全面上修。
TPCA 引述產業資訊指出,AI 需求升溫使 PCB 產業面臨「有訂單、但沒有足夠產能」的結構性缺口,台系 PCB 大廠資本支出規模可望再創高;欣興 2026 年 Capex 上修至 340 億元,臻鼎上修至逾 800 億元,華通因 800G / 1.6T 光模組與高階 mSAP 需求,資本支出三度調升至逾 200 億元。

所以這次 5 月更新,我不會只把它看成「設備股單月交機高峰」,而是會把它視為:
聯策營收底部上移、產品結構改變、營業槓桿放大的驗證期。

B. 5 月營收 2.98 億的真正意義

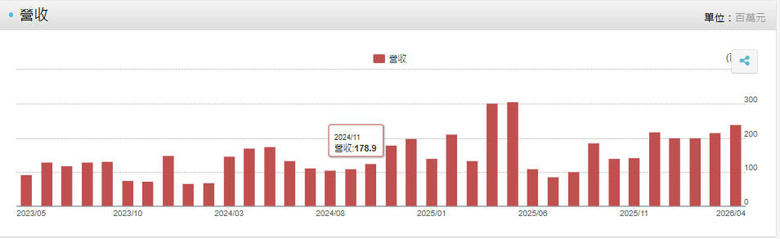
聯策 2026 年 5 月營收 2.98 億元,月增 24.41%,創 2025 年 6 月以來新高;2026 年前 5 個月累計營收約 11.58 億元,年增 5.66%。
表面上看,5 月年增仍是負的,所以不能直接說聯策已經全面爆發。
但真正值得注意的是:

聯策今年以來每個月都站穩 2 億以上,而且 3 月、4 月、5 月逐月走高。
設備股本來就容易因為交機、驗收、認列時間而忽高忽低,所以單月高營收不能過度解讀。
但如果一家公司連續數月都站穩過去相對高的營收水位,意義就不一樣。
我現在看的不是「5 月 2.98 億是不是一次性」,而是:
2 億月營收是不是新底部?

2.5 億以上是不是新常態?
3 億是不是未來高峰區間?
目前我的判斷是:
2 億月營收已經有機會成為新底部,2.5 億以上正在進入常態化驗證期。

C. Q1 已經證明營業槓桿

聯策 Q1 EPS 1.63 元,這是整個五月更新最重要的基礎。因為它不是只有營收成長,而是獲利已經明顯放大。
更關鍵的是 3 月。
3 月營收 2.17 億元,自結 EPS 0.64 元。
這代表月營收只要站上 2 億附近,聯策就已經具備不錯的獲利能力。
設備股的營業槓桿邏輯很簡單:

人員、研發、租金、管理費用,多數不是隨營收等比例增加。
營收跨過損平與固定費用攤提水位,新增營收會有更高比例流到營業利益。
如果新增營收來自自製設備、高單價設備或高毛利檢測設備,EPS 會放大更明顯。

所以聯策現在最重要的問題不是:
營收有沒有成長?
而是:
營收成長後,毛利率與營益率有沒有同步放大?
如果 Q2 財報確認營益率往上,市場就會開始把聯策從「營收成長股」改看成「EPS 重估股」。

D. 4 月與 5 月 EPS 粗估

已知資料是:
Q1 EPS:1.63 元。
3 月營收:2.17 億元。
3 月 EPS:0.64 元。
4 月營收:2.39 億元。
5 月營收:2.98 億元。

用 Q1 財報與 3 月自結 EPS 來反推,我會這樣抓:
4 月 EPS 約 0.75~0.85 元。
4 月營收 2.39 億,已經比 3 月再高一截。若毛利率沒有明顯下滑,4 月 EPS 落在 0.8 元上下是合理估計。
5 月 EPS 約 1.10~1.30 元。
5 月營收接近 3 億,若產品組合維持正常,EPS 很有機會站上 1 元;如果 5 月自製設備、高階檢測設備或高單價設備占比提高,EPS 往 1.3 元靠近並不誇張。
因此 4~5 月合計 EPS 可能已經接近:
1.85~2.15 元。
Q2 要賺 3 元以上,關鍵就變成 6 月。
如果 6 月營收維持 2.5~2.8 億元以上,而且毛利率沒有掉,Q2 EPS 挑戰 3 元以上 的機率不低。
這就是為什麼 6 月營收會變成市場下一個關鍵驗證點。

E. 為什麼我認為 2.5 億月營收有機會常態化?

我認為 2.5 億以上不是單純樂觀推估,而是有兩個比較強的支撐。

1. 公司內部看到的需求,可能超過原本新廠規劃

法說資訊,聯策才剛搬進約 3,000 坪新廠,公司就提到未來五年可能不夠使用。
這句話很重要。
如果聯策只是一般 PCB AOI 設備商,3,000 坪新廠應該足以支撐一段時間。
但如果公司正在從單機設備,往以下方向移動,空間很快被吃掉就合理:
A. 高階檢測設備。
B. 濕製程設備。
C. 自製設備。
D. 整線自動化。
E. AI 視覺檢測。
F. 晶圓外觀檢查。
G. mSAP / 高階載板相關設備。
H. 半導體檢測與先進封裝相關設備。
這些設備需要的不只是辦公空間,而是組裝、調機、測試、客戶驗收、零組件庫存、工程驗證與研發空間。
所以「新廠五年可能不夠用」的投資意義,不是公司比較樂觀而已,而是可能代表:
聯策內部看到的未來接單規模、設備尺寸、產品線與客戶需求,已經超過市場對它的傳統認知。

2. 外部客戶 Capex 正在從題材變成實際擴產PCB / 載板產業的 Capex 上修,不是普通景氣循環。

TPCA 整理的重點很清楚:現在不是單純漲價,而是 AI 需求造成「有訂單、但沒有足夠產能」的結構性缺口;因此台系 PCB 大廠開始擴充產能、升級製程,回應高階產品對良率與材料使用強度的要求。
這對聯策的意義是:
A. AI 伺服器板需要更高層數、更高精度與更完整的檢測。
B. mSAP 製程放大後,檢測、濕製程與良率控制需求提高。
C. 800G / 1.6T 光模組板升級,對線寬、良率、檢測密度要求更高。
D. ABF 載板產能擴充,會帶動長交期設備、檢測設備與自動化需求。
E. 客戶如果不是補庫存,而是擴產線,設備需求就可能延續數季甚至數年。
這也是我判斷 2.5 億月營收有機會常態化的原因。
聯策不是只受惠單一產品或單一客戶,而是可能站在高階 PCB / 載板擴產、AI 伺服器、mSAP、光通訊板與自動化升級的交會點。

F. 聯策產品可能正在發生質變

我認為聯策現在最重要的變化,不是營收變高而已,而是產品結構可能正在改變。
過去市場看聯策,可能把它當成:
PCB AOI 設備商、設備代理商、傳統自動化設備股。
但現在聯策的定位可能正在往三個方向移動。

1. 從代理設備,轉向自製設備

代理設備能做營收,但估值不會太高。
真正能讓市場重估的是自製設備、高單價設備與系統整合能力。
如果聯策自製設備占比提高,影響的不只是營收,而是毛利率、營益率與估值倍數。
這也是為什麼 Q2 毛利率很重要。
如果營收高,但毛利率下滑,代表可能是低毛利案件或代理設備認列。
如果營收高,毛利率守住,營益率放大,代表自製與高單價設備的質量有出來。

2. 從單機 AOI,轉向整線自動化

高階 PCB / 載板客戶現在需要的不只是「一台檢測機」。
他們需要的是:
A. 產線自動化。
B. 良率追蹤。
C. AI 瑕疵判讀。
D. 製程數據整合。
E. 檢測站點擴充。
F. 客戶端可追溯系統。
如果聯策能從單機設備走向整線解決方案,單一客戶價值會提高,客戶黏著度也會提高。
這會讓聯策的營收不再只是交機週期,而可能變成一條一條產線持續導入。

3. 從 PCB AOI,延伸到高階載板與半導體檢測

聯策官網產品分類已經涵蓋 AI 機器視覺設備、PCB / FPCB / IC 載板應用、光學視覺、水平濕製程,以及 AI 與智慧製造等方向。
這代表聯策的能力不是只侷限在傳統 PCB 外觀檢測。
如果未來高階載板、mSAP、晶圓外觀檢查、半導體檢測、玻璃基板 / TGV 等方向有更多實際訂單,聯策的估值就不應該只用傳統 PCB 設備股看。
這就是我認為聯策有機會重估的核心。

G. 市場現在相信什麼?

我認為市場現在買聯策,大概是在定價三件事。

1. Q2 EPS 上修

5 月營收 2.98 億出來後,市場會開始上修 Q2 EPS。
如果 4 月 EPS 約 0.8 元、5 月 EPS 約 1.1~1.3 元,6 月只要維持高檔,Q2 EPS 站上 3 元就有機會。
這是短期最直接的定價邏輯。

2. PCB / 載板 Capex 上修

臻鼎、欣興、華通等 PCB / 載板大廠 Capex 上修,代表 AI 伺服器、高階 ABF、mSAP、高速光模組已經從題材變成實際擴產。
市場會開始期待聯策接到更多設備需求。

3. 半導體與高階檢測選擇權

聯策如果只是 PCB AOI,估值空間有限。
但如果市場開始相信它能往高階檢測、濕製程、自製設備、半導體檢測平台走,估值倍數就可能提升。

H. 市場可能錯在哪裡?

1. 市場可能低估 2.5 億月營收常態化的機率

市場看到設備股單月營收衝高,通常第一個反應是:
「是不是單月交機?」
「是不是驗收認列?」
「下個月會不會掉?」
這個懷疑合理。
但聯策這次不一樣的地方是,內部與外部訊號同時偏強。
內部訊號是新廠才剛啟用,公司已經看到五年後可能不夠用。
外部訊號是 PCB / 載板大廠 2026 年 Capex 全面上修。
這兩個訊號合起來,代表 5 月高營收不一定只是交機高峰,而可能是營收水位上移的早期訊號。

2. 市場可能高估 3 億月營收的速度

反過來,也不能太樂觀。
5 月 2.98 億不等於每個月都能 3 億。
設備股認列本來就會波動,如果 6 月掉回 2 億以下,5 月就要先視為單月高峰。
所以我不會直接說「3 億月營收已經常態化」。
我比較精準的說法是:
2.5 億以上月營收有機會常態化,目前正在驗證。

3. 市場可能只看營收,忽略毛利率

營收高只是第一步。
真正會影響股價重估的是:
A. 毛利率有沒有守住。
B. 營益率有沒有放大。
C. EPS 有沒有加速。
D. 自製設備占比有沒有提高。
E. 高階設備是否取代低毛利案件。
如果營收高但毛利率下滑,這不是好訊號。
如果營收高且營益率放大,這才是聯策最強的營業槓桿劇本。

I. 最後定義這次五月更新

聯策 5 月營收 2.98 億,是重要驗證點。
但我真正看重的不是 5 月單月營收,而是:
2.5 億以上月營收能不能常態化。
我認為這個劇本有成立機會,因為內部與外部訊號同時指向需求擴張。
內部訊號是:公司才剛搬進新廠,就提到未來五年可能不夠使用。
外部訊號是:PCB / 載板大廠 2026 年 Capex 全面上修,AI 伺服器、高階 ABF、mSAP、800G / 1.6T 光模組需求已經從題材變成實際擴產。
如果 6 月營收維持 2.5 億以上,Q2 毛利率與營益率同步放大,聯策就不只是短期 EPS 上修,而是公司定位可能從 PCB / AOI 設備股,重估為高階檢測、自製設備、濕製程與半導體設備平台。
目前最重要的問題不是:
5 月營收好不好。
而是:
聯策是不是進入 2.5 億月營收常態化的新階段。
如果答案是 yes,全年 EPS 7~9 元是基準劇本,10~14 元是樂觀劇本。
如果答案是 no,5 月 2.98 億就只是設備股的單月交機高峰,市場後續會降溫。
聯策 6658|TSS FOUP、家登載具與 CoPoS glass carrier 檢測研究筆記
前言
最近看到德鑫聯盟大會 ,德鑫聯盟擬成立第三梯隊「德鑫參」 FOUP方案打入英特爾供應鏈所以整理研究筆記,新朋友可以先看一下我過去聯策研究文章,可以更了解聯策的資訊,在看這篇可能會更清楚。

這篇先只研究聯策在「晶圓載具 / FOUP / glass carrier 檢測」這條線,不先延伸到完整玻璃基板製程檢測。
這條線的重點不是聯策突然變成 FOUP 廠,也不是直接打進 CoPoS 製程設備。

真正值得研究的是:
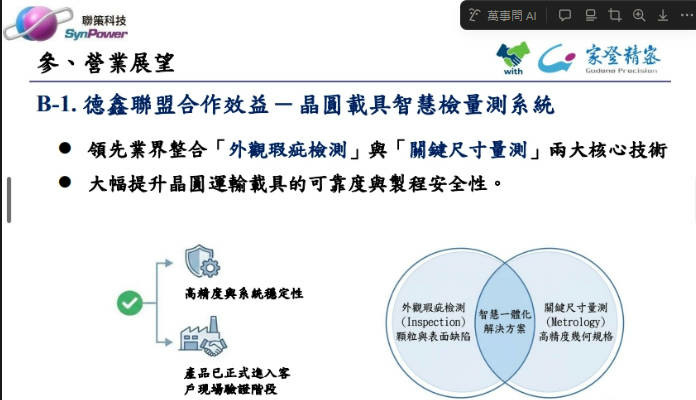
家登掌握 FOUP / Panel FOUP / CoPoS 載具主軸,TSS 聯盟把 FOUP 背後的清洗、檢測、搬運、RFID、材料與污染控制串成完整方案。聯策在這套方案中負責檢測設備,並已在法說會揭露與家登合作的「晶圓載具智慧檢量測系統」,整合外觀瑕疵檢測與關鍵尺寸量測。

這代表聯策已經不是單純 PCB / 載板 AOI 設備商,而是取得半導體載具檢測的入口。
真正要追的是:
聯策能不能從晶圓載具檢測,進一步延伸到 CoPoS 使用的 310 × 310 temporary glass carrier 清洗後檢測。
====================
🔍 重點一:CoPoS 讓載具型態改變,FOUP / glass carrier 檢測重要性上升
CoPoS 不是傳統 CoWoS 的小改版,而是從 300mm wafer-based 逐步走向 panel / glass carrier 的封裝型態。
這裡有兩種玻璃場景需要分清楚

A. 310 × 310 temporary glass carrier
這是製程中的臨時玻璃載具,不是最後封裝裡的材料。
它的角色比較像製程中的臨時支撐平台,會在製程中支撐 panel / wafer-level 結構,經過使用、debond、清洗、乾燥、檢測後,再重新投入使用。
這一段對應的是:
家登載具
科嶠清洗 / 風乾
聯策檢測 / 量測
迅得搬運 / 儲存
微程式 RFID / 履歷管理
這是目前聯策最有機會先切入的地方。

B. 250 × 250 測試 / 510 × 515 量產 glass panel
這一段是加工後切割成 glass core substrate,也就是更後面的玻璃核心載板製程。
這裡會牽涉 TGV、填銅、金屬化、ABF-GCP 增層、RDL / 線路缺陷等問題。
這是更大的劇本,但目前不是這篇的主軸。
所以這篇先聚焦第一個場景:
310 × 310 temporary glass carrier / Panel FOUP / 晶圓載具檢測。
====================
🧩 重點二:TSS FOUP 方案不是單純 FOUP,而是載具 lifecycle 解決方案
TSS 6 月 FOUP 方案,不是單純做一個 FOUP 盒子,而是把 FOUP / 載具的生命週期串成完整方案。
公開分工大致是:
耐特:FOUP 原料
科嶠:清洗與風乾設備
微程式:RFID
聖凰:微污染控制
康淳:純水清洗
聯策:檢測設備
迅得:搬運與儲存系統
意德士:膠條材料
這裡面,聯策的位置很清楚:
不是 FOUP 本體。
不是耗材。
而是檢測設備。

所以聯策的受惠邏輯,不是 FOUP 出貨量直接放大,而是:
當 FOUP / glass carrier / Panel FOUP 需要清洗、乾燥、再使用時,清洗後必須確認外觀瑕疵、透明異物、殘膠、水痕、刮傷、變形與關鍵尺寸,這就是聯策的切入點。
====================
🚪 重點三:家登是載具主軸,聯策是檢測節點
這條線的主角是家登。
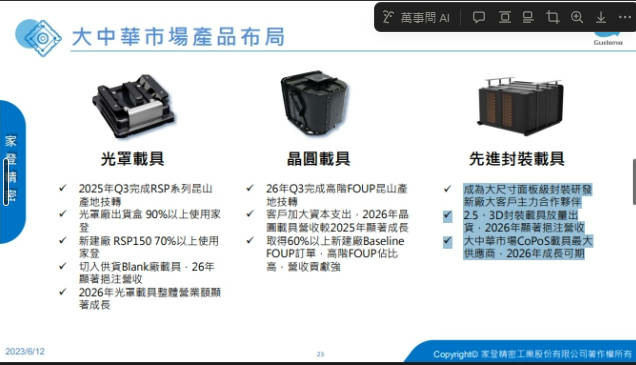
家登的產品布局已經從傳統光罩載具、晶圓載具,延伸到先進封裝載具。家登簡報中也提到 CoPoS 載具、大尺寸面板級封裝研發新廠客戶合作、2.5D / 3D 封裝載具放量出貨。

這代表家登不只是傳統 FOUP 廠,而是往先進封裝載具平台發展。
聯策的角色則是:
替家登的晶圓載具 / FOUP / 未來 glass carrier,提供檢測與量測能力。

聯策法說會中的「晶圓載具智慧檢量測系統」很關鍵,因為它不是一般 PCB 檢測,而是明確對應晶圓運輸載具,並且整合兩項能力:
外觀瑕疵檢測
關鍵尺寸量測
這代表聯策在這條線上的定位是:
載具可靠度與製程安全性的檢測閘門。

====================
🤝 重點四:科嶠如果打入 CoPoS FOUP,聯策有機會跟著進入清洗後檢測
科嶠在 TSS FOUP 方案中負責清洗與風乾設備。
如果未來科嶠的 CoPoS FOUP / glass carrier 全自動清洗設備打入客戶,下一步自然會需要清洗後檢測。

這裡聯策的機會在於:
清洗後是否有殘膠
清洗後是否有水痕
表面是否有透明異物
glass carrier 是否有微刮傷
邊緣是否有崩裂
載具是否變形
關鍵尺寸是否符合規格
是否需要數位履歷與影像複判
更重要的是,迅得、科嶠、聯策過去已經合資成立江蘇迅聯科。

這代表三家公司不是單純在 TSS 會議中認識,而是早就有自動化、清洗、檢測設備整合與海外服務合作基礎。
所以如果科嶠打入 CoPoS FOUP / glass carrier 清洗設備,聯策跟著被納入清洗後 AOI / 檢量測站點的機率會上升。

但這裡要保守:
科嶠打入,不等於聯策一定打入。
只有當客戶要求獨立高階 AOI / AVI / Metrology,而不是只用科嶠內建檢查或既有供應商,聯策才會真正受惠。
====================
⚙️ 重點五:聯策的核心技術,剛好適合 glass carrier 的低對比缺陷檢測
聯策過去在光學檢查上的核心,不只是一般 AOI,而是多角度光學成像。

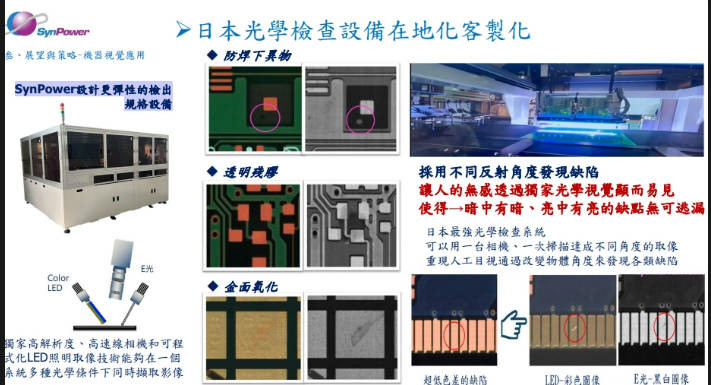
公司簡報提到:
採用不同反射角度發現缺陷。
讓人眼無感的缺陷透過光學視覺顯而易見。
暗中有暗、亮中有亮的缺點無可逃漏。
可用一台相機、一次掃描,取得不同角度影像。
透過改變物體角度的概念,重現人工目視找缺陷的方式。

這個技術對 glass carrier 特別有意義。
因為玻璃與透明材料的缺陷,不一定在單一光源下看得出來。
常見問題包括:
透明殘膠
水痕
透明異物
低對比 particle
微刮傷
微裂
金屬化後反光表面缺陷
ABF / 金屬 / 玻璃混合表面的低對比缺陷
這些缺陷的特性是:
不是完全看不到,而是在特定角度、特定反射條件、特定光源下才會顯現。
所以聯策的多角度光學檢查技術,對未來 310 × 310 glass carrier 清洗後檢測具有可遷移性。
這就是聯策這條線最重要的核心 edge。

====================
🧪 重點六:目前這條線已經能證明什麼?
目前可以證明的是:
聯策已加入德鑫 / TSS 半導體供應鏈。
TSS FOUP 方案中,聯策被分配到檢測設備角色。
聯策法說會揭露與家登合作晶圓載具智慧檢量測系統。
該系統整合外觀瑕疵檢測與關鍵尺寸量測。
聯策具備多角度光學檢查能力,適合處理低對比、透明、反光缺陷。
迅得、科嶠、聯策過去已有合資合作基礎。

❌ 目前還不能證明的是:
聯策已經取得 Intel 訂單。
聯策已經打入台積電 CoPoS。
聯策已經進入 310 × 310 glass carrier 正式量產線。
聯策已經切入 510 × 515 glass core substrate 製程檢測。
聯策已經具備 TGV / 金屬化 / ABF-GCP 製程檢測完整能力。
所以這條線目前是:
通道與技術 edge 已經出現,訂單與 EPS edge 還需要驗證。
====================
📌 最後結論
聯策透過 TSS / 家登 FOUP 方案,已經取得晶圓載具智慧檢量測的驗證入口。
若 CoPoS 往 310 × 310 temporary glass carrier 發展,科嶠的清洗風乾設備與聯策的清洗後 AOI / 關鍵尺寸量測,有機會一起被放進 glass carrier lifecycle。
聯策的多角度光學檢查能力,對透明殘膠、微刮傷、水痕、透明異物、低對比缺陷具有可遷移性,這是它從 PCB / 載板 AOI 走向半導體載具檢測的核心 edge。
內文搜尋
X
評分
評分
複製連結
Mobile01提醒您
您目前瀏覽的是行動版網頁
是否切換到電腦版網頁呢?