自從金融海嘯復甦之後,美國聯準會(Fed)長時間維持低利率,儘管2016年年底開始緩步升息,聯準會仍持續維持貨幣寬鬆環境,希望藉此幫助經濟成長,並以通膨率2%為目標。2020年受到疫情衝擊,聯準會再次將利率降至趨於零,熱錢蔓延,使得通膨壓力迅速浮現。
2021年6月時,有專家認為當時的物價上揚,主要集中在經濟重啟的領域,如運輸產業,暗示通膨壓力多數僅是暫時的。不過,當時我就認為,通膨現象不會是暫時的,而是會持續下去。
道理很簡單,當時全球經濟礙於變種病毒確診個案增加,以及疫苗覆蓋率不足,火力尚未全開,整體運作還沒有回到疫情爆發之前,如各國邊境尚未完全開放,各國商業活動更一直在解封與封鎖之間開開關關,或是解封時間一延再延。
光是這樣,原物料價格都已經一直上漲,當全球回復正常生活,經貿恢復正常往來的時候,原物料不會漲更多嗎?所以我當時就評估,接下來應該有機會出現「原物料超級循環」,這個趨勢對貨幣政策、股市、產業都影響很大,是值得大家關注的議題(查詢原物料報價詳見圖解教學)。
目前市場可交易的原物料主要涵蓋5大類:
1.能源類:以原油、天然氣為主。
2.基本金屬類:包括鋼鐵、銅、鉛等。
3.貴金屬類:黃金、白銀等貴重金屬。
4.農產品類:包括咖啡、糖、黃豆、小麥、玉米、棉花等。
5.牲口類:涵蓋家畜、家禽。
CRB指數(Commodity Research Bureau Futures Price Index)是由美國商品研究局彙編的商品期貨價格指數,在1957年推出,涵蓋能源、金屬、農產品、畜產品和軟性商品等期貨合約,為國際商品價格波動的重要參考指標。
我們從成立歷史較悠久的CRB指數走勢圖可以發現,原物料價格已經走出2020年疫情造成的谷底,而且持續向上趨勢沒有改變(詳見圖1);是否會出現類似2000年~2009年原物料多頭的超級循環,引起很多討論。我個人的看法是,原物料超級循環很有機會再次出現。
從4面向觀察原物料上漲趨勢
所謂的原物料超級循環,市場的普遍定義是原物料需求出現結構性改變,促使廣泛的基礎原物料價格出現長達數年,甚至10年趨勢的動能。我認為這一波原物料超級循環將長達數年,也有機會走向10年。
為什麼我會這麼認為?主要是從幾個面向觀察:
面向1》全球經濟大復甦帶動原物料需求增溫
2020年年初爆發疫情後,全球所有活動突然被按下暫停鍵,慘狀連連,出現很多前所未見的慘烈事件。美股在同年3月短短10天內就熔斷4次,連股神華倫.巴菲特(Warren Buffett)都說他活了89年來,還是第一次看到。
美國2020年第2季GDP成長率也跳樓似地降到負的31.4%,4月失業率更由疫情爆發前3月的4.4%飆升到14.8%。
最誇張的是,連原油期貨都出現「負油價」事件。2020年4月20日可交付的5月WTI期貨合約一路暴跌,最終跌破0美元,來到負值,歷史上前所未見。事態很快又擴大,油價快速由負10 美元,進展到負30 美元,最後來到負40.32 美元的最低價格。雖然最終合約交易價格轉為正數,但已創下原油期貨有史以來的紀錄。那段時間的CRB指數,同樣也降至歷史最低檔區。
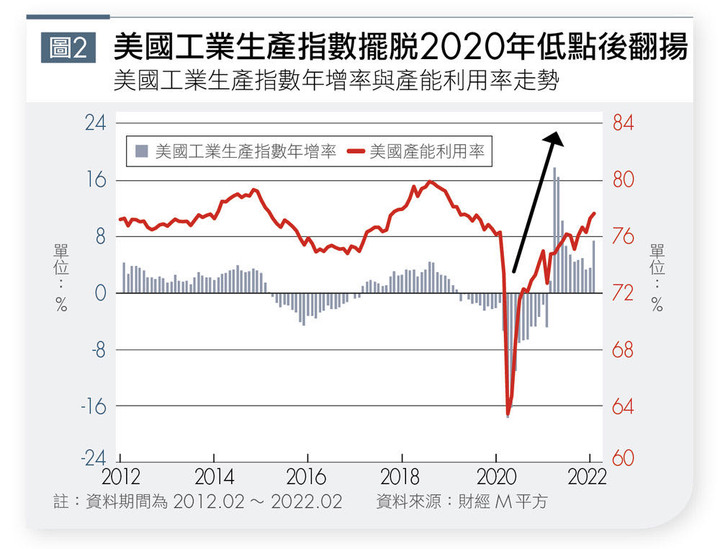
但是,才1年多的時間,這些慘況都已經被翻轉。美國2021年第1季GDP增長達6.3%,2021年全年更高達5.7%,是1984年以來最好的表現。而美國工業生產與產能利用率從2020年上半年谷底爬上來後,整體情勢往好的方向發展(詳見圖2),顯示美國逐漸擺脫疫情束縛,邁向經濟復甦之路。
面向2》低碳能源政策興起
值得注意的是,全球積極推動節能減碳政策,發展再生能源、電動車等,將催生另一股原物料大商機。國際能源署(IEA)曾在2021年5月報告指出,各國為了達成減碳目標將會帶動鎳、鈷、鋰、銅、稀土等關鍵礦物的需求激烈暴衝。
國際諮詢機構伍德.麥肯茲(Wood Mackenzie, WoodMac)的報告則清楚預估,如果要達到巴黎協定的氣候目標,未來20年將需要360萬噸的鋁、90萬噸的銅,以及30萬噸的鎳。2030年,銅礦供應量也需要比目前產量增加85%,鈷產量需要提高167%。
換句話說,全球低碳能源相關商品,極有可能在未來20年帶動需求持續增長,催生出下一個商品超級循環週期。
該機構指出,未來15年全球礦業公司將需要投資約1兆7,000億美元,才能夠滿足包括銅鋁鎳鈷鋰等,主要用於發展電動車以及可再生能源發電的原物料需求。如果是為了達成控制全球暖化的目標,未來30年則需要投資50兆美元。商機之龐大,顯示原物料正迎來一個新的時代。
面向3》原料產業結構性投資不足造成供給緊張
除了需求與熱錢因素,更重要的是原物料產業正處於結構性投資不足而造成的供給緊張狀態。原物料市場歷經2003年~2007年大多頭,以及2009年~2011年吹出泡沫並破裂後,曾經大手筆投資的原物料巨擘幾乎都縮手,大砍資本開支。
根據日本瑞穗銀行分析,2011年至2015年全球前8大礦商的總資本開支為3,035億美元;2016年至2020年,總資本開支腰斬至1,566億美元。受此影響,黃金、白銀、銅的前5大生產國合併產量在2016年觸頂。開發新礦場大約需要10年,投資減少會長期限制供給,結果造成結構性投資不足的局面。這不是短期內就能改變、扭轉,需要長達數年的投資,在供給吃緊下,原物料價格欲小不易。
面向4》政府大撒幣,熱錢流入原物料市場
美國政府在2020年3月疫情爆發初期,很快開始啟動降息、購債等貨幣寬鬆政策,以及推出史無前例對民眾、企業的龐大紓困案,使得熱錢大舉流入原物料市場;2021年持續推出紓困計畫,推動讓美國再次偉大的基礎建設方案,讓新冠疫情的衝擊遠遠低於2008年的金融海嘯。
由於造成這次經濟衰退的主因是疫情,而非經濟或金融市場出現結構性問題,政府大撒幣帶動的經濟復甦力道會相對較快、較強。經濟復甦必然需要原物料,也會伴隨著通膨,加上美元長期貶值趨勢尚未改變時,以及主要國家採取擴張性貨幣與財政政策,市場上的熱錢必定持續流入投資原物料市場,推升原物料多頭行情;再加上2022年2月俄烏戰爭,繼續將原物料價格再往上推動。
前面提過觀察原物料行情可以看CRB指數,2021年以來到2022年3月上旬,已上漲超過70%;另一個市場常參考的標普高盛商品指數(S&P GSCI),同期間漲幅更超過80%。