• 2

台灣為何目前尚無能力完全獨立製造籌載50KG級無人機?

buzzbee wrote:
委託給小吃店,啥都沒問題!


下雨天能飛嗎 ????????????????????
PainterJ wrote:
支那人緣差,所以要自製。
台灣人緣好,用世界頂尖零件。
台灣頂尖製造,也是重要無人機供應鏈一環。
台灣二行程引擎很厲害的。
美國無人機公司愛用。


哈哈哈 你剛好說反了...

台灣根本沒有無人機產業..所以根本沒有周邊供應商...

相關單位曾探詢國內機車大廠重啟中小排氣量(50CC)二行程引擎產線的可能性...對方答覆需一年4萬台引擎且連續3年才符合重啟生產...

然台灣軍方並不敢承諾...至今未重啟...根本沒生產..美國要用啥鬼??

整天跟軍盲似的只會說謊!!!!

台灣到今天為止到底要生產哪幾款無人機..至今未有定論..

民間公司也未有產品問世..所以根本不會有周邊供應廠商....更不會有無人機產業鏈...

產品要賣給誰??

反觀大陸商用50KG籌載無人機廠牌

1. DJI 創新
2. 電鷹科技
3. 風儀科技(隸屬於SF Express)
4. 四川青軍科技
5. 安徽藍雨智者
6. 星際志行(太倉)航空
7. 浙江騰頓科技創新

各式各樣機型林立..所以生產周邊廠商眾多...

台灣沒有商用無人機...所以根本沒有產業鏈...不得已只能高價跟國外買!!!!
warrenwang111 wrote:
70%自製率是指10KG...(恕刪)


你的資料有來源?哪個網路農場發的?自己編的?
stever2018 wrote:
你的資料有來源?哪個網路農場發的?自己編的?


就喜歡打臉你這種笨AI...

70%的自製率是指10KG籌重的無人機...

50KG籌重無人機台灣自製率本來就低於40%..甚至更低...

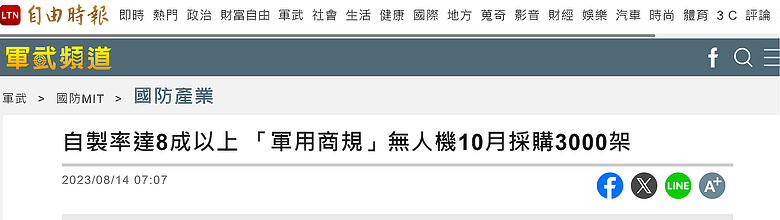
台灣目前在市場與量產上,主力多為籌載低於10公斤、續航低於30分鐘的小型無人機。這類中小型無人機(包含軍用商規與民用)經過近年「非紅供應鏈」的推動,自製率已從過去的4至5成大幅提升至 70% 以上。

大型載具量產限制:當無人機的籌載重量達到50公斤級(屬於重型載具)時,台灣在關鍵零組件(如高功率發動機、長距離大頻寬傳輸模組與部分高階控制晶片)上,依然需要仰賴國外進口,導致50KG級的整體產業自製率與商業化量產能力仍被評估為相對薄弱

傻綠斑依樣的軍盲根本搞不清楚..無人機有分籌載重量級飛行距離...

台灣在1000公里距離籌載50KG等級的無人機..自製率甚至低於40%...

目前只有樣品階段..根本未達量產的程度...

50公斤有效載荷無人機所需的核心模組,如高功率電力系統、推進系統..大型載荷專用飛行控制演算法及高精度防干擾數據鏈,紅外線熱成像儀..孔徑雷達...無法在台灣國內生產,且高度依賴外部進口..

台灣根本沒有民間廠商研發製造這些無人機相關產業...一眼望去都是中國製...

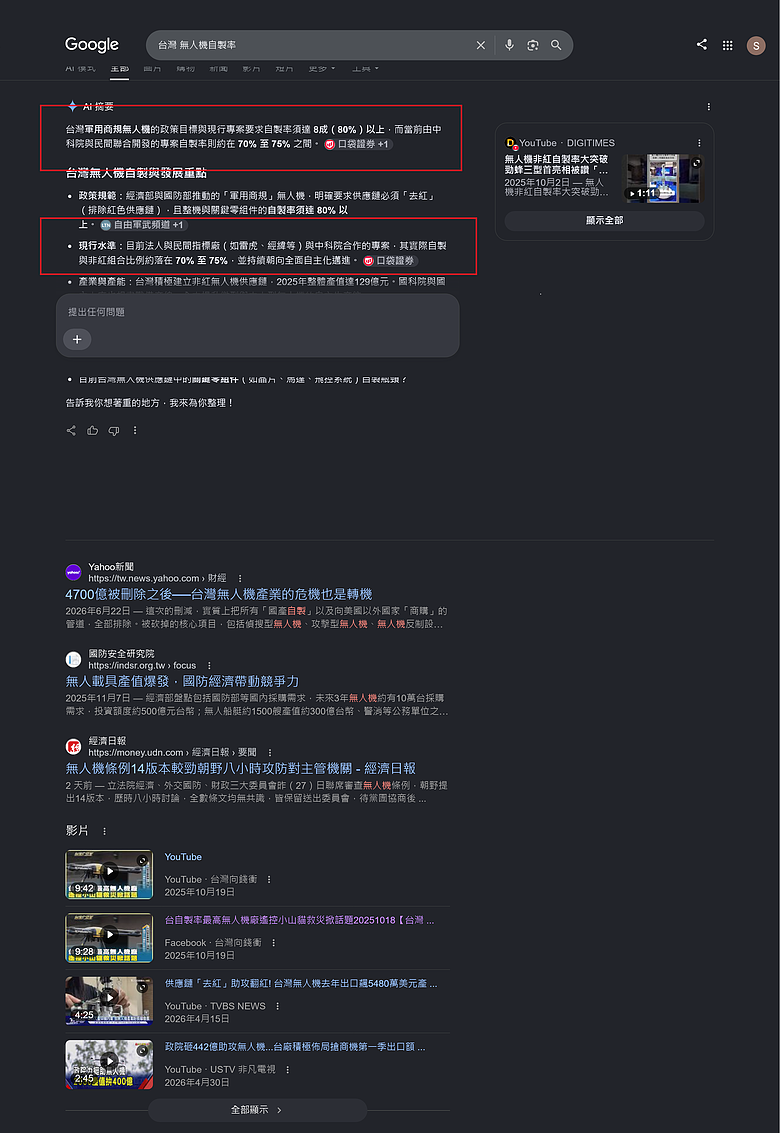
查一下你所謂的AI


AI 摘要
台灣目前在承載重量達50公斤級(重型)無人機的自主製造上,主要面臨高功率動力系統、專用飛控晶片與高階電池原料等關鍵技術瓶頸。

Yahoo新聞

動力與推進系統
重型油電混合引擎:缺乏50公斤級距所需的穩定、高功率小型渦輪或高效能油電複合動力發動機。
大推力伺服機構與馬達:應付重負荷的高轉速、高扭力無人機專用無刷馬達與大型螺旋槳葉設計能量仍受限。
核心晶片與航電
自主專用飛控晶片:缺乏針對重載、長續航及複雜環境運算設計的國產專用無人機晶片組。
抗干擾通訊模組:高負載無人機在遠距或強電戰干擾下,安全等級的加密跳頻通訊與圖傳硬體高度依賴外部或面臨斷鏈風險。

材料與能源供應高能量密度電池原料:大載重所需的鋰電池上游正負極活性物與精煉礦物高度仰賴外部供應鏈,無法完全獨立自主。大型複合材料機體結構:輕量化且能承受50公斤以上高壓與抗風應力的航太級碳纖維大型結構一體成型與量產技術仍處於發展階段

50KG籌重的無人機台灣到底有那些項目能自製??

航太級碳纖維大型結構一體成型與量產技術仍處於發展階段??

連機身的碳纖維無法自製..台灣到底能自製啥?
warrenwang111
warrenwang111 樓主

我就是專門打臉你這種無知的軍盲..網站來源..GOOGLE AI..這種公開資訊隨便查都有的東西..還要嘴啥??

2026-07-30 11:24
stever2018

公開資料都拿不出源頭.....你的上級農場造假也不造全套

2026-07-30 14:38
stever2018 wrote:
你的資料有來源?哪個...(恕刪)


哥笑了

台灣人自己承認:

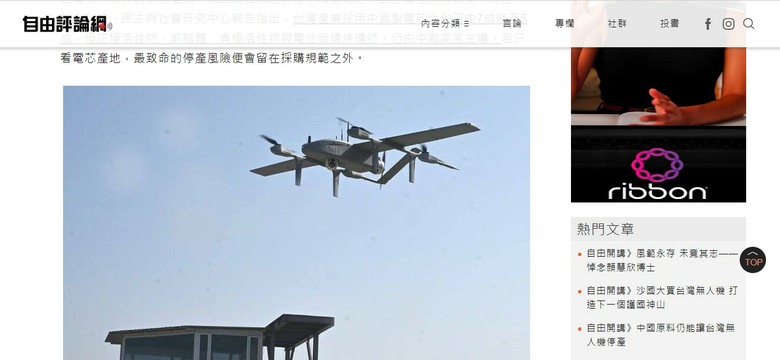
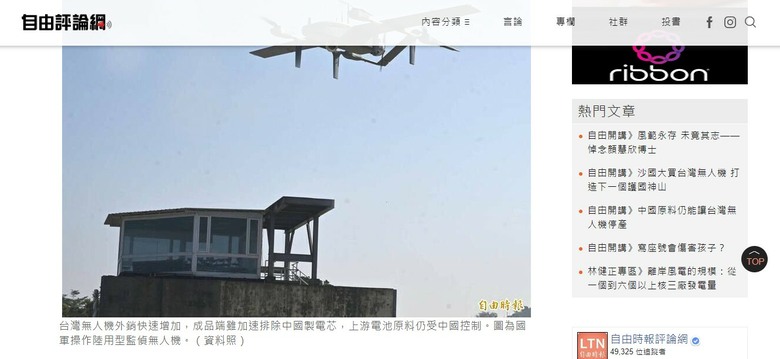
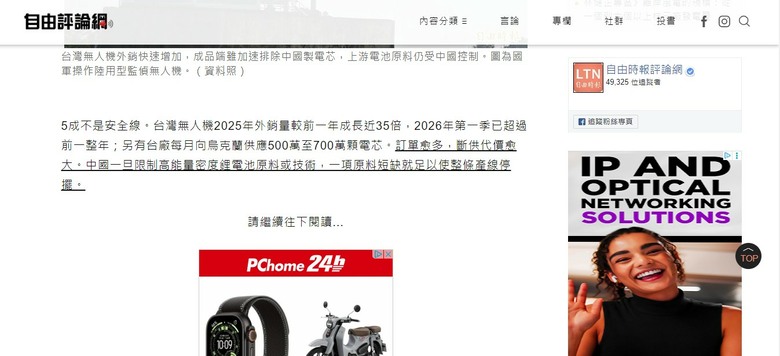
台灣無人機外銷快速增加,成品端雖加速排除中國製電芯,上游電池原料仍受中國控制。

科技、民主與社會研究中心報告指出,台灣產業採用中國製電芯比例已由7成降至5成,

但正極活性物、前驅體、負極活性物與電池級精煉礦物,仍由中國高度主導。

若只看電芯產地,最致命的停產風險便會留在採購規範之外。
5成不是安全線。台灣無人機2025年外銷量較前一年成長近35倍,

2026年第一季已超過前一整年;另有台廠每月向烏克蘭供應500萬至700萬顆電芯。

訂單愈多,斷供代價愈大。中國一旦限制高能量密度鋰電池原料或技術,

一項原料短缺就足以使整條產線停擺。

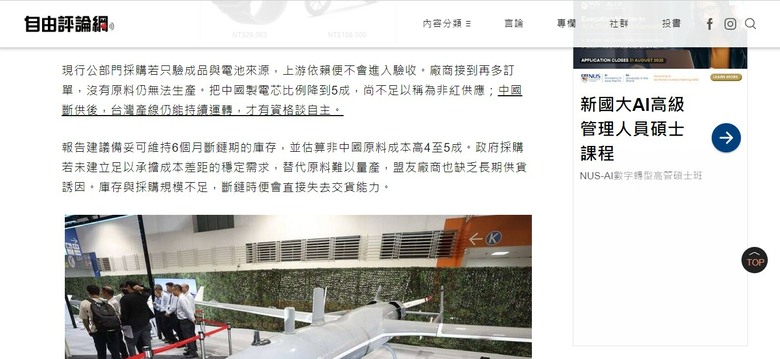
現行公部門採購若只驗成品與電池來源,上游依賴便不會進入驗收。

廠商接到再多訂單,沒有原料仍無法生產。把中國製電芯比例降到5成,

尚不足以稱為非紅供應;中國斷供後,台灣產線仍能持續運轉,才有資格談自主。

報告建議備妥可維持6個月斷鏈期的庫存,並估算非中國原料成本高4至5成。

政府採購若未建立足以承擔成本差距的穩定需求,替代原料難以量產,

盟友廠商也缺乏長期供貨誘因。庫存與採購規模不足,斷鏈時便會直接失去交貨能力。

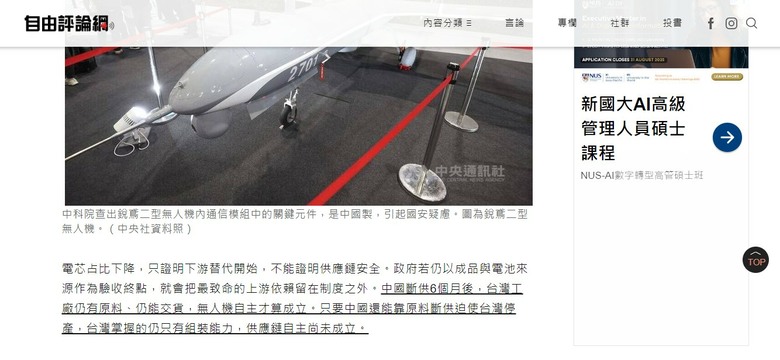
電芯占比下降,只證明下游替代開始,不能證明供應鏈安全。

政府若仍以成品與電池來源作為驗收終點,就會把最致命的上游依賴留在制度之外。

中國斷供6個月後,台灣工廠仍有原料、仍能交貨,無人機自主才算成立。

只要中國還能靠原料斷供迫使台灣停產,台灣掌握的仍只有組裝能力,供應鏈自主尚未成立。
stever2018

全世界電池原料大部分來自中國,但不是100%,只是要花高價取得要看時機才有cp值

2026-07-30 14:39
放棄無人機,彎道超車研發魔鬼終結者
warrenwang111 wrote:
其實台灣無人製造能力十分薄弱..現在生產的主力載荷低於10公斤、續航時間低於30分鐘的小型無人機..且自製率只有70%...沒有能力量產籌載重量50KG的無人機...


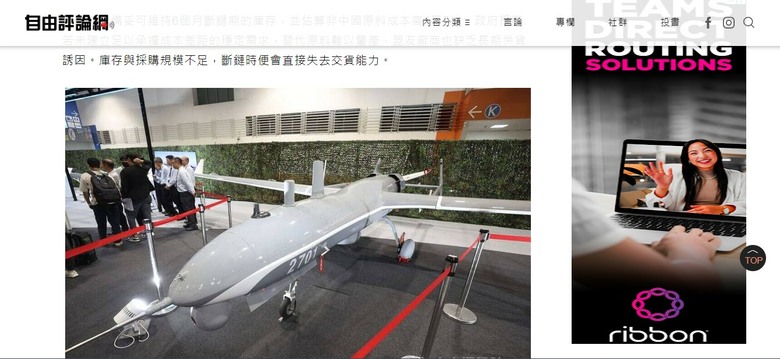
目前台灣的無人機業界有接國外到要買 250公斤級無人機(等同伊朗見證者135)的詢問,酬載彈藥能力30-50KG,目前需要對方付出訂金就可以造出該機交貨,你是外行所以會如此認定! 基本上類似此型機的樣機已經有三家公司打造出來,兩家並沒有對外發表。

中科院本來就有同類型的劍翔無人機已經量產非常少的數量,很早就上新聞,大陸人看不到新聞所以你沒概念!

基本上國軍尚未對此類攻擊型無人機訂出要求,有要求就造!
chrischenslayer wrote:
台灣無人機外銷快速增加,成品端雖加速排除中國製電芯,上游電池原料仍受中國控制。

科技、民主與社會研究中心報告指出,台灣產業採用中國製電芯比例已由7成降至5成,

但正極活性物、前驅體、負極活性物與電池級精煉礦物,仍由中國高度主導。

若只看電芯產地,最致命的停產風險便會留在採購規範之外。
5成不是安全線。台灣無人機2025年外銷量較前一年成長近35倍,


台灣有兩間公司可以獨立造出電芯不依靠中國的電芯你不知道吧!
shaupenhauer456

就你們那手搓無人機產綫,能有多少可憐的產量?[XD][偷笑]

2026-08-27 10:52
Charlie2020 wrote:
目前台灣的無人機業界有接國外到要買 250公斤級無人機(等同伊朗見證者135)的詢問,目前需要對方付出訂金就可以造出該機,你是外行所以會如此認定! 基本上類似此型機的樣機已經有三家公司打造出來,並沒有對外發表。


又來一個傻綠斑軍盲在這裡睜眼說瞎話...哪來的見證者135???狗屁不通!!

哈哈哈 還外行勒..比你這鬼扯一通胡說八道強多了!!!

「見證者-135」(Shahed-135)並無此獨立量產型號。您可能指的是伊朗著名的自殺式(遊蕩彈藥)無人機系列——最知名的型號為「見證者-136」(Shahed-136)

台灣根本無法量產250公斤級無人機(等同伊朗見證者136)...

美軍已透過逆向工程伊朗「見證者-136」(Shahed-136)無人機,研發出美版低成本自殺無人機「LUCAS」,而台灣正透過寬頻衛星通訊與非紅供應鏈技術,跨入此類長程無人機的台美合作與技術突破

台灣正要跟美國合作跨入此類長程無人機...


現在又變成台灣可自製..那要跟美國合作個鬼???

整天出來胡說八道丟人現眼!!!!


什麼叫量產非常少的數量??哈哈哈 多少算少??量產2台??3台??

大量生產叫量產..小量生產叫樣品大部分為手搓....

你先去把型號搞懂了再來說吧還啥伊朗見證者135狗屁不通...
Charlie2020 wrote:
台灣有兩間公司可以獨...(恕刪)


哥笑了

台灣人自己承認:

臺灣無人機供應鏈正在快速擴張,2025年無人機出口較已經從2024年成長近35倍,

2026年第一季的出口量甚至已超越2025年全年出口。

然而,為這些無人機供電的電池,至今仍是臺灣國防產業企圖達到非紅供應鏈的挑戰之一。

本報告結合臺、日、美三地電池製造商與電極材料供應商的深度訪談以及產業數據分析,

比較跨國產業狀況與政策,進而對「台灣無人機用鋰電池如何降低對中曝險」

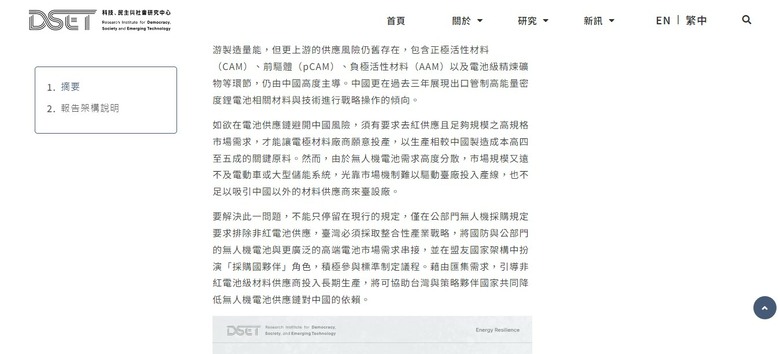
提出建言。研究指出,雖然臺灣無人機產業採用中國製電芯者雖已自 70% 降至 50%,

且已具備一定具國際競爭力的鋰電池下游製造量能,但更上游的供應風險仍舊存在,

包含正極活性材料(CAM)、前驅體(pCAM)、負極活性材料(AAM)以及電池級精煉礦物等環節,

仍由中國高度主導。中國更在過去三年展現出口管制高能量密度鋰電池相關材料

與技術進行戰略操作的傾向。

如欲在電池供應鏈避開中國風險,須有要求去紅供應且足夠規模之高規格市場需求,

才能讓電極材料廠商願意投產,以生產相較中國製造成本高四至五成的關鍵原料。

然而,由於無人機電池需求高度分散,市場規模又遠不及電動車或大型儲能系統,

光靠市場機制難以驅動臺廠投入產線,也不足以吸引中國以外的材料供應商來臺設廠。

要解決此一問題,不能只停留在現行的規定,僅在公部門無人機採購規定要求排除非紅電池供應,

臺灣必須採取整合性產業戰略,將國防與公部門的無人機電池與更廣泛的高端電池市場需求串接,

並在盟友國家架構中扮演「採購國夥伴」角色,積極參與標準制定議程。藉由匯集需求,

引導非紅電池級材料供應商投入長期生產,

將可協助台灣與策略夥伴國家共同降低無人機電池供應鏈對中國的依賴。

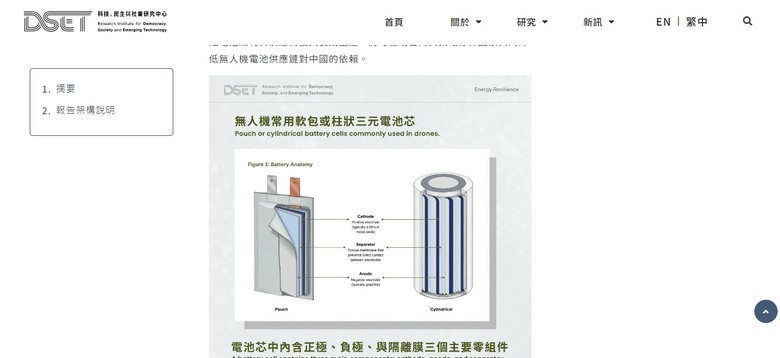
1.電池供應鏈結構性風險在於對中國製正負極材料的依賴

因鎳錳鈷體系能量密度高、放電速度快之特質,使其成為無人機應用的主要選擇。

但中國掌握全球約 65% 的鎳錳鈷正極活性材料、95% 的正極材料前驅體、

97% 的 負極材料,以及 95% 的電池級石墨加工產能。2025年,北京對正極技術祭出出口管制,

將一定能量密度之電芯與前驅體列入《兩用物項出口管制清單》,

並對八家具國防訂單的臺灣企業實施制裁。

中國顯然已將上游材料壟斷地位作為槓桿遂行其地緣政治利益。

2.臺灣無人機電池產業兼具國際技術實績與結構性曝險

台灣具備相當的下游技術能量。根據本報告統整,台灣的年產能約達 9.41 GWh 的電池芯,

並在電池組封裝領域居於主導地位。

訪談資料顯示,已有臺廠每月維持 500 萬至 700 萬顆電芯對烏克蘭出貨量。

依烏克蘭海關(HS 8507 蓄電池類)的進口資料,

2026年第一季臺灣對烏克蘭的電池出口金額約 1,185 萬美元。

從歷年金額來看,臺灣自 2019年烏克蘭供應國的第 24 名,

至 2025年躍升至第 3 名,僅次於中國與越南。

然而,本報告指出,臺灣電池產業仍受三項結構性條件所限:
•電池化學組成與軍規需求不一致:臺灣自製電芯產能中約半數為磷酸鋰鐵(LFP),

產品特性不符合軍規需求,且無人機所採用的非紅電池模組比例不到一半。

•上游供應鏈高度曝險:目前台灣尚無高鎳正極材料與正極前驅物的本土製造商。

•無人機電池芯需求市場規模有限:臺灣無人機電池芯市場規模對上游材料廠而言依然過小且零碎,

難以吸引其投資,因此必須整合電動車、eVTOL 等多重高階應用以錨定採購承諾,

方能突破臺灣發展非紅電池產業供應鏈的困境。
  • 2
內文搜尋
X
評分
評分
複製連結
Mobile01提醒您
您目前瀏覽的是行動版網頁
是否切換到電腦版網頁呢?