

https://wccftech.com/intel-foundry-snags-amd-nvidia-openai-as-design-wins-on-18a-14a-nodes/
年初60 % ,然后陈立武说每个月7% 现在85%
几个月前有某个知名台湾科技名人说intel emibt良率为90% ,但说从90%到98%比从0-90%更难。
现在有报道说他们emibt良率已达到98%
至于你信不信?
英特爾外包台積電策略大轉彎,Nova Lake 運算晶片大部分回 intel 18A 製造
https://pse.is/9btqhl
科技新報 July 15, 2026 by Atkinson
根據最新供應鏈消息指出,半導體大廠英特爾(Intel)針對即將推出的 Nova Lake 處理
器系列,正進行重大的製造策略調整,預計將把絕大部分的運算晶片(Compute Tile)的
生產重心,由原本預計的台積電 2 奈米製程生產,返回由自家的 intel 18A 製程技術來
製造。
而這項策略的轉變,駐要來自於 Intel 18A 製程良率的持續進步。消息人士透露,該公
司的生產良率已達到內部預期標準,且晶圓報廢率也成功降至適合大規模量產的水準。良
率的提升對於任何新的半導體節點而言都是最重要的里程碑,因為它會直接影響製造成本
、供應量以及整體的生產效率。
至於在產能佈局方面,英特爾目前 intel 18A 製程的月產能約為 30,000 片晶圓,生產
主力集中於亞利桑那州鳳凰城的 Fab 52 廠,以及位於俄勒岡州的另一處生產基地。隨著
產能逐步爬升,英特爾期望 intel 18A 製程能成為未來多款橫跨消費級與伺服器市場處
理器產品線的基礎。如果這項產能分配的傳聞屬實,Nova Lake 將成為近年來英特爾自家
最先進製程技術最大規模的商業化產品之一。
事實上,提高內部生產比例也完全符合英特爾「IDM 2.0」的宏觀戰略,該策略目的在結
合內部製造與具備技術或經濟效益的選擇性外包。因此,只要 intel 18A 製程能持續達
到良率與可靠性目標,提高內部生產比重將能為英特爾提供更好的生產排程控制權、供應
穩定性與製造成本優勢。
不過,英特爾官方尚未正式確認這項製造比例的傳聞。因此,這些數據目前仍應視為供應
鏈的預測,而非最終落實的生產計畫。儘管如此,intel 18A 製程利用率的大幅提升,仍
顯示出英特爾對其最新製造節點的成熟度,於 Nova Lake 上市前已具備越來越高的信心


2026年7月15日週三
英特爾 EMIB-T 封裝問世:HBM4e 速率達 12Gb/s、成本較 CoWoS 低 40%
在 IEEE 2026 電子元件與技術大會(ECTC)上,英特爾端出下一代封裝解方 EMIB-T,正式向台積電 CoWoS 叫板。這項技術最大亮點是把「TSV 矽穿孔」整合進 EMIB 的矽橋,讓電流垂直穿過基板直達晶片,徹底解決供電瓶頸。
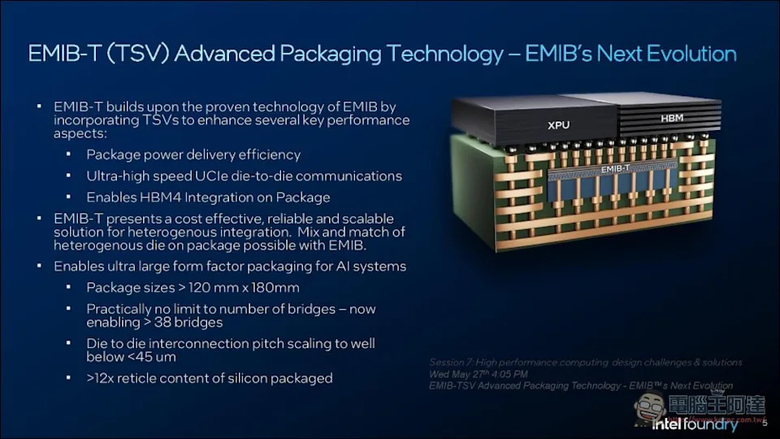
第一層互連凸點間距縮小至 25μm,封裝尺寸擴展至 120×120mm
單一封裝整合超過 9 倍光罩面積的計算與儲存晶片,實際已突破 10 倍光罩晶片數量
經訊號與供電完整性協同優化,HBM4e 傳輸速率達 12Gb/s,UCIe 介面達 64Gb/s
英特爾副總裁 Rahul Manepalli 表示,EMIB-T 將保留現有 EMIB 約 0.25pJ/bit 的能耗效率,並進一步提升互連密度。
EMIB-T 技術核心:把供電路線從「繞路」改成「穿牆」
傳統 EMIB(Embedded Multi-die Interconnect Bridge)使用嵌入式矽橋在局部實現高密度互連,但電源必須繞過矽橋進行佈線,供電路徑長且損耗高,遇上 HBM4e 這類高頻寬記憶體時容易產生電壓降。
EMIB-T 的解法是在矽橋中整合 TSV(Through-Silicon Via,矽穿孔)與 MIM(金屬-絕緣體-金屬)電容,讓電源與訊號都直接垂直穿過矽橋。電流直穿基板抵達晶片,大幅縮短供電路徑、提高供電密度。如果說 EMIB 是連接芯粒的橋梁,EMIB-T 就是一座立體化的交流道。
規格全面放大:120×120mm 封裝、9 倍光罩、20 顆橋接器
英特爾官方資料顯示,EMIB-T 已在超過 120×120mm 的封裝中,容納大於 9 倍光罩面積的矽晶片,包含 12 顆 HBM、4 個密集小晶片與超過 20 個橋接器;第一層互連凸塊間距縮小至 25μm。
英特爾同時展示了三項延伸技術:
3D SRAM 小晶片整合:透過扇出型嵌入式橋接平台(Fan-Out Embedded Bridge),在 50:50 讀寫工作下達 265 GB/s/mm² 的頻寬密度,每位元能耗低於 0.24pJ/bit,低頻下可降至 0.15pJ/bit。
超大型 HLFF 封裝:EMIB-T 具備擴展至 240×240mm 超大型封裝的潛力,可整合 ASIC、HBM 與 I/O 等多種晶片,並透過材料與製程創新克服超大晶片複合體在封裝成型時的流動距離與空洞問題。
訊號與供電完整性優化:英特爾資料顯示,在 12Gb/s 速度下,眼圖(eye diagram)寬度約 67%(搭配 DFE 均衡)。
英特爾計劃 2026 年起生產 120×120mm 的 EMIB 封裝基板,未來將擴展至 120×180mm,可容納超過 24 顆 HBM 堆疊、8 個運算小晶片與 38 個以上 EMIB 橋接器。
對比台積電 CoWoS:成本低 40%、良率突破 90%
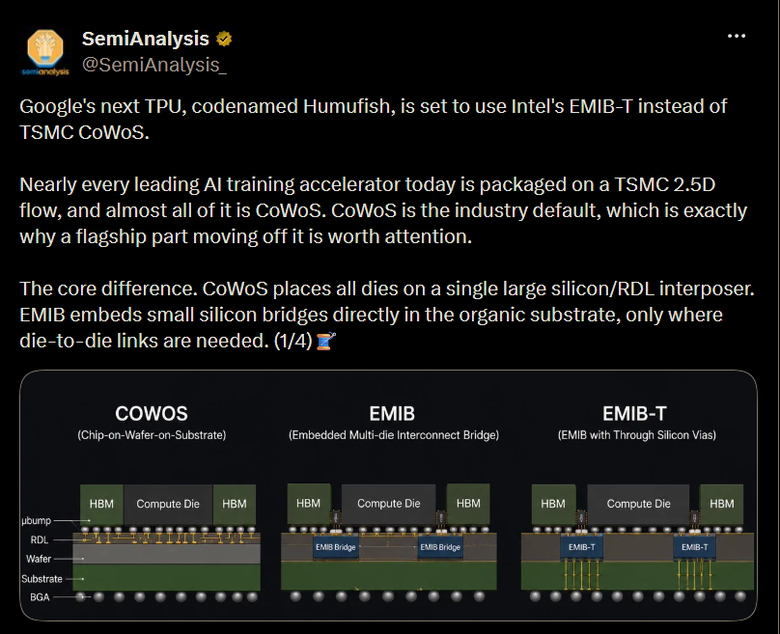
CoWoS 將所有晶片放在大面積矽中介層上,封裝尺寸受光罩極限嚴格限制;EMIB 採用局部矽橋嵌入有機基板,只在需要互連的地方進行橋接。微小的矽橋可在晶圓上密集排列,材料利用率近 100%,去除大面積中介層後,封裝成本較 CoWoS 方案降低超過 40%。良率方面,EMIB-T 已突破 90%,達到業界領先水準。英特爾表示,EMIB 在成本、可擴展性與效能上具備優勢,效能足以比擬更高階的 SoW(Silicon-on-Wafer)技術。
英特爾強調,EMIB-T 的關鍵優勢在於與 IP 和製程節點無關的特性,客戶能將採用不同架構、不同第三方晶圓廠或英特爾內部製程節點製造的晶片自由封裝在一起,可簡化供應鏈管理。
客戶名單成形:Google TPU、聯發科接連轉向
Google 下一代 TPU 已決定放棄台積電 CoWoS,改用英特爾 EMIB-T。聯發科在 COMPUTEX 2026 宣布下一代晶片將獨家採用 EMIB-T。Google 規劃在 2027 年的 TPU v9 採用 EMIB 封裝,並由聯發科承接設計工作。Google 也考慮跳過聯發科、直接將晶片設計送交台積電以節省成本,但封裝階段仍由英特爾處理。
聯發科 AI 戰略大轉型:從賣晶片變賣機櫃,郭明錤揭密兩大獵單目標
聯發科與英特爾的合作延伸出新的台系供應鏈,力積電(PSMC)與 AP Memory 已加入 Google TPU 供應鏈。AP Memory 的 SiCap(矽電容)產品在聯發科的 Google AI 晶片設計中扮演關鍵角色,由於預期 2027 年底 SiCap 產能將達每月 10,000 顆,力積電可能在產能擴張上扮演要角。
Tom's Hardware 報導,EMIB-T 預計於今年底前進入試產。英特爾也同時發表新的散熱器設計,可讓熱介質材料的空洞減少約 25%,並推出新的熱壓接合製程以降低大尺寸封裝基板的翹曲。
CoWoS 獨霸時代的終結者?
CoWoS 在 AI 浪潮興起後成為業界搶手的瓶頸資源,台積電產能長期供不應求。英特爾 EMIB-T 提供一條不同路線:把晶片放在小塊矽橋上橋接,避開大面積矽中介層的成本與尺寸限制。進度方面,英特爾已在 ECTC 2026 端出 12 篇論文圍攻 CoWoS,從電源完整性、訊號完整性、散熱、材料四大面向同步推進。2028 年封裝尺寸擴展至 120×180mm、整合超過 24 顆 HBM 堆疊的規劃,意味著先進封裝正從晶片連接走向系統級整合。
不過 EMIB-T 的商業化仍有變數,Google 與聯發科的訂單最終仍取決於英特爾的實際量產良率;Apple、AMD、NVIDIA 等大客戶雖傳出接觸,但尚未公開承諾。英特爾自身 18A 製程何時達到業界標準良率,也是 EMIB-T 能否順利推進的關鍵因素。還有台積電也不是一直守著 CoWoS,面積更大、利用率更高的 CoPoS 也在路上了,誰在這場先進封裝大戰中能取得最終勝利還很難說。


外媒與研究機構報告,Google 傳出下代 TPU「Humufish」改採英特爾 EMIB-T 先進封裝,若消息屬實,將是多年來首次從台積電 CoWoS 轉向其他方案。Google 從第三代 TPU 一路都採用台積電 CoWoS,並在第七、八代 TPU 轉向 CoWoS-L,如今若改用 EMIB-T,代表封裝策略出現重大變化。
EMIB-T 是英特爾 EMIB 的強化版,特色是晶片橋加入 TSV、MIM 電容與專用接地層,強化供電完整性與高密度晶片連接。CoWoS-L 靠 RDL 中介層與局部矽互連橋,有更強的整體佈線;但 EMIB-T 不受大型中介層限制,且在機械結構與供電設計可能有不同優勢。業界分析指出,Google 之所以考慮轉向,可能同時出於技術、成本與供應鏈分散等因素,尤其是台積電 CoWoS 產能持續吃緊。
這項傳聞也與市場對 Google TPU 供應鏈的最新看法相互呼應。摩根士丹利 14 日報告指出博通仍長期維持 Google TPU 約八成市占,聯發科參與雖然「確實有」,但不至於顛覆既有格局;聯發科封裝執行仍面臨風險,因 2 奈米 TPU 量產仍須依賴台積電 CoWoS,EMIB 封裝在 Google 所需的大規模應用尚未完全驗證。另有報告稱,Google 已選定聯發科參與下代 TPU 的 3 奈米設計,正在嘗試降低單一供應商依賴度。
若 Google 最終採用 EMIB-T,不只代表 TPU 封裝路線改變,也可能反映希望台積電產能受限之際,與英特爾建立更深合作分散風險。對英特爾而言,若能拿到 Google 這種大客戶,更有助強化先進封裝與晶圓代工生態的市場地位

按時程應該ES2甚至QS都跑完了已經在跑第一批量產(或是排位比較差等後面第二批)
說這時候能突然喊咖砍單很令人懷疑
即使是還沒開始量產還只到QS,也是早已上量產排程離開工不遠的時間點,突然這時才說要轉回18A去生產,問題NVL的18A驗證到哪了?
ES?
還是QS?
排上排程的訂單突然砍單預計要損失多少訂單訂金?
別忘了整個工序至入各地庫房預備開賣至少要3~4個月甚至半年,7月中才說要改單轉回去,那開賣要延後到什麼時候?
當然其他等排隊還是覺得產能不夠用的客戶大概很高興就是
要真的INTEL這時砍單,說不定AMD等已經接到通知可以開始分瓜釋放出來的產能分配
至於COWOS,平平叫COWOS,可細分起來裏頭成本差的可大了
貴貴的全矽中介的就只有COWOS-S
客戶先前就已經從過去高成本的COWOS-S已經開始往COWOS-R/L等轉換
報價更便宜的它廠類COWOS量產也已開始接單(像是日月光.矽品)
本來這就預定各封裝傳統廠商會陸續接手的業務,不然光憑TSMC自己怎擴廠都不夠用,這點看Q2財報時TSMC樂見各廠分攤封裝產能壓力的態度也知
金融媒體在財報前夕突然殺出來,智商不在線的報導最好還是謹慎看待,有時候還是別有意圖的
















內文搜尋