

有興趣的話,可以多交流,沒有最好的方法,只有最適合的。
2021年,裸辭了工作20年人人稱羨(是嗎?)的工作,年所得120萬全部歸0,
為何說時裸辭,是因為不符舊制退休資格,未滿55歲,所以累計的舊制
年資一夕消失。
家庭成員是夫妻二人生活,皆無工作,目前無負債,生活全靠個人之前存款,
跟月配三兄弟的股利。
2025/12/20 ==============================
有人問到股息是否再投入?是也不是,退休了,沒其它收入,生活費只靠股利,
跟存款利息,目前仍是定期定額(有設定條件)購入高股息的ETF為主。
2026/06/03 ==============================
經歷過2000年風暴,看著同事投資的基金,股票,退休金(因為ICSC從母公司(CSC)獨立,
拿了一筆錢結算金)什麼的,近乎歸苓,等於要再重新奮鬥15年,之後又換了公司,開戶也只
是要變現員工認股的股票,真正開始是在2008年海嘯前,也算小小的震摵一下,雖然2010起
就想學少年股神,一直到2017年左右才算有底氣,但也還一直忍耐到2021年中才辭。
問我有什麼選股技巧?抱歉,股票的技術曲線什麼的我都不懂,也看不懂公司財報,純粹就是
印象分數,唯二標準就只有1.低買高賣,2.複利。
不要只是羨幕別人這兩年股市賺了大錢想跟上這一波,勸有心者先由定期定額開始,
五年,十年後還能穩定的堅持下去,應該能看清自己的路,到時再來考慮轉職問題。
但是這樣的勸告,應該不會有人聽的。
2026/09/13 ==============================
目前已進入第五年,每月支出穩定在20萬左右,大概就靠股利負擔一半(120萬左右),
另外120萬就是純靠賣股票補足。
為什麼會支出這麼多?簡而言之...生活奢侈(自己感覺),夏天空調不停機,然後每年出國旅行一次,
再加上家中又有大學生...XD
類股比例
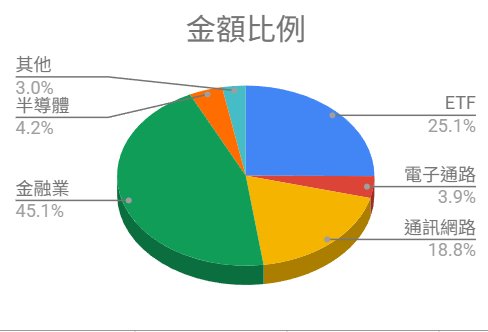
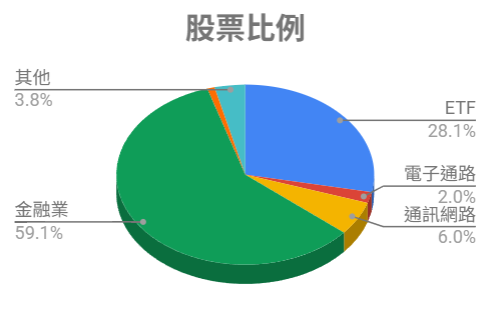
其它心得想到再陸續補囉
=2026/01/01 ======================================
股票投資
2010/11/05 30萬
2017/12/31 304萬
2018/12/31 320萬
2019/12/31 376萬
2020/12/31 421萬
2021/12/31 775萬
2022/12/31 976萬
2023/12/31 1,301萬
2024/12/31 1,609萬
2025/12/31 1,903萬
----2026/11/02----------------
2026/11/02 2,754萬
累計未實現損益 1,338萬
已實現損益 164.0萬
104年退稅 4.8萬
----2026/01/05----------------
2025年當年投資股票損益:
已實現損益 108萬
未實現損益 105萬
103年退稅 4.4萬
生活支出: 191萬
----2026/01/05----------------
2024年當年投資股票損益
已實現損益 83萬
未實現損益 -74萬
103年退稅 3.2萬
生活支出: 314萬(整修房子124萬)
--------------------------------
2025/12/18 初版















