

這裡面有包含家庭生活支出開銷,而我已經提前退休,沒有薪資所的,比較起來就很容易了。不會有薪資灌水
2020年我持股最高達到八成,那時我已經退休了
大部分持股在去年三月清空一次鴻海,今年二月清空中華電,這幾年我都只有鴻海+中華電,2020年底有開始增加玉山金,但一年左右也清空了
到了二月底,持股剩下不到5%,理論上是二月底最有錢才對,因為這時間點我的持股幾乎清空,而且是偏高價位清空
但實際上我的資產最高紀錄落在八月中
目前的持股回到29.31%,其中鴻海佔57.03%,0056佔42.97%,0056是六月開始買入並持續操作
0056的降低成本是在六月開始從29.5開始買入,買到七月份的26.2,到了八月份漲回到29.4甩掉養不起的部位大約三成,當然是無虧損下賣掉,這時平均成本壓低到26.6,不過這裡壓低成本有用七月後產生的定存利息壓低。
最新的數據是總資產還有最高紀錄的98.07%,生活費開銷在創新高後大約佔了0.25%,生活費開銷還在持續增加,因為雙十一到了,開始買一些高單價商品,會比之前開銷還大。也就是說如果不佔生活費開銷的話,那總資產也至少是最高紀錄的98.32%
我這樣應該贏過大盤了吧。我就一個操作方式,想辦法把所有手中的股票成本壓低到入手最低價。
鴻海犧牲一小部分賺大錢的機會,拿來每張賺一元的最微薄目標。
101~116每個價位都賣一張,賣掉股票撿一元買回來,都用預掛單,從跌停板到漲停板都掛滿
如果碰到開盤價大漲大跌就爽了。像昨天我的預掛買單本來是103*1 102.5*2 102*2 101.1*2 ....
結果開盤價101.5買了七張, 其中掛兩張的其中一張是增加存股,另一張是賣掉股票後撿一元收回的,當然買到股票有同時掛對應的賣單,所以後來又102.5 103各賣一張
用這樣幾乎每天都能賺錢的方式,在股價回跌時加碼,隨時控制每一張成本都可以達到入手最低價。一路買到99.5都可以保證平均成本不超過99.5,當然跌破就要稍微辛苦一點重新平衡。
0056也是類似,只是0056不容易賺價差,我用定存利息替代。反正之前大量出清持股,產生了大量閒置資金。跟只買不賣的存股比較起來,定存利息是多出來的獲利。也算股息以外的投資收入。
我的操作會是先想好策略,在拿歷史紀錄模擬。分析有沒有缺點,自己能不能接受,資金可以撐到股價跌到哪個價位才會撐不住。都想好以後。接著就像一套程式一樣規律的執行。
每天收盤後就用計算好的數據,照表下預約單。


Mavs41Forever wrote:
兩股票每年總報酬率一樣
一個公司配現金
一個自己賣股得同樣金額
最後見媽祖時 孝男孝女清算兩股票 結果得同金額
這些年來 除了稅和心理上 有什麼不同?
很少人會做稅後的比較。但如果您是高所得者,稅也是要考慮的。
投資目的不同採取的標的也不同。
身家不一樣想法也是有出入。
拿0050跟0056來說
一個配息高、一個配息低,如何選擇?
如果是一位年輕小夥子或者是想積攢資產的人就會選0050
如果是即時行樂者,或是退休人士需要生活費,那多半會選0056。
投資就是這樣,要看出發點是甚麼然後選擇適當的標的。
不要道聽塗說一知半解就跟班。
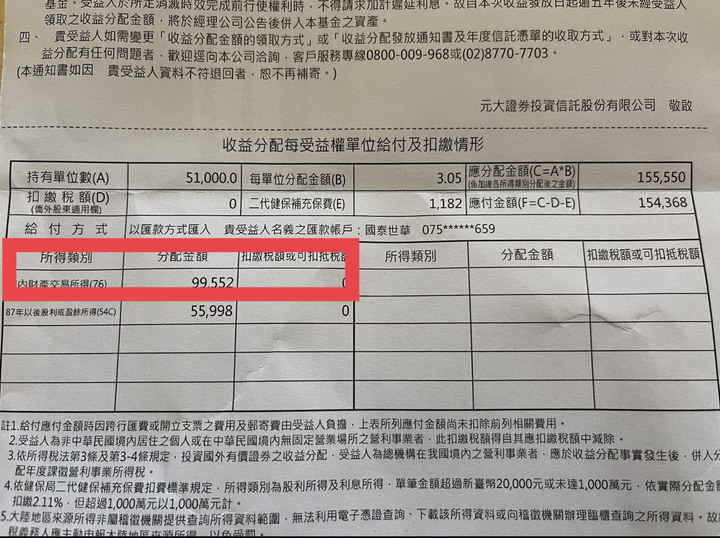
PS.在目前稅制下,高配息除了2.11%的健保附加費外還要併入綜合 所得課稅。然而股票價差的資本利得卻完全免稅。因此除息前賣出,除息後伺機買入,應該也是一種策略。
股市裡就如在賽馬群中尋找一匹獲勝機率是2分之1,賠率是1賠3的馬。



英英間LKK wrote:
不要道聽塗說一知半解就跟班
思想實驗 - 心理帳號
兩標的每年總報酬率一樣 (股票/基金/ETF... whatever)
一個標的完全沒配
另一個會配現金 但每次股息再投入
而且很神奇的完全沒有時間差 沒有稅差 沒有交易成本 且得到原總報酬率
試問 若干年後見媽祖時清算 是否得出相同金額?
===
上面講的是數學 用Excel拉 會拉出一樣的結果
總報酬一樣已經了限定條件 相同的金額 只是得到現金方式不同
===
632樓是問一個問題 沒有論點陳述
上面只換個方式問
得到現金方式不同 ==> 清算時是否得出相同金額?
===
問問題沒問清楚是我的問題 我可改進
632樓中那一段文字是“道聽塗說一知半解“?
















內文搜尋