


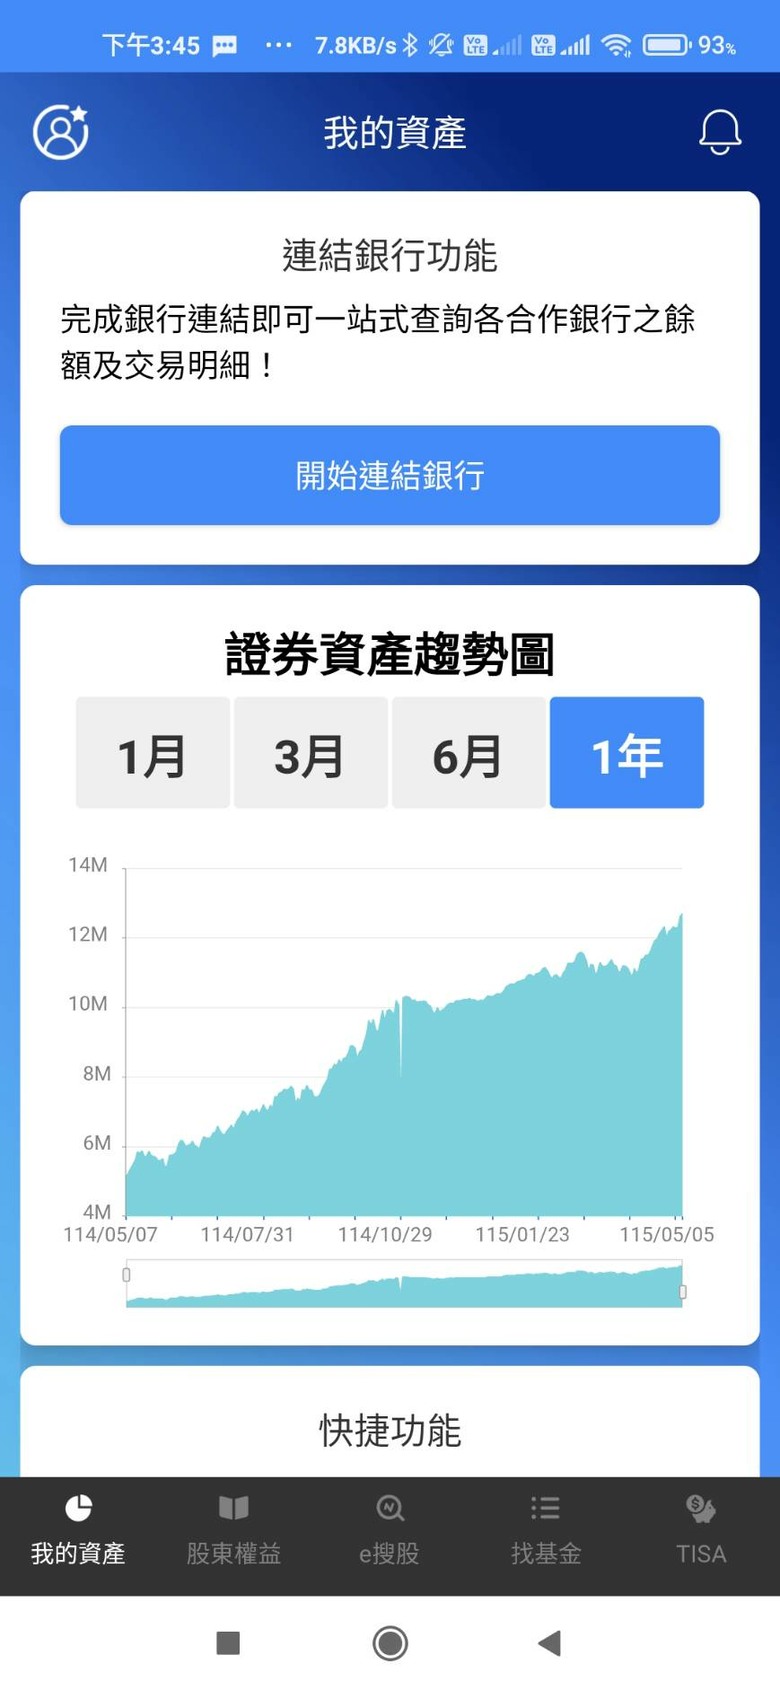
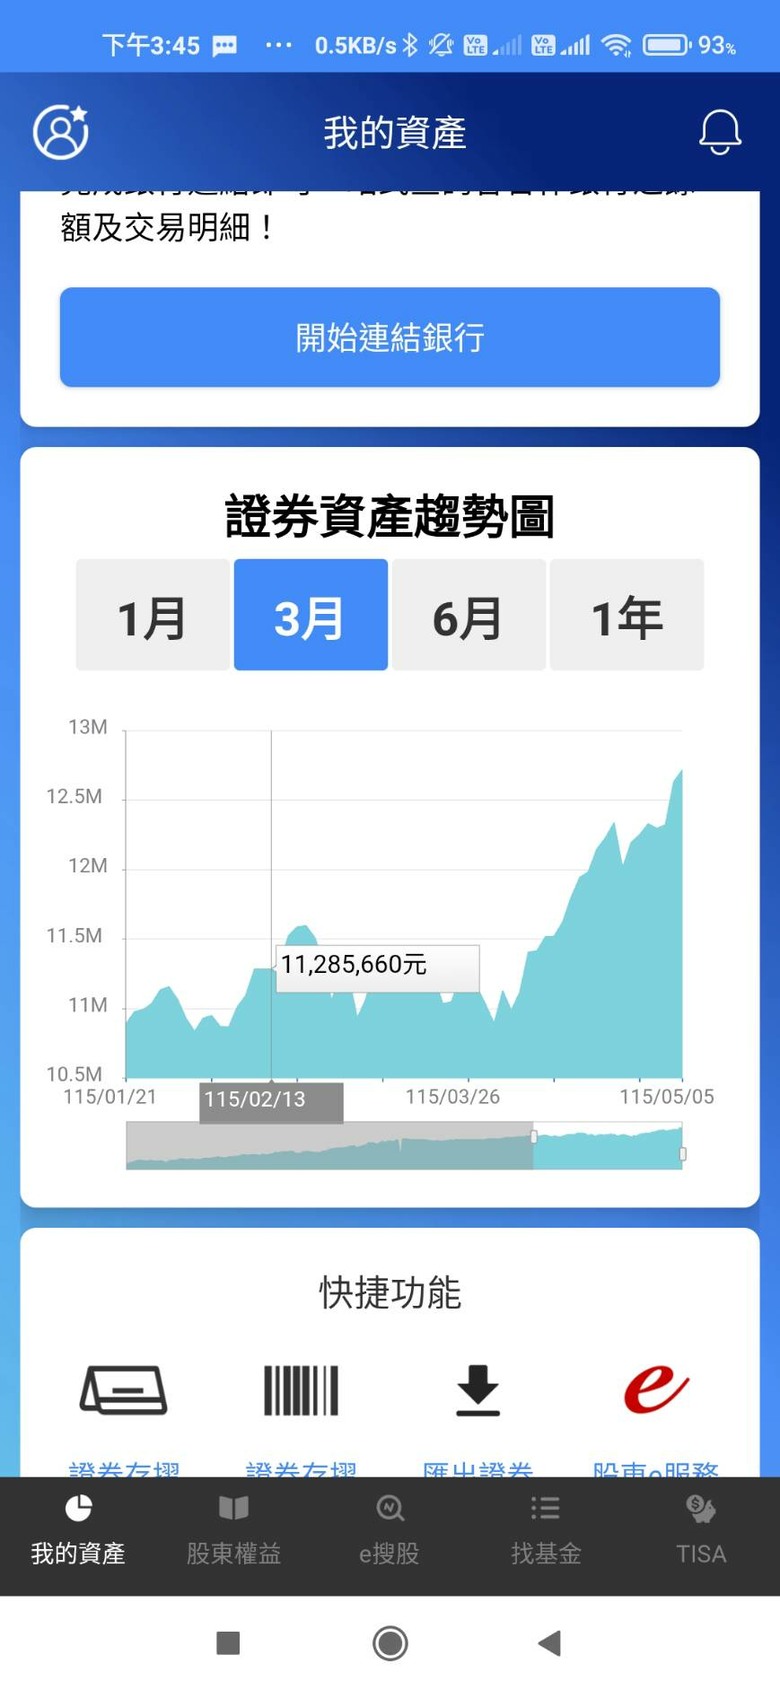
s510720 wrote:
2. 台灣應該已成國際炒股熱錢集中地 等這些熱錢離開 或被美國收割走 結局是甚麼? 到時台灣還剩下甚麼?
台股上漲可不是甚麼熱錢炒作
而是堅強的獲利能力
AI的題材美國股市也是大漲
以前拉動美國經濟的是公共投資政府放水拉動 GDP
現在是AI的基建拉動GDP
AI是否泡沫從去年就一直在談
AI的投資是否能獲利變現一直在討論
但是目前有看到兩個因素改變觀點
一是CSP的AI獲利有讓華爾街注意
二是AI Agent讓AI的投資有了回收的希望
所以CSP業者上調2026年AI投資規模
表示AI真能改變世界
所以基建的美台日韓業者股價大漲
重點在於EPS的成長
而不是以前網路泡沫EPS沒看到在吹本夢比
千金難買早知道
人生無後悔藥
股價總是在半信半疑中成長
還有人在懷疑
表示高點未到...
我24年初重壓 NVDA
當時一堆人不看好
但是23/24/25就是一直噴
直到25年10月就一直橫盤
但沒有從高點下墜
就表示AI是真的改變世界...
--------------------
這位網友大概一直想台灣賣給中國最好
但是實情卻不是這樣
別被政治左右了大腦
不然建議放空台股
實現自己的理想
看是誰對....


Sinfield wrote:
依照老川投顧年底要期...(恕刪)
高盛深度報告:即將到來的拐點——解碼AI智能體經濟
高盛估計,到2030年消費端AI代理可將全球token消耗量提升12倍,每月新增約60千萬億個token。底層算力成本的下降速度已超過token定價的降幅,超大規模雲廠商和大模型提供商的毛利率拐點或將在未來3至12個月內到來。
智能體AI(Agentic AI)正在將人工智能行業從成本敘事轉向利潤敘事。高盛認爲,隨着token消耗量即將出現躍升式增長,而底層算力成本的下降速度已超過token定價的降幅,超大規模雲廠商和大模型提供商的毛利率拐點或將在未來3至12個月內到來。
據追風交易台,高盛5月5日發佈報告稱,該行預計到2030年,消費端和企業端AI代理合計將推動全球token消耗量較2026年水平增長24倍,達到每月約120千萬億個token;若以2040年企業端代理達到峰值採用率計算,這一數字將進一步擴大至55倍。
與此同時,高盛的推斷價格與成本曲線顯示,主流大模型token定價已從此前每年約40%的降幅趨於穩定甚至小幅回升,而英偉達、AMD、谷歌TPU及Trainium等芯片驅動的每token算力成本仍在以每年60%至70%的速度持續下降,兩條曲線的剪刀差正在爲行業打開利潤空間。AI基礎設施的大規模資本開支,或將因利潤率改善而獲得更可持續的經濟支撐。
Token經濟學拐點:成本下降快於價格,利潤空間正在打開
高盛報告的核心論點在於,AI行業正從"推理經濟不確定、可能攤薄利潤"的階段,邁向"token增量以具吸引力的邊際利潤落袋"的新階段。
在AI週期的第一階段,投資者普遍將算力和token視爲成本驅動因素——更多使用意味着更多推理負載、更多加速器、更多電力和更高資本開支。但高盛的推斷價格與成本曲線表明,這一邏輯正在發生轉變。
主流大模型token定價雖已大幅下降,但目前已趨於穩定,部分情形下甚至出現回升;與此同時,英偉達、谷歌TPU(博通)、AMD和Trainium(Marvell)的每token全成本仍在快速且持續地下降。若token定價穩定在高於token成本的水平,則智能體AI採用率的提升將帶來正向利潤擴張,而非僅僅是收入增長。
高盛進一步指出,智能體AI可能形成自我強化的經濟飛輪:更低的每token算力成本催生更豐富、更復雜的代理;更豐富的代理通過更長的上下文、更多循環、更多驗證和持續監控消耗更多token;更高的利用率改善AI基礎設施的經濟性,進而支持提供商持續投入模型質量和分發能力。高盛認爲,這一飛輪與市場上"AI使用將帶來不可持續成本負擔"的主流敘事截然不同。
不過,高盛也提示風險:並非所有AI工作負載都能保證實現正向利潤拐點。對於商品化程度較高的純文本聊天機器人,競爭仍可能迫使token定價的下降速度快於算力成本。
消費端代理:從碎片化對話到"常駐"助手,token消耗將增12倍
高盛估計,到2030年消費端AI代理可將全球token消耗量提升12倍,每月新增約60千萬億個token。
報告將消費端代理分爲兩類:一是"按需型"代理,如OpenAI Operator、Claude Code等瀏覽器端代理,由用戶發起任務後自主規劃、執行並返回結果;二是"常駐型"代理,如持續在後台運行的郵件監控、日程管理或數字生活助手。高盛認爲,最大的token消耗躍升將發生在代理從用戶發起任務轉向持續後台運行的階段——代理持續監控上下文並在需要時主動行動。
從模擬數據來看,普通LLM聊天機器人每次會話消耗約1,000個token,嵌入式Copilot每天消耗超過5,000個token,而常駐型代理每天的token消耗量可超過100,000個。
高盛預計,到2030年每日AI查詢量將從2025年的約50億次增至約230億次,其中最多30%將流向搜索、購物、旅行、郵件及個人生產力等領域的代理。與此同時,傳統搜索引擎在查詢量中的份額預計將從2025年的68%降至2030年的36%,LLM原生應用的份額則將從12%升至31%。
企業端代理:工作流複雜度驅動token強度,2040年消耗量或達55倍
高盛預計,企業端AI代理將成爲最大的token乘數,到2030年推動全球token消耗量增長24倍,到2040年峰值採用時進一步增至55倍,屆時企業端工作負載將佔全球token總使用量的70%以上。
企業端代理之所以比消費端代理更具token強度,在於其工作流要求代理執行更復雜、更精確的操作——監控任務、檢索上下文、推理異常、驗證輸出、更新系統並在整個工作日中持續上報問題。此外,企業代理往往涉及更重的多模態輸入(語音、圖像、文檔、屏幕活動、應用數據、日誌及結構化系統記錄),這將顯著提升token強度。
高盛通過構建模擬代理對不同職業的token消耗進行了量化測算。
結果顯示,編程代理每天消耗約700萬個token,API成本約爲13美元/天,遠低於人工成本,這解釋了爲何軟件開發領域的代理採用速度最快;呼叫中心代理每天消耗約200萬個token,但若依賴實時語音處理,成本可高達92美元/天,使全面語音自動化在經濟上仍不具競爭力;數據錄入代理每天消耗約2,500萬個token,成本約爲60美元/天,仍低於人工成本。
高盛指出,企業端代理的採用速度將取決於token量、API成本、模態組合和實施複雜度四個變量。以文本爲主、工具生態成熟的工作流將率先規模化;以語音爲主或深度集成後臺系統的工作流則可能進展較慢。
從採用曲線來看,高盛認爲企業端智能體AI最可能遵循S型曲線,預計峰值採用率約爲35%至40%的知識工作者,達峰時間約爲15年,快於歷史技術擴散的中位數(29年)。
資本開支可持續性:利潤改善爲超大規模雲廠商提供更大空間
高盛報告的一個關鍵投資結論是:超大規模雲廠商利潤率的改善,將使當前高企的基礎設施投資更具可持續性,從而化解市場對AI資本開支回報的核心疑慮。
報告指出,目前運營商在滿足當前及未來算力需求方面仍受供給約束,谷歌和Meta均已上調2026財年資本開支預期,亞馬遜管理層在一季度業績後也重申了維持高資本開支的策略。高盛預計,隨着利潤拐點臨近,投資者將越來越多地尋找回報可見性的證據。
在具體標的方面,高盛對亞馬遜的核心邏輯在於AWS收入增速重新加速(一季度同比增長28%),並擁有3,640億美元的收入積壓訂單;對谷歌的看法基於其雲業務一季度同比增長63%、積壓訂單環比近乎翻倍至約4,600億美元;對Meta的判斷則基於其廣告業務增速顯著超越數字廣告行業整體,以及AI算力在提升用戶參與度和廣告變現方面的持續貢獻。
在軟件領域,高盛認爲更低的token成本使軟件廠商更容易將代理嵌入現有產品而不顯著影響毛利率,同時支持圍繞成果、生產力或工作單元而非單純席位數量進行定價,從而擴大軟件可尋址市場。對於IT服務公司,隨着代理將AI消費從獨立工具轉向企業級、高集成度的工作流改造,對集成、治理和託管編排的需求將大幅提升,Accenture被視爲這一趨勢的主要受益者。
------------------------------------
AI Agent帶動Token經濟學
今年的股市大漲
跟去年只漲NVDA不同
而是整個產業鏈的大漲
表示資金正在尋找產業的破口然後大力買進
電力,基建,存儲, 算力全在漲
然後再找出供需的弱點然後投資
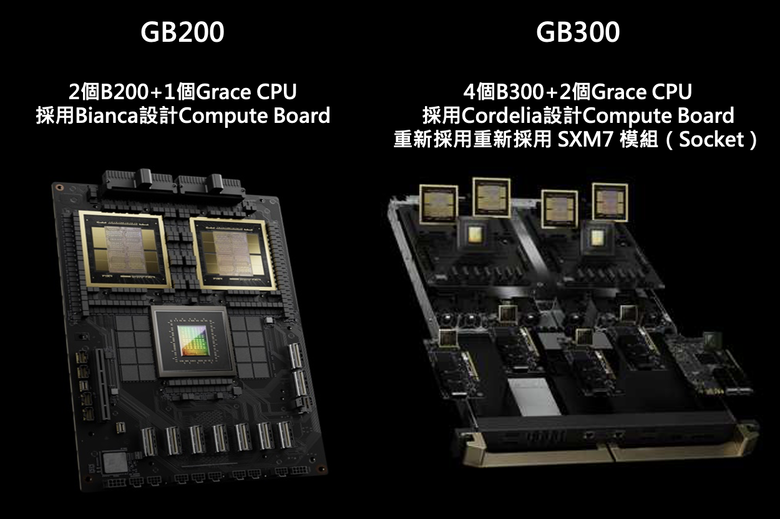
CPU的重視,其實有在看NVDA的GB200/300架構就知道了
GB200是2個GPU die加一個Grace CPU
那顆CPU是聯發科的Arm架構
其實不用到推理階段
GPU: CPU在die方面就是2:1
最基礎的單元就已經到了2:1
再加上系統
所以CPU一定用比較多
Arm架構比較省電
所以聯發科難怪一直噴...
AMD是自有架構, 自己GPU與CPU都可以自己做
所以AMD也噴了
股市反應的是未來
目前的股價看的是遠期市盈率
AI開始取代低階工作
爆發是工業革命級別
人類歷史的重大改變
所以初階的硬體建設當然股價暴漲
GPU要HBM
當CPU要多
現在的電腦架構是馮諾伊曼架構
CPU當然要一堆記憶體
用的人多要更多存儲
所以NAND/DRAM/HD一直噴
記憶體的需求比CPU的需求增幅還要大
股市看的是未來
韓國三星海力士與美光, SNDK大漲是應該的
問題是大漲後遠期市盈率也會隨時間的推進而降低
所以持續的大漲
以後三星的市值要超越台積電也是可以想像
台積電是穩紮穩打...
---------
其實華爾街的作風
真要鎖住利潤
NVDA一天就漲40%過
AVGO也玩過
後面的散戶都沒得吃這一段
















內文搜尋