


投資有賺有賠是絕對真理,
1. 只要國中程度加減乘除就可以想通 ---除非全世界平均成長率9%, 否則一個公開管道保證收益9%, 全世界的資金都會進來, 輪不到你
2. 簡單的經濟學123, 除非有扭曲的行為, 例如內線例如特權特許例如限制障礙, 否則都會達到均衡
3. 所以所有的騙局都是讓你以為你能得到別人沒有的管道....(例如炒作股票, 你都會以為自己不會是最後泡沫的那個衰鬼)
4. 如果是安聯發行的(那不會是騙局, 只是有賺有賠, 你可能沒被告知並了解風險
5. 如果你聽道的是某種特別管道(例如海外才有...)你只是轉一手的, 例如拿給你的東西是一家海外公司然後那家公司超會投資或可以參與安聯的某項投資..........那醒醒吧

一、5趴手續費太高,還不如去基富通買基金
二、除非定存,否則投資一定隱藏風險,配息可能虧損本金
三、保險公司的可選標的會被限制,你想投的標的不一定會有
至於你如果有另外保險的考量就另當別論,目前想到只有這些

shoo42.tw wrote:
這幾天遇到朋友跟我推薦一款每年可以領9%的利息
聽說是股票跟債卷的組合
已經連續30年連續賺錢
比如投入100萬,會先扣5%類似手續費
但每年一樣會配利息100萬*9%左右=9萬
(說是保本不是從95萬開始算)
每個月固定約有7500元可以拿
隔年109萬繼續約9%的年利息再領取
一直不跟我說是哪一隻,很神祕
不綁約、可月領利息、可變更投資標的等,這部分只是初階而已,還有進階
大家有聽過這種投資型嗎?
我雖然知道投資歸投資,保險單純一點
但還是想要了解一下這類的投資型差異性
謝謝
保證每年獲利複利滾入還保本喔

老鼠會的所有要件都齊全了
你還等什麼?賣房子賣腰子賣馬子梭哈了啊!
帳號養十幾年只為發這篇不簡單喔


shoo42.tw wrote:
這幾天遇到朋友跟我推...(恕刪)
真心建議樓主大大,除非你對它很了解。
不然真的不要買這種的。
保險純保險。比較簡單。
不是看衰別人還是小心眼見不得別人好。
是因為小妹有莫名參加這個,我爸爸被業務員說服,半人情保單,以為很好。又有利息可以領。結果是投資型保單。手續費很高一次就扣好幾萬走。現在是負的。
保險保障好像解約也沒有了。
小妹的以前也有在這邊請教類似的問題。
建議不要買,可我爸耳根軟,聽到一年5%利息。又是熟識的業務人員推薦好多優點就執意要買。好啦現在過三年目前只剩78萬左右。
小妹目前參加股市操作成績還比這個好。
感覺浪費時間和不自由買那個。
有套住沒有業務員講的那麼好的結果圖參考。
總結除非樓主大大夠了解產品。不要是業務人員片面說很好才買。不然可能會賠錢機會大。想到這樣。
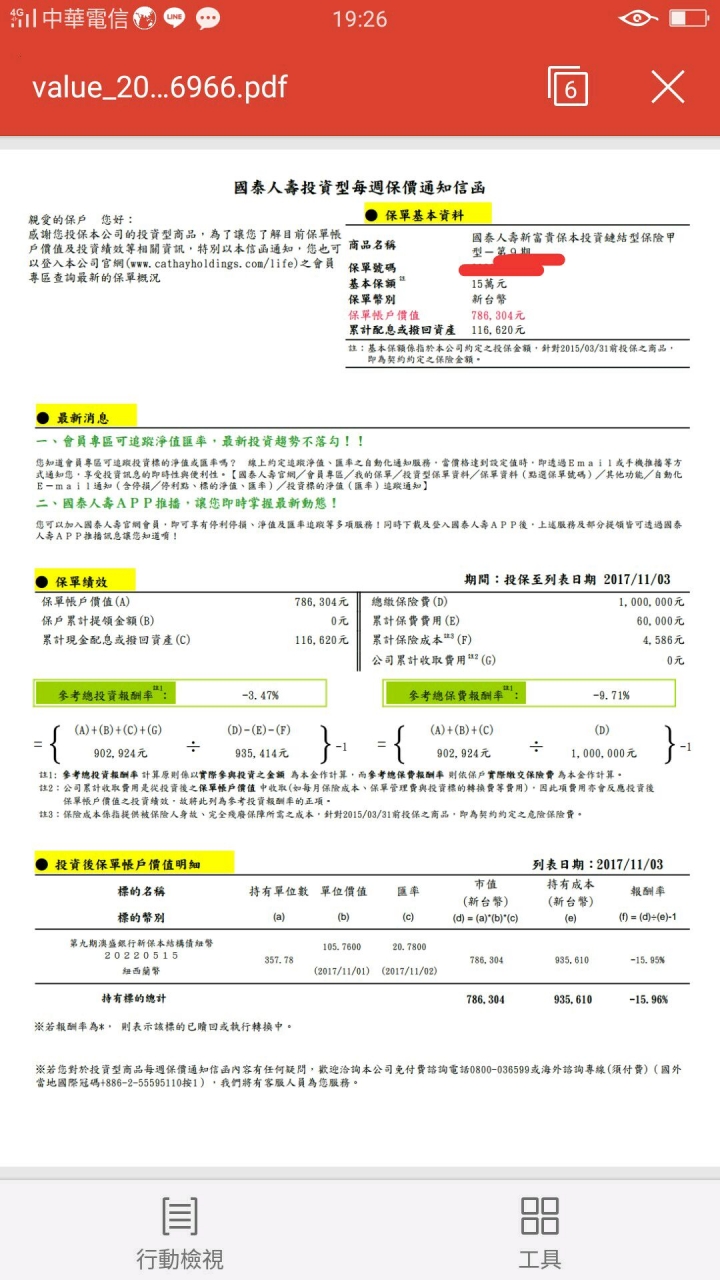

大概是這這種狀況吧!
那下游的資金養上游
















內文搜尋