恬適生活 wrote:請教"帳戶價值 N ...(恕刪) N=A-C-D-E+L覺得便宜是因為基金有獲利,當然長期投資應該不至於虧損,只是放上10~20年真有那個價值嗎?或如樓上說的成本是越扣越多...
恬適生活 wrote:請教"帳戶價值 N ...(恕刪) 帳戶價值是看基金的投資績效本來就不是定值要算也是"假設"報酬率8%,去算N年後的帳戶價值女性定期壽險保費僅有男性一半當然沒有這樣比的投資型貴還便宜?你把20/30年累計的附加費用+危險保費(行政管理費當作投資基金的費用,銀行收0.2%,保險公司收100/月)跟全球人壽20/30年定期壽險總保費比較就知道了也有少數連附加費用都算進去,還是比全球人壽20年定期壽險便宜如安泰,三商美邦安聯可以避開全部135%的附加費用,只收危險保費,當然也低於全球人壽20年定期壽險
恬適生活 wrote:請教"帳戶價值 N ...(恕刪) 我就是兩者都有買而且投資型保單避開全部的附加費用,只有收危險保費而已對我來講當然是投資型保單便宜全球人壽的定期壽險,因此被我減額繳清了事前不做功課的人,大概就不會是這麼一回事了
AMD_Hammer wrote:像我避開135%附加費用,只收危險保費 請問一下,小弟這一點一直沒看懂您是怎麼避開135%附加費用,只收危險保費的啊?您一樣是保投資型保單嗎?跟我們保的不一樣嗎?非常感謝
我想 有點離題了 哈哈不過竟然要討論 那就討論大一點 讓大家想多點 考量多一點.....先想想自己對保險的目的吧!!!還有 年紀的問題 (記得5X歲後 要體檢比較現實的考量 能負擔多少保費買了一份保險後 下一份保險是何時買 ? 要不要買?爸媽自己另一半小孩?保險能夠保到幾歲 保障到哪時候終止 這都可以考量規劃進去SO像小弟的想法是....有出基本上 要有回 比較老人家的想法所以偏向終身壽險 搭配其他像現在很多人的想法是用小小的錢 獲取 "一定區間" 最大的保障 但這錢 有去無回 區間內發生事情才有理賠像定期壽險s831079 wrote:謝謝大大的提醒果然“...(恕刪)
THS99 wrote:我想 有點離題了 哈...(恕刪) 保險最基本目的就是在於"突然離去時,給與家人一份保障",富者則是用來節稅.但常會被貪念,而變成繳這麼多錢,應能先拿多少算多少;保障越高越好;可順便投資加強保額....etc.到頭來全都是被保險公司算計賺走了!Why ?!? 各類的統計資料,圖表,風險...etc.都擁有的精算師,加上公司獲利,產品...etc.包裝成流行的話題商品,透過行銷廣告,業務三吋不爛之舌洗腦大眾,久而久之變成趨勢.當大家都擁有時,沒有投入者就好像不自在一樣.廢話真的太多了......總之,回歸原點最實在啦!!P.S 過往的一堆醫療險事實上也是如此,也看過任何大小病都可請領費用的商品,同事用的好高興,但卻是自"保額"中不斷扣除......這真的是好商品嗎?!
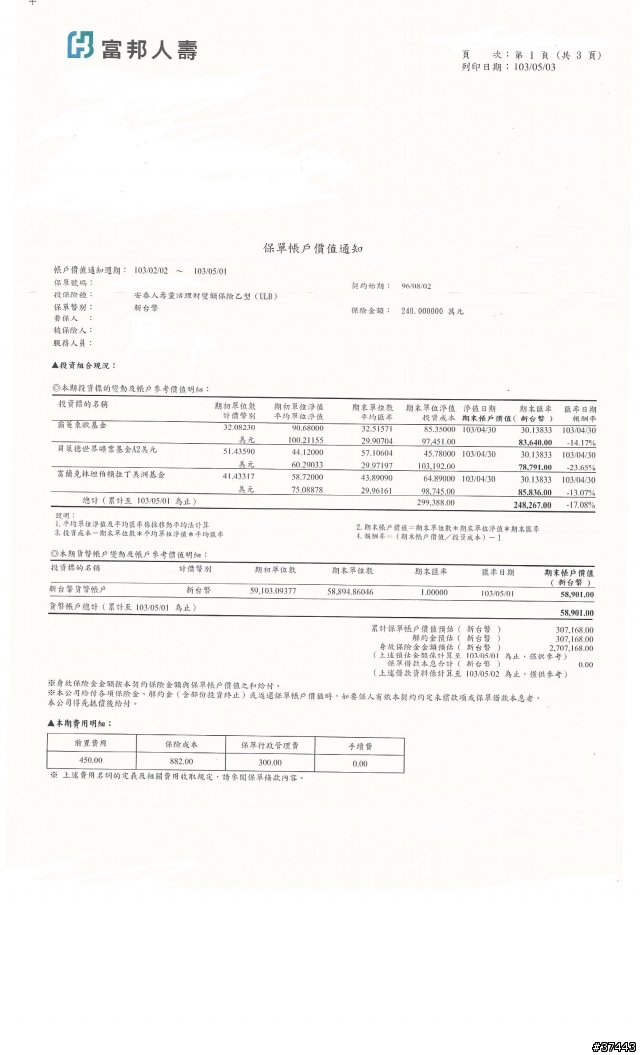
sy0600 wrote:這是我保了多年的投資...(恕刪) 簡單的說吧!如你將投保至今的保費當作是買高保額"定期險",算一算是否已很划算了?!不要想錯是"繳了那麼多保費都沒用到"!!! 最好不要用到不是嗎?!至於相關的投資....近幾年多頭走勢下都已到相對高檔區,報酬卻依然是負值,那麼轉正的機會又有多大呢?!或許未來幾年還能有一波,但你能加碼投資攤平成本嗎?!即便可以,回到原點,多頭走勢下這幾檔標的績效遠低於其它標的,還能再加碼嗎?!將保單費用細項仔細翻閱,未來5~10年費用將是多少,相對保額是否划算再做決定吧!
s831079 wrote:請問一下,小弟這一點...(恕刪) 第一年目標保費要扣85%,超額保費扣3%時:目標保費規劃700元"/年" ,其餘皆為超額保費700*85%~0第二年目標保費扣xx%?目標保費=0,且拉高保額,0*xx%=0第六年目標保費0%,超額保費扣3%時:全部都為目標保費所以投資基金&高保額,不用附加費用,也不用超額手續費投資基金0手續費(不過0外扣手續費我也不屑投,主動型基金本身就內扣太多)高保額只要危險保費打敗市面上所有標準型定期壽險(10/15/20/25/30年平準定期壽險,一年期定期壽險)當然現在沒有這種投資型保單保險公司有精算師銀行各類商品沒有專人審核過嗎?一定對消費者有利嗎?基金經理人就吃素嗎?不做功課去哪裡都吃虧