

過去一世紀,全球汽車產業的生殺大權,掌握在象徵傳統燃油車巔峰的美國底特律(通用、福特)與德國狼堡(福斯總部)手中。然而,隨著馬斯克(Elon Musk)顛覆性的「第一性原理」思維介入,汽車的定義被徹底改寫。
如今,傳統巨頭的光環正在消退,全球車市已正式進入「矽谷軟體定義」與「中國極致供應鏈」的兩強對決與融合時代。
一、 核心起點:馬斯克的「發想」與破局
馬斯克對汽車業的改造,並非只是把引擎換成電池,而是將汽車視為「裝了輪子的智慧型手機」。他的三大核心發想,徹底擊碎了傳統車廠的百年護城河:
• 軟體定義汽車(Software-Defined Vehicle): 車輛不再是出廠即定型的硬體,而是能透過 OTA(空中下載技術) 持續升級、進化功能的軟體載體。
• 極簡主義與硬體大整合: 捨棄燃油車數萬個繁複零件,改用一體化壓鑄技術(Megacasting),將底盤、車身結構大幅簡化,徹底顛覆百年來的流水線組裝邏輯。
• 自動駕駛與 AI 願景: 將汽車的終極價值錨定在 FSD(完全自動駕駛) 與神經網路晶片上,讓傳統車廠引以為傲的引擎與變速箱技術一夜之間失去溢價空間。
二、 時代的眼淚:底特律與狼堡的失速
面對這場變革,底特律與狼堡這兩大傳統燃油車的聖地,近年來陷入了巨大的轉型泥淖:
• 巨人的包袱: 傳統車廠擁有龐大的經銷商體系、複雜的工會利益,以及動輒 36 至 55 個月的漫長研發週期。
• 軟體能力的硬傷: 狼堡(福斯)曾因軟體研發部門(Cariad)進度嚴重落後,導致多款核心電動車延期上市。底特律(福特、通用)也因軟體體驗不佳、成本過高,被迫數度削減電動車產量與預算。
當汽車的競爭核心變成「晶片、演算法、螢幕與電池」時,底特律與狼堡累積百年的機械工程優勢,反而變成了沉重的沉沒成本。
三、 新霸主的誕生:矽谷與中國供應鏈的對決
當舊勢力式微,新時代的賽道交給了兩大新興勢力:
1. 矽谷的智商(智慧大腦)
以特斯拉為代表的矽谷思維,掌控了汽車的大腦與靈魂。包含最強的自研晶片、AI 演算法、大數據模型,以及對未來自動駕駛、機器人計程車(Robotaxi)的生態定義權。
2. 中國的肌肉與速度(供應鏈極致)
中國則憑藉著完整的三電(電池、電機、電控)產業鏈,成為這場變革的強大軀體。
• 極致的研發速度: 中國電動車團隊能將新車研發週期壓縮到 24 個月以內,反覆運算速度如同電子產品。
• 反向輸出的現實: 如今,狼堡(福斯)被迫尋求與中國小鵬汽車(XPeng)深度合作、共同研發軟體;日本三大車廠(豐田、本田、日產)也紛紛擴大中國研發中心,甚至直接導入中國本土的底盤平台與智慧座艙技術。
四、 結語:
馬斯克用矽谷思維做出了大膽發想,並藉由中國上海超级工廠的驚人效率將特斯拉推上王座,親眼見證了底特律與狼堡的走下神壇。
然而,這場世紀對決的下半場才剛開始。中國團隊在吸納、內化了馬斯克的發想後,正以更驚人的性價比與「內卷」速度反撲全球。未來,全球汽車業將不再是德、日、美系的天下,而是「矽谷的 AI 靈魂」與「中國的硬體速度」相互激盪、甚至是生死對決的新局。
這篇整理是否符合您想呈現的觀點與深度?如果您想補充更具體的案例,例如福斯投資小鵬的金額與細節、底特律車廠在美國市場面臨的困境,或是特斯拉最新的 AI 發展,我們可以隨時深入修改!
.........
現在 在大陸 只有3成純燃油車 減碳
長榮海運 法說也提到 甲醇當燃料也將普及了 用風力 太陽能 產生的電 電解產生氫氣 再加2氧化碳 合成 甲醇 無碳化是趨勢


 ,而且該執行長直接說「友達很重要」,因為現在買車的人都會先看車內顯示器,友達Micro LED顯示器很有吸引力。

他透露,今年7月赴美拜訪一家車廠時,對方執行長親自與他會面,並強調顯示器在未來汽車設計中的重要性。彭双浪指出,車用顯示器已逐漸成為車廠創造差異化的關鍵,甚至有消費者選車時,開始將車內顯示器納入重要考量。
除了汽車,友達也正與客戶討論Micro LED在IT及筆記型電腦等領域的新應用。
他強調,光通訊的解決方案有很多,現在沒有人敢說誰的最好,就看誰能先將自家方案的缺點克服,凸顯產品的優勢,誰就有機會領先進入市場;他預期光通訊採Micro LED技術應該在2、3年以後量產。
對於友達發展共封裝光學模組(CPO),媒體報導大立光的看法,彭双浪認為應是報導有所誤解,友達開發Micro LED共封裝光學模組和大立光應是合作關係,而非競爭關係。
不過,彭双浪也提醒,新技術從研發走向商業化仍存在變數,後續仍須持續進行技術驗證及客戶開發。
彭双浪感慨,面板產業競爭沒一天停過。友達將採「類控股公司」的方式營運,而非控股公司型態,避免法令要求重新下市再上市的繁瑣程序,而與3大核心事業關係較遠的子公司,未來不排除獨力上市。
友達總經理張博儀解釋,友達顯示科技、智慧移動及垂直場域 3大事業 不分開上市,主因顯示面板平台支援智慧移動及垂直場域的需求,仍主要以面板技術作為共同平台,一旦分開上市則需滿足各家公司股東的需求,不可能無條件支援,這是經營的策略。
若各事業獨立上市,可能因股東組成及利益不同,影響集團整體資源運用。因此,友達將透過公司化管理及清楚的帳務制度,讓投資人每季都能掌握各事業的營收與獲利;共用資源則集中於總部,再依各事業需求配置。
彭双浪表示,把舊世代廠、沒競爭力的廠區「騰籠換鳥」,生產有競爭力的產品,把 (5代以下老舊 )產能轉到 (6代 7代 8代) 更高世代廠,產能利用率提高,活化資產後,錢再回到新技術應用的開發;雖然2030年純面板營收預計降至30%,其他新事業占70%,但面板產能不會真降到只有30%,大概為50%,供其它事業體使用。
彭双浪表示,友達目前並不具備完整IC封裝能力,也沒有要轉型成為封裝公司
「友達不是要進入IC封裝業,也不是要取代台積電(2330)、日月光(3711)或矽品」彭双浪17日在運動會後接受媒體訪問時,花很多時間澄清外界對友達布局半導體封裝市場的定位,他強調友達目標是成為上述企業的 關鍵 零組件 供應商,正跟客戶合作發展玻璃基板技術。。
強調高端 AI 晶片玻璃基板 先做 核心層 下一步瞄準 中介層
他指出,友達正投入Glass Core(玻璃核心層)技術,預期在未來2~3年內成熟並進入量產。
Glass Core是先進封裝基板中以玻璃 取代傳統有機材料的 核心支撐層,是Glass Core Substrate(玻璃核心基板)的關鍵結構,主要用於支撐大型AI晶片封裝,改善翹曲、尺寸穩定性及高密度布線等問題。
他表示,未來AI晶片越來越大顆,傳統PCB載板 無法符合翹曲與熱阻抗要求,玻璃基板是下一代先進封裝的共識。
市場質疑友達進軍先進封裝的雜音不少,彭双浪表示,目前AI晶片愈來愈大,先進封裝技術只有一家說了算,他強調,封裝有很多等級,Glass Core支援GPU跟CPU的是最高端的,「不是中間做電源管理IC(基板)這種」。似乎意指友達專注高階GPU及CPU晶片基板開發,批評者非此領域玩家不夠瞭解。
「友達完全具備玻璃中介層(Glass Interposer)能力!」彭双浪指出,友達也希望跨入該領域。
彈性化商業模式 正跟封測廠討論交付模式
他表示,未來友達會根據客戶的需求來選擇做哪一段,可只供應 玻璃基板,也可將 基板進一步加工製作成中介層,就如同過去做面板銷售,可應客戶要求以Open Cell、FOG或模組等多種交付型態一樣,友達具備全套技術能力,視客戶需要, 彈性調整商業模式。
而對於未來跟封測廠合作模式,是友達廠內做一段製程,再送到封測廠區完成,還是雙方共同在特定廠區合作,他表示目前跟客戶都在討論,目前屬於業務機密。
他表示,外界認為友達是半導體新兵,但其實友達已有不少業務跟半導體廠建立良好合作關係。
他解釋,友達精材(AUO Crystal)已關閉太陽能業務,目前100%營收來自半導體,主要供應半導體晶圓製造製程中所需要的Tooling(設備耗材工具),包含 Tool(工具)、Substrate(基板)與 Ring(環狀耗材組件);另外友達宇沛也提供半導體廠服務。
對於業界現在盛傳,(指群創)既有面板3.5代線設備可共用於玻璃基板,他澄清,(指群創)現有設備能轉做玻璃基板的比重「非常低」,意味重新投資需求高。
他解釋,玻璃具熱膨脹係數,遇熱會拉開線路位置,現在半導體客戶用的玻璃基板厚度達1.1mm,相對面板業平常用玻璃厚度0.3-0.6mm,目的就是加厚以減少膨脹與翹曲。
友達240億元預算支出中 半導體設備投資比例大
友達今年9月宣布與康寧進一步合作半導體先進封裝業務,雙方共同展示510 × 525mm的大尺寸玻璃核心基板樣品,市場指出該尺寸跟 (群創 )面板3.5代廠面板尺寸620x750mm不合。
彭双浪指出,510 × 525mm 這是依據半導體12吋(300mm)晶圓切割規格轉換最合適的尺寸,同時也兼顧玻璃的熱膨脹係數特性,不是( 群創用620x750mm )塞越多晶片越好。
而為投入玻璃基板,友達引進雷射改質鑽孔、金屬化填孔設備、測試與修補設備,他坦言今年董事會通過240億元投資預算(非資本支出)中,半導體技術開發與設備投資占比相當高,但並未揭露實際金額。
對於明年景氣,彭双浪認為,從研究機構看明年景氣的觀點來看,不會太差,世界經濟論壇認為明年經濟成長優於今年;不過,手機、資訊電子(IT)產品使用記憶體較多的產業,因成本上漲好幾倍,甚至拿不到記憶體,確實會受影響。
=================
美國汽車某大廠執行長在7月親自約見 彭董 ,是 通用?福特?斯泰蘭蒂斯?特斯拉?哪一家啊?
是馬斯克說友達很重要嗎 ? 要把AUO uLED 裝在那台飛天神車和 Model Y 嗎?
 如果哪一天川普投顧說,友達很重要,友達股價就變千金股囉...

有沒有照片,有圖為證嗎? 如果是 馬斯克親自約見彭董 ,那下周開市五天,友達天天漲停嗎?...
先前新聞記者報導,台積電頻繁進出友達中科廠,疑似要高價收購友達中科廠?
但今天聽彭董的說法, , 友達好像沒有要賣中科廠給 台積電,疑似要和台積電合作,轉型幫 台積電代工 玻璃材料,再轉運到 台積電中科封裝廠做高階封裝.
彭董說, 友達要做 AI GPU跟CPU這類最高端的Glass Core封裝材料供應商,不打算和群創競爭「電源管理IC(基板)這種低階廉價的封裝生意」
彭董暗指, 群創的 3.5代設備的 玻璃厚度和尺寸 和 半導體高階封裝所需要的厚度和尺寸不符,大部分設備都要報廢重買.
這次變成 友達幫 群創 和 PCB載板業者 開法會了. 現在都流行幫競爭對手 開法會嗎?
現在一台 輝達AI筆電賣到 台幣 27萬元, 如果 AUO 16" uLED 螢幕有辦法成本控制在3萬元台幣以下, 就有可能 取代 OLED 打入高價AI筆電市場.
OLED 筆電和 uLED筆電如果售價只差 2萬元台幣, 高級使用者就會選擇採用 uLED.

作者 邱 倢芯 | 發布日期 2026 年 10 月 17 日 11:54 | 分類 光通訊 , 財經 , 面板line shareLinkedin sharefollow us in feedlyline share
查看翻譯
林恩平潑 Micro LED 光通訊冷水?友達彭双浪提另一種解讀
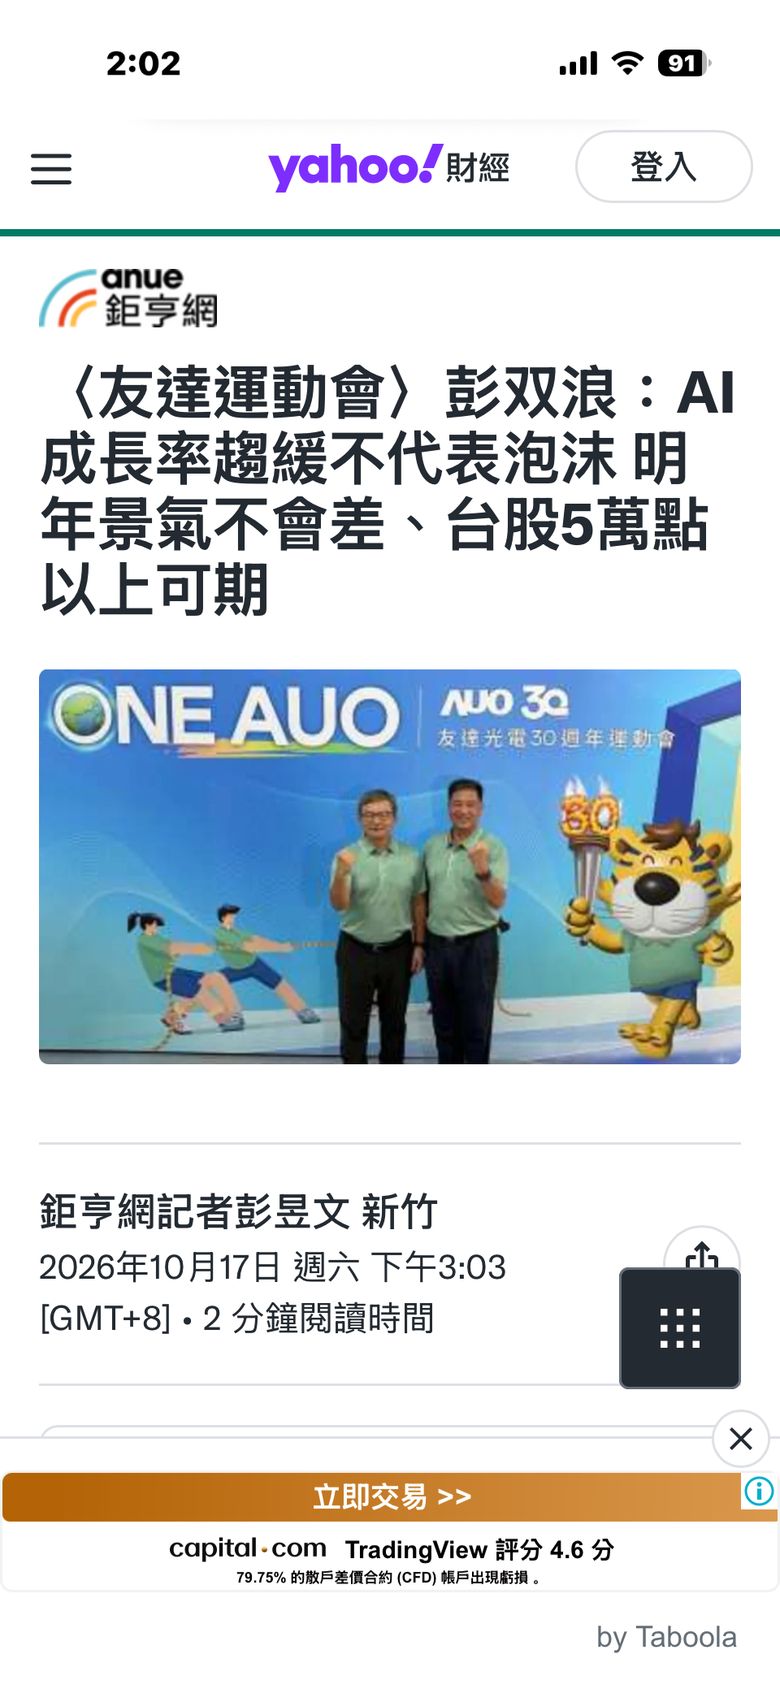
大立光董事長林恩平日前於法說會上,對 Micro LED 應用於共同封裝光學(CPO)的技術路線表達保留態度。對此,友達董事長彭双浪今日回應,目前光通訊技術仍處於發展初期,各種技術路線尚未形成定論,Micro LED 在短距離資料傳輸方面具有低功耗優勢,且友達與大立光分別專注發光元件及光纖陣列單元(FAU),雙方未來在這個領域中應該要是合作夥伴、而非競爭對手。
彭双浪今日出席友達集團運動會受訪時表示,隨著 AI 運算需求持續提升,資料傳輸對頻寬、速度及能源效率的要求愈來愈高,傳統銅線在高速傳輸環境下容易產生較高熱量,必須投入更多能源進行散熱,因此業界積極尋求以光通訊取代部分銅線傳輸的可能性。
他進一步指出,光通訊依照應用需求,可區分為 Scale-in、Scale-up 及 Scale-out 等不同架構。Scale-in 主要涉及封裝內部的高速互連,Scale-up 則涵蓋板對板或機櫃內部的資料傳輸,Scale-out 則延伸至不同機櫃及資料中心之間的連接。由於各種架構對傳輸頻寬、速度及距離的要求不同,因此也需要不同的光通訊技術。
針對 Micro LED 的技術競爭力,彭双浪強調,在 10 公分以內的短距離傳輸應用中,Micro LED 具有能源效率優勢,耗能約為傳統銅線的 5% 至 10%,因此被視為短距離光互連的潛在解決方案之一。
不過 Micro LED 並非唯一的技術選項。彭双浪指出,Micro VCSEL(微型垂直共振腔面射型雷射)可支援更高頻寬及較長傳輸距離,而 DFB(分布式回饋)雷射則適合更長距離的傳輸需求;不同技術各有優缺點,未來甚至可能出現混合式架構,現階段仍難以斷言哪一種技術將全面勝出。
對於林恩平日前的看法,彭双浪認為,目前光通訊仍存在多種可能的技術路線,不應僅以單一方案判斷整體市場發展。他也強調,大立光目前投入的主要是光纖陣列單元(FAU),並非發光元件,而友達則專注於 Micro LED 發光晶片,兩家公司在光通訊產業鏈中扮演不同角色。
「未來在這一塊領域我們跟他們應該算合作,應該是 partner。」彭双浪表示,大立光的 FAU 仍需要搭配發光元件,友達與大立光的技術應具有互補性,未來有機會透過不同零組件的整合,共同建構完整的光通訊解決方案。
除了光通訊,彭双浪也透露,友達正積極擴大 Micro LED 在顯示領域的應用。目前相關產品除了已導入智慧手錶量產,車用市場也即將進入量產階段,近期已有車廠積極洽談導入。
他指出,Micro LED 具有高亮度、透明顯示及自由形狀設計等優勢,可應用於車用抬頭顯示器、車窗及天窗等不同位置,協助車廠提升座艙設計的差異化。隨著車用客戶需求增加,預期未來兩至三年,Micro LED 將陸續出現在更多顯示應用場景。
彭双浪強調,無論是 Micro LED、Micro VCSEL 或 DFB 雷射,未來能否廣泛應用,仍取決於各項技術能否充分發揮自身優勢,並克服現有的技術限制。現階段光通訊產業尚未形成單一主流架構,各種技術仍有發展空間。
(首圖來源:科技新報)


鉅亨網編譯鍾詠翔 綜合外電
2026-10-18 13:44
韓國財政部長李炯日(Lee Hyoung-Il)周六(17日)表示,半導體產業的繁榮勢頭至少會持續到2027年。
cover image of news article
韓國財長認為半導體繁榮至少持續至明年。(圖:Shutterstock)
「目前我們認為增長至少可以持續到明年,這是因為半導體供需缺口仍然非常大,而且供應端仍在持續擴張。」李炯日在曼谷舉行的國際貨幣基金(IMF)和世界銀行年會期間接受媒體採訪時表示。
供應端擴張指的是資本開支、在建產能擴張,表明當下晶片產業景氣仍非常高,需求旺盛,儘管從長期來看,這意味著供需缺口將縮窄。
李炯日表示,今年晶片股引發了韓國股市劇烈波動。他將市場的劇烈震盪歸因於半導體產業佔韓國經濟的比重比其他國家高。儘管市場大幅波動,李炯日仍表示,韓國經濟「基本面穩健」。
韓國主要商業日報《每日經濟新聞》周四一篇評論文章呼籲政府為人工智慧熱潮即將到來的放緩做好準備。該文作者援引兩位專家的觀點,稱預計到2029年半導體將出現大量新增供應,屆時記憶體晶片市場將變成「紅海」。
...........
南亞科 一忽煙 569 跌到432 eps100 似也沒用 如果配6成 配60 配3年後 如果變紅海
面板較穩 有杜大師 加持











內文搜尋