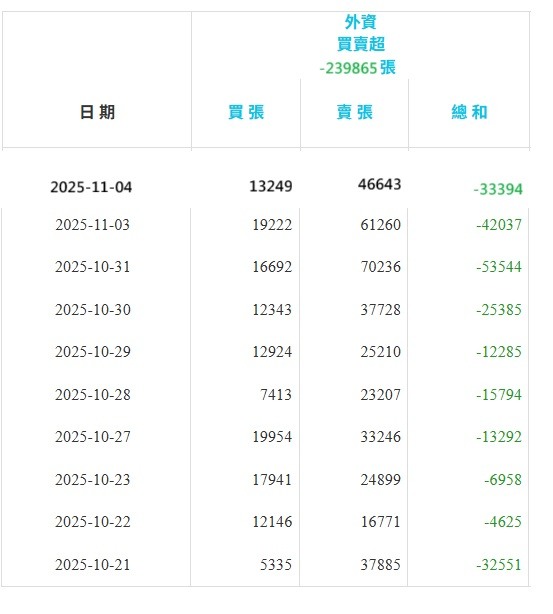
最近是在跌這個嗎?MSCI權重台灣調升有望 「南亞科、金像電等6檔機會大」 微星、友達恐遭剔除?法人看法曝光 - 上市櫃 - 旺得富理財網 https://share.google/5tpyzjGBEeE29dQjoMSCI指數權重及成分股將進在月底進行調整,依照第3季個股市值變化及排名升降,法人預估台灣在MSCI新興市場指數權重將被調升,被納入候選名單有南亞科(2408)、金像電(2368)等6檔,而友達(2409)、微星(2377)等5檔則因為市值墊後,及單季掉太多,可能遭到剔除。MSCI指數權重及成分股調整1年共進行4次調整,分別在每年的2月、5月、8月及11月,其中5月及11月屬於半年度調整,2月和8月則為季度調整。法人分析,考量第3季個股市值變化與排名升降等因素,本次台灣在MSCI新興市場指數中的權重預期將會調升,調整後於11月28日盤後生效,12月1日正式實施。根據預測,致茂(2360)、南亞科(2408)、金像電(2368)有最高機會入列,東元(1504)、貿聯-KY(3665)、京元電(2449)緊追在後,被納入的機會也相對高。至於被剔除的個股,在第3季底市值排名敬陪末座的最後5名中,旭隼(6409)、宏碁(2353)、微星(2377)、矽力-KY*(6415)、友達(2409)預期有較高的機率遭到剔除,其中旭隼、微星、矽力-KY*3檔市值單季掉超過200億元,預期這次被剔除的可能性較高。............
MSCI是什麼?MSCI調整有什麼影響?MSCI成分股有哪些?MSCI 台股權重,請搜尋 TAIWAN群創權重 0.188349% ,友達權重 0.142537% ,追蹤MSCI台灣指數的ETF包括於台灣上市的富邦台灣摩根ETF(0057)與元大摩台ETF(006203)、於美國上市的iShares MSCI台灣ETF(EWT)、以及於香港上市的iShares 安碩核心MSCI 台灣ETF(3074)。元大MSCI台灣(006203.TW)-全部持股00623 規模只有12億台幣, 按權重,元大台灣MSCI 持股 140張 群創元大台灣MSCI 持股 110張 友達iShares MSCI台灣ETF〈EWT〉iShares MSCI台灣ETF(EWT) 規模約 2200億台幣,持有友達約 6.6萬張.iShares 安碩核心MSCI 台灣ETF 規模約 21億台幣持有友達約 353 張.整體來說,MSCI月底剔除友達,當天尾盤可能賣出 6.6萬張持股,但通常會有特定人接盤,可能跳空幾檔( $0.2 ?) 收盤
台股有兩個 借劵系統,一個 政府經營的 證交所系統 ,會公布每日最新成功出借費率,友達只有1.5%一個 本土劵商經營的 證商系統 (缺劵時,會向 證交所轉借), 不會公告各劵商借劵費率,據網友回報,今天有3.99%以友達來說, 借劵餘額合計有 52萬多張.證交所借劵系統有 34萬張劵, 來源有是 外資,本土大戶本土 證商系統有 18萬張劵,來源可能是 本土大戶或小散戶外資禿鷹可能用 外資劵商通過 證交所借劵系統借劵和賣出.本土禿鷹 或 散戶禿鷹 可能是用證商系統借劵和賣出至於 每晚8:30公告的借卷賣出 就沒有詳細區分 證交所或證商系統, 只公布總計賣出 46.2萬張..無法分辨是外資禿鷹,本土禿鷹 或 散戶禿鷹 ,每天各自賣出多少. 禿鷹變成 匿蹤戰雞.整個10月份, 證交所系統的借劵都在 32~34萬小幅變動,但 10月份, 本土證商系統的借劵卻從 5萬張,暴增到 16萬張,以10/31(五) 友達法說會隔天, 本土證商系統借劵暴增 2萬多張,11/3 (一) 證交所系統增加 0.9萬張新劵,11/4 (二) , 本土證商系統借劵暴 又增 2萬多張這隻 超級禿鷹,每天持續拼命從 本土劵商尋劵, 所以借劵費率一直攀高..但10月以來 借劵主要來自 本土證商系統 ,但賣出交易卻是在外資劵商, 有點想不通.是否本土劵商 向本土散戶借劵後,又當二房東賺利息, 轉借給外資劵商使用 ?
友達9/25 借劵 36萬張 , 借劵賣出 28.5萬張, 股價最高 $14.911/5 借劵 54萬張 , 借劵賣出 48萬張, 股價 $11.49/15以前的26萬張借劵賣出 , 22萬張來自 證交所借劵系統. 本土劵商借劵只有4萬張.但 9/25以後,這暴增的 20萬張借劵 ,大部分都來自 本土劵商的借劵系統 ,把股價殺低 $3.5, 24%.48萬張空單,保證金成本約20億, 仍未買回還劵前, 只能算出 紙上富貴 約有 7億元,外資和本土 禿鷹合力投入 20億, 有機會6個月賺回 7億, 這生意真不錯 . 正常來說, 2/3的借劵會來自證交所系統, 1/3的借劵會來自 本土劵商系統...這次算異常,空單幾乎都來自 本土劵商的借劵系統.=================今早 美國 AI 半導體 等科技股大跌, 關聯性高的台股也大跌, 但 搭上台股大跌的順風車, 禿鷹打完 1.9萬張借劵,卻只把友達 壓低$0.15 , 似乎已經跌無可跌,友達喵可以置身事外了.台股今天會跌 1000點嗎?
友達股價昨天在台南站 $11.65, 今天繼續往南到高雄 $11.4, 沒想到一會兒功夫,車子竟掉頭往北 開到嘉義站 $12...有可能是 一早當沖客賣出幾千張, 想等$11回補.. 看到股價翻紅,趕緊抽身買回,造成股價一時反彈.還有幾萬人排隊要搭車往南下到墾丁,這下可怎麼辦?禿鷹賣完1.9萬張,當沖客賣完 2萬張, 友達交易量還是超過 4萬張,看來急得在 11元下車的旅客還真不少.
面板業務強勢增長 TCL科技第3季淨利潤年增119%2025/10/31 23:00:39聯合報 記者林宸誼/即時報導TCL科技30日發布2025年第3季財報,受到面板業務的強勢增長,第3季淨利潤人民幣11.6億元,年增119.4%;營收人民幣503.83億元,年增17.71%。前三季營收人民幣1,359億元,年增10.5%;淨利潤人民幣30.5億元,年增99.8%;經營現金流人民幣338.4億元,年增53.8%。面板業務的強勢增長是TCL科技業績勁增的主因。前三季度,TCL華星累計營收人民幣780.1億元,年增17.5%;淨利潤人民幣61億元,年增53.5%;淨利潤人民幣39億元,年增41.9%。公告指出,公司面板業務整體呈現出「大尺寸穩中有進、中小尺寸高速增長、新興領域全面開花」的良好態勢。具體來看,大尺寸領域,公司在TV及商用顯示市占提升至25%,保持全球領先盈利水準。中小尺寸業務已成為公司核心增長引擎,實現系統性突破:在IT領域,顯示器銷量年增10%,筆記本面板銷量激增63%;移動終端領域,LCD手機面板出貨量年增28%,平板面板市占升至13%、全球排名躍居第二,車載顯示出貨面積年增47%,專顯業務保持高速增長,共同驅動業績高增長。與此同時,公司穩步推進產能整合與技術佈局,t11產線透過精細化運營實現單位成本顯著下降,並與t9產線深化協同發展,t9聚焦高階市場,t11承接主流需求,形成高低搭配、優勢互補的業務格局,產能協同效應進一步釋放。OLED業務方面, t4(G6代線)保持穩健運營,柔性OLED手機市場出貨量穩居全球第四,產品結構持續改善,高端機型出貨占比不斷提升。值得關注的是,在印刷OLED和Micro LED兩大前沿技術領域,TCL華星商業化進程加快,8.6代印刷OLED產線(t8)日前已開工建設;現有G5.5代印刷OLED產線(t12)產能正從3K/月穩步提升至9K/月,產品良率與品質持續改善,醫療顯示產品已穩定出貨,並正向NB、MNT客戶推廣,預計明年上半年實現量產。Micro LED技術將於年底前實現規模量產與穩定交付。展望未來,得益於行業回暖趨勢不減、技術紅利逐漸釋放,TCL科技正邁入高品質發展新階段,印刷OLED與Micro LED等新業務進入客戶驗證密集期,將在新一輪技術週期搶佔先發優勢。.................................跌700多點 空頭應強補面板 拉到翻紅 電視上說 按需生產 有差 聖誕節歐美如買氣強 下季有好彩頭
台電評估:核二、核三具備重啟機會及條件2025-11-05 14:42 聯合報/ 記者陳儷方/台北即時報導經濟部已收到台電送來的核三評估報告,台電董事長曾文生5日表示,評估報告內容,自核安會公布相關子法後,台電已對核一、核二、核三廠進行評估,評估結果顯示核二廠與核三廠具備重啟的機會與條件。曾文生5日出席「因應氣候變遷下架空與地下電網韌性之推動與挑戰」研討會,會前受訪時,說明日前送經濟部核定的核一核二核三廠現況評估報告內容。曾文生表示,評估認為核二廠與核三廠具有重啟的條件與機會,目前工作重點包括維護保養、人員編制維持與執照取得,因為電廠操作需要執照,且每年有同仁退休,需持續訓練以取得證照,還有電廠機組維護的工作,甚至在進行大修,部長龔明鑫已聽取過相關報告。曾文生指出,核三目前進行大修,核二則是要加速進行乾貯作業,因此必須把反應爐內的燃料棒取出,核電廠核島區有部分涉及原廠設計,須要請原廠協助安檢工作,目前正在洽詢中,周邊環境維護也在進行,依核管法修正規則進行。經濟部核定評估報告後,台電就會展開相關作業,曾文生說,現在要洽詢原廠安排工作項目,包括設備老化數據的計算等等。....................大利多 4個機組 碳稅 能源配比 從從容容 游刃有餘 清大核工 又是世界第一 不用怕早期美國 核工系 評比標準之一 收到幾個 台灣 清大核工的學生打仗時 核能可以 讓 LNG多撐幾天還記得 永安剛引進LNG 連揮發氣都燒不完上級令 工廠多燒 不燒就只能排放了
pqaf wrote:友達股價昨天...(恕刪) 多重動能支撐,友達明年營運有望改善面板廠友達(2409)今(2025)年第三季受匯率與面板價格下跌影響,單季轉虧,EPS為-0.17元。不過,法人預期,其2026年起將迎來營運改善,靠著AI PC、電競產品與車載應用需求支撐,加上垂直場域事業群(Vertical Solution)與海外擴產計畫推進,營運有望逐步回升。友達表示,2026年PC與NB市場的換機潮可望發酵,預期AI PC及電競筆電需求將成為顯示事業的主要成長動能;TV面板方面,預期冬季奧運與世足賽等國際賽事將刺激品牌廠備貨,帶動出貨回溫。智慧移動事業群(Mobility Solution)則延續強勁成長動能,法人預期,2026年仍將維持雙位數年複合成長率。友達亦公布墨西哥新廠的擴產計畫,以貼近北美客戶、滿足新增訂單需求,預計2027年啟動量產,進一步強化全球供應鏈布局。至於垂直場域方面,友達將以大型彩色電子紙與解決方案為新產品重點,2026年營收預期持續成長,並與凌華(6166)策略合作布局工控應用,預計2026年上半年起貢獻營收,2027至2028年動能更為明顯。此外,友達與電子紙大廠元太(8069)共同投資3.9億元成立合資公司,於桃園龍科廠打造大型電子紙模組生產線,已通過客戶認證,預計2025年底量產,有望成為新興應用領域的重要營收來源。
今天賣 友達最兇的是 元大 ,凱基台北. 看來 禿鷹現出原形, 搞半天, 不裝了,原來是本土講國語的喔.外籍禿鷹 好像有 買回還劵的樣子.==============今晚看公告, 友達一早借劵雖被掛滿 1.9萬張,實際賣出不到 0.9萬張...今天可能買回上萬張, 但空軍仍未拿去還劵.