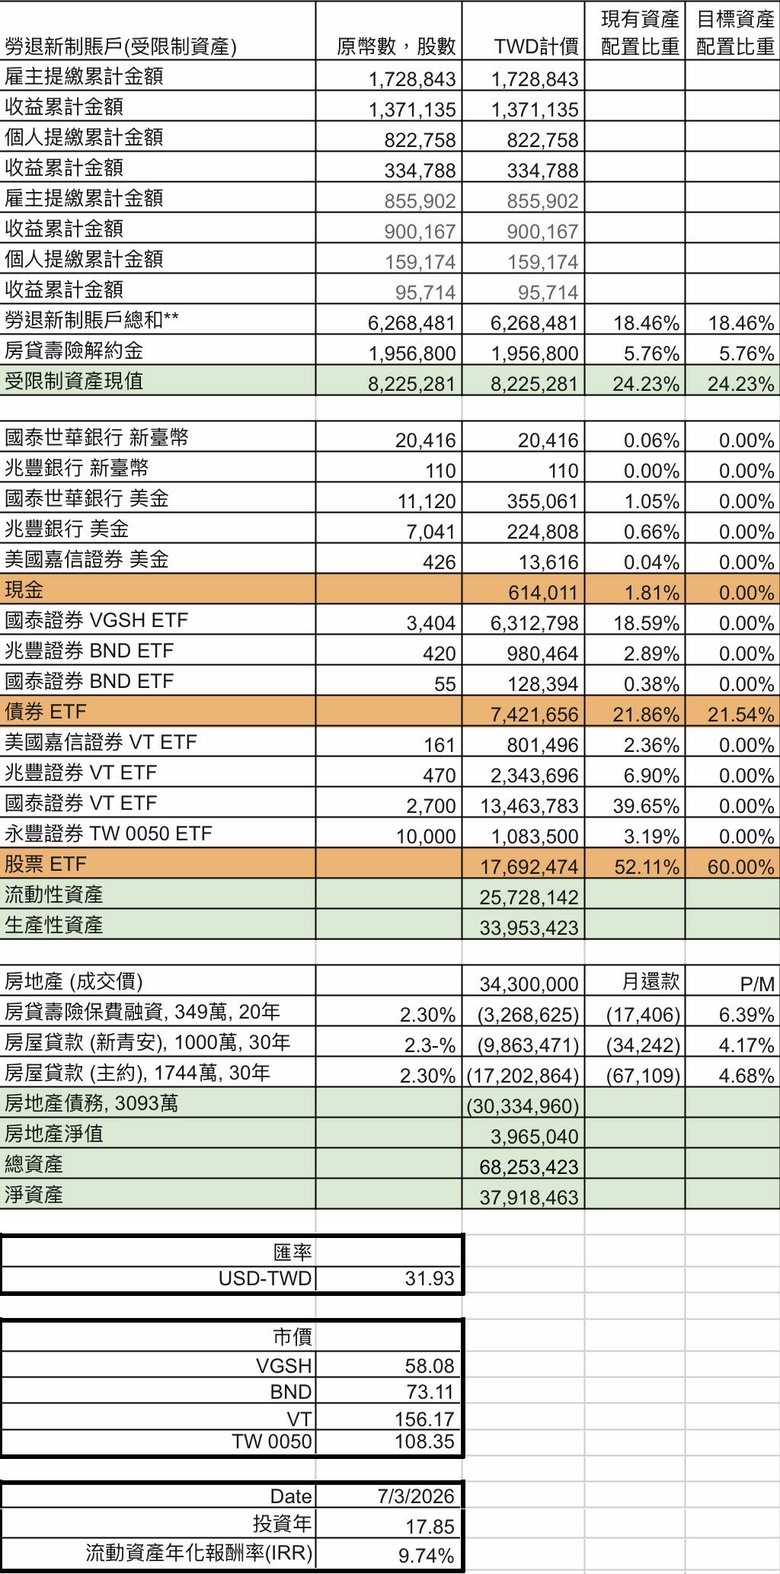
pigstand wrote:我就是愛拍照 wrote:我相信以P大的能力,等他退休時,沒破億很難吧? 我想過的退休生活不需要那麼多資產 有沒有需要和會不會達到,是兩回事。邏輯上來說,就因為你不需要,所以才更有可能達到。
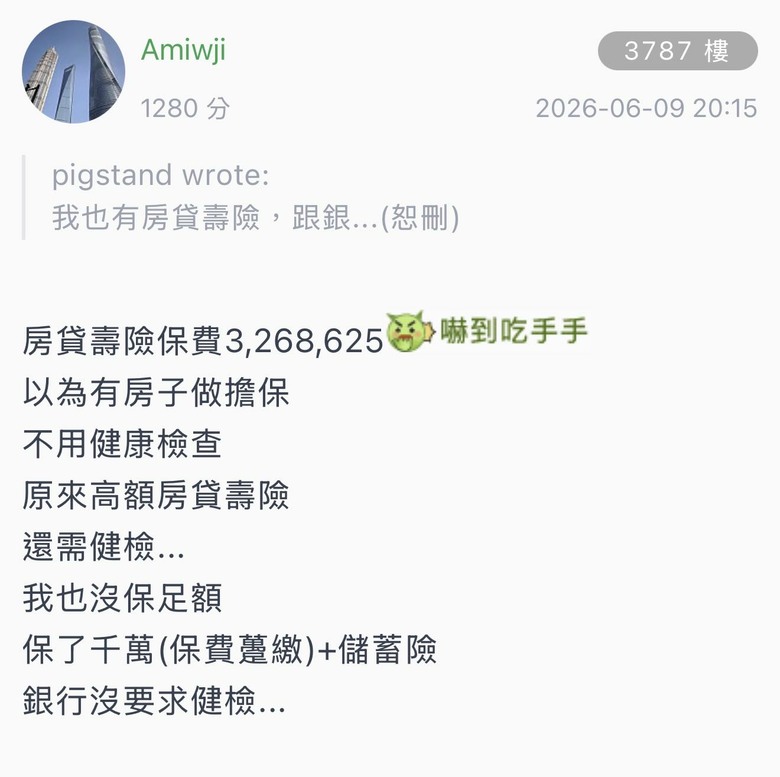
pigstand wrote:記得你也是保費躉繳…難道是儲蓄險? 房貸壽險是躉繳...好OO定期保險平準(躉)4x歲買的...保費便宜很多儲蓄險六年期...一年100w保險是業務員推銷買的房貸壽險打算放到期滿只知道20年後歸零其他沒仔細了解...
pigstand wrote:你評估看看囉,越接近...(恕刪) 我買的是「平準型」...20年內身故保險金都是1000萬64歲前給家人一點保障年紀越大…壽險越不好買你買的是「遞減型」...提早拿回解約金是ok的
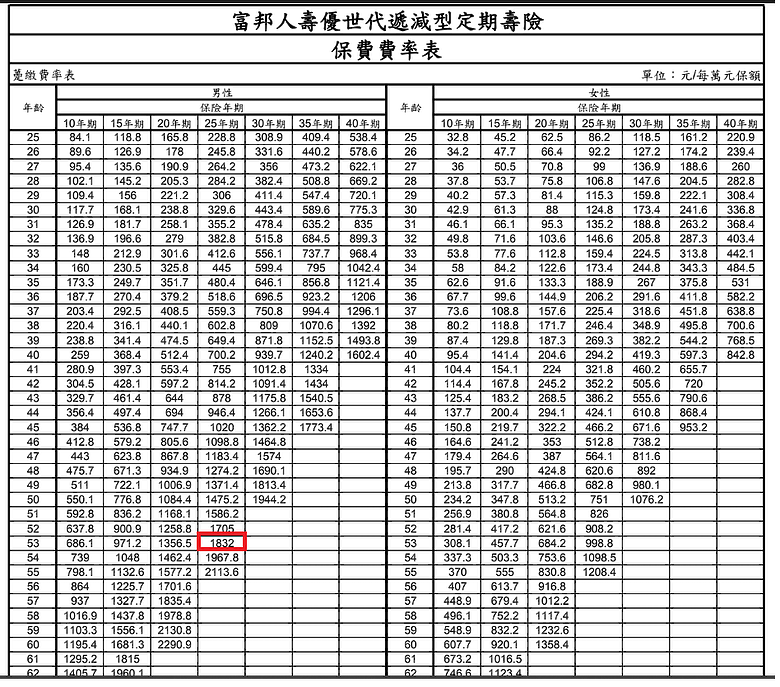
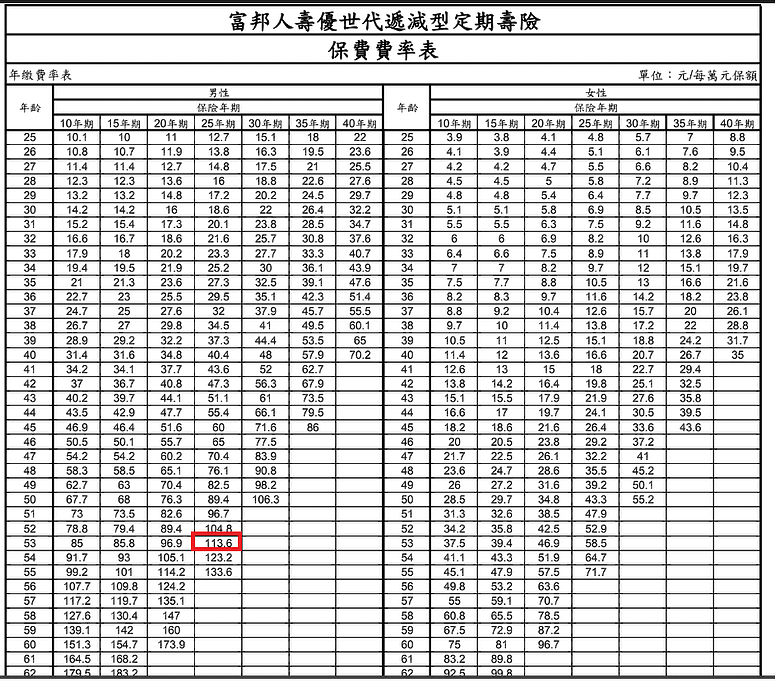
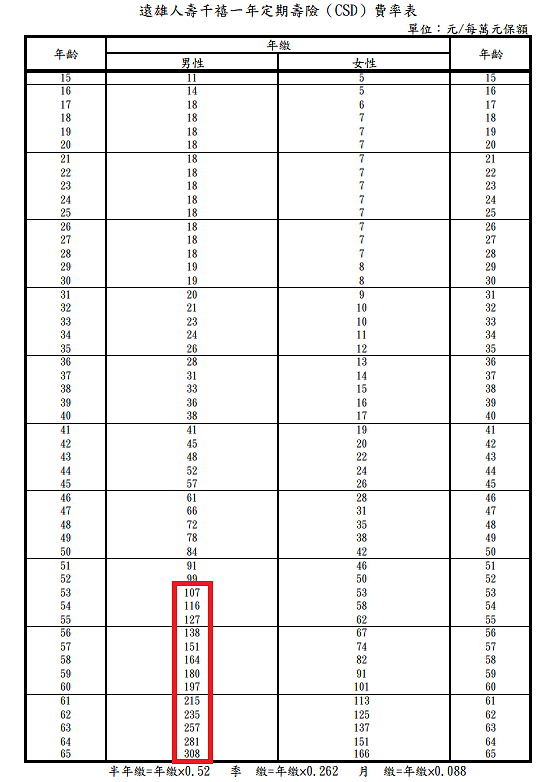
這表蠻清楚的~若躉繳保費是3,268,625元 (保障有27年)但相對的利率2.3%,首年的利息支出75,178元 (逐年計算)可以來跟市場上現行的比較 [富邦優世代遞減型壽險]保費是便宜的躉繳,保障25年1832*2000(萬保額)=3,664,000元繳費25年期,年繳113.6*2000(萬保額)=227,200元(每年保費)PS.如果要繳完 227,200*25年=5,680,000如果是打算中途解約,可以找一年一約的遠雄、台銀人壽定期壽險,更加有利。107*2,000=214,000元 53歲首年保費(逐年手動縮小保額),這樣未來不續保就不吃虧。資料圖片:pigstand wrote:保費躉繳~(恕刪)
十二夜月 wrote:躉繳,保障25年 謝謝分享,我的是保障30年(因為要對齊房貸年限)。我把房貸壽險解約金也放在Productive Assets 裡面了。退休前的工作結餘,都會拿來還貸款,從P/M值高的開始提前還款。7/15要執行一次再平衡,把VT調整到60%。由於之後無法拿到嘉信理財的提款卡,所以會一併處理掉國泰證券之外的所有部位,8/15之前會把這些交割款匯到國泰外幣帳戶,接著用來買VGSH。7/15 步驟如下:12:00永豐證券賣出0050 (全部賣出)23:30 兆豐複委託賣出BND (全部賣出)國泰複委託賣出BND (全部賣出)國泰複委託賣出VGSH (全部賣出)兆豐複委託賣出VT (全部賣出)嘉信賣出VT (全部賣出)國泰複委託買進VT (補到60%)國泰複委託買進VGSH (把剩下的國泰buying power全部用掉)