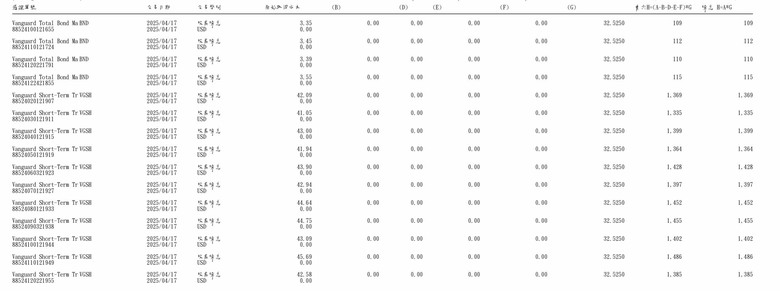
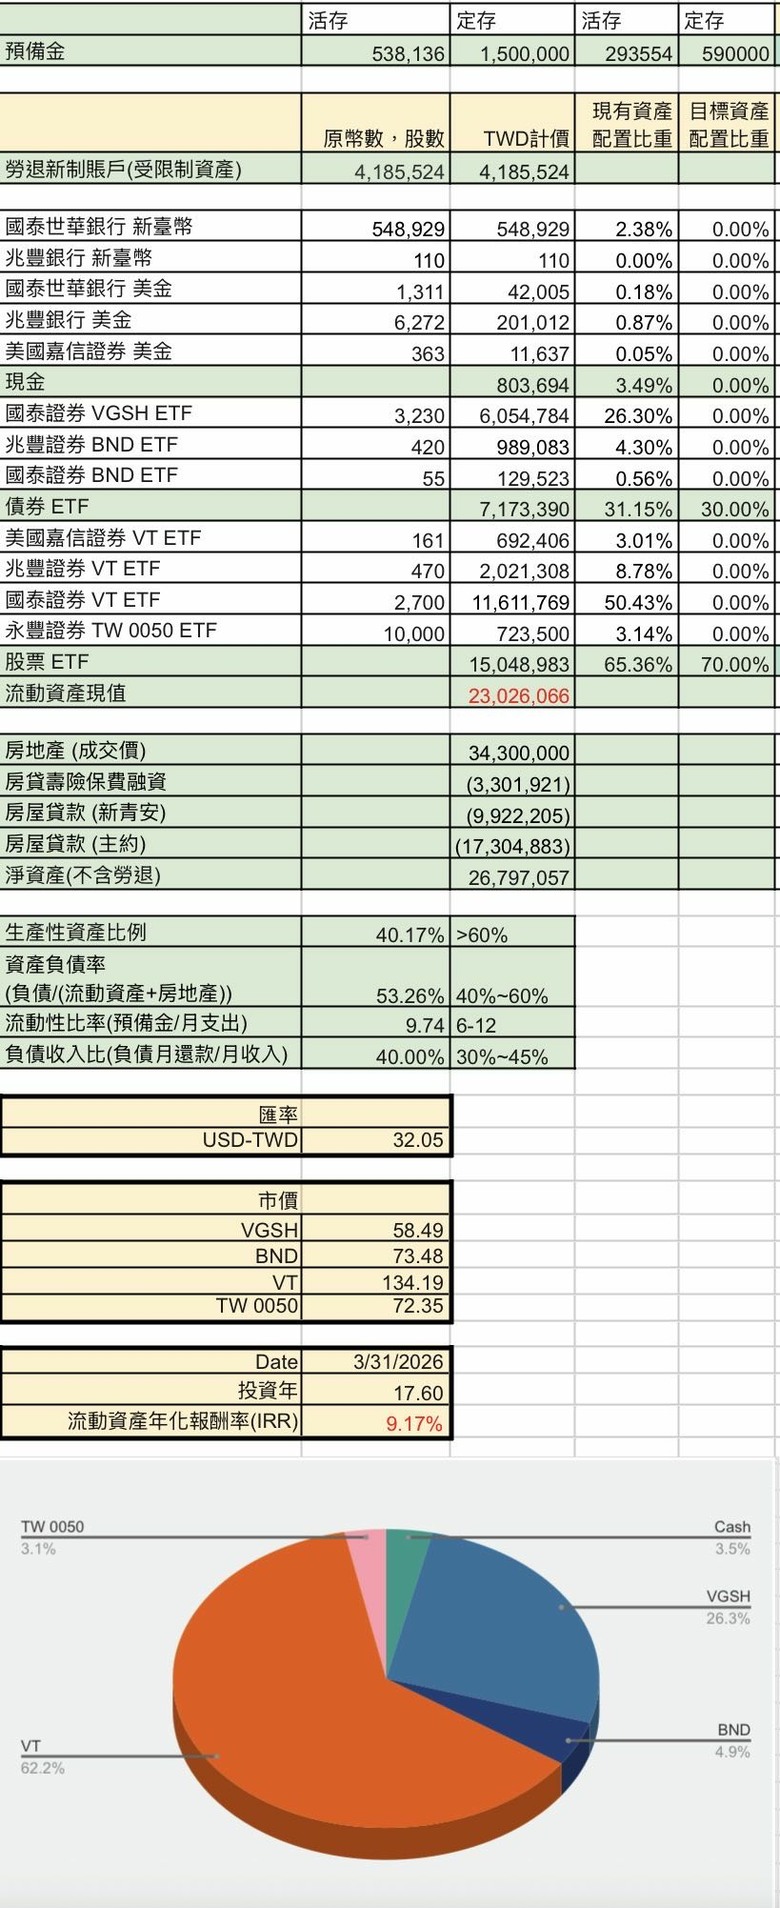
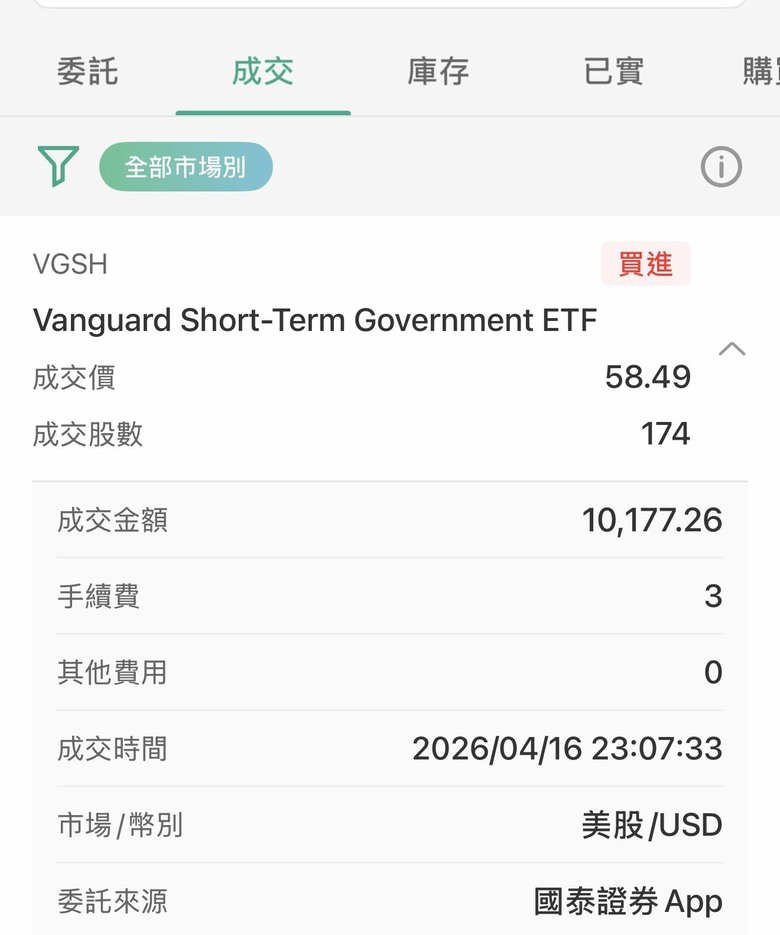
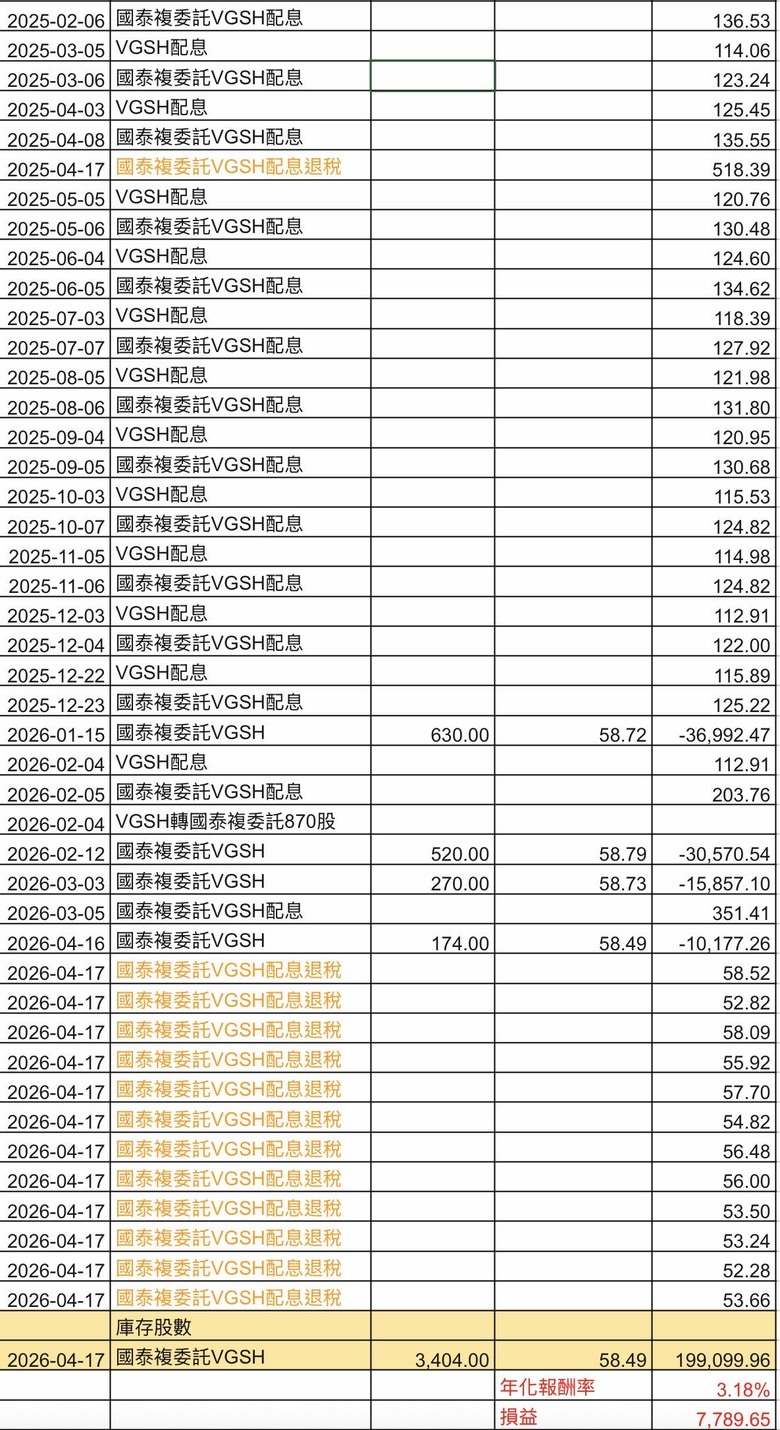
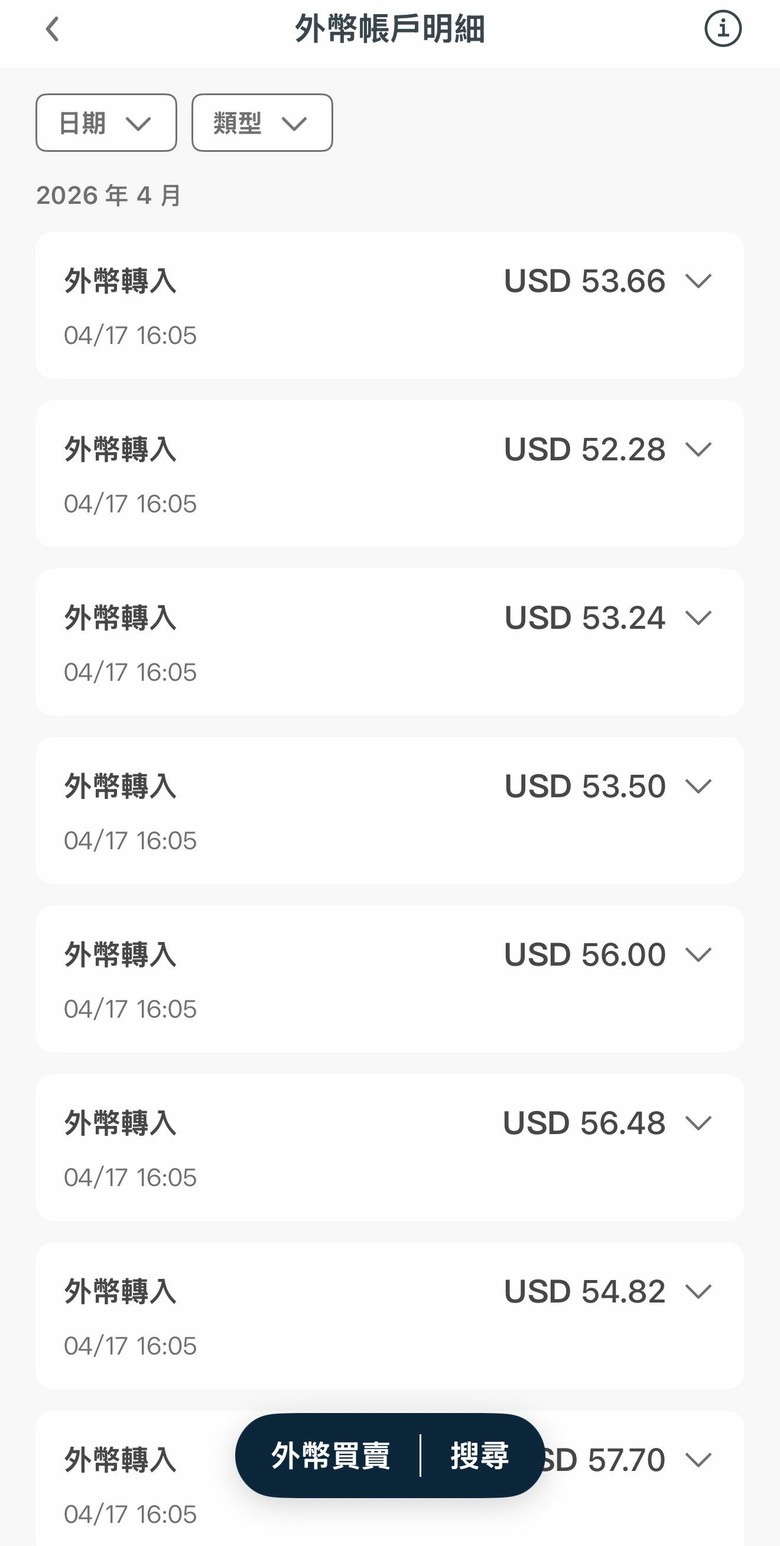
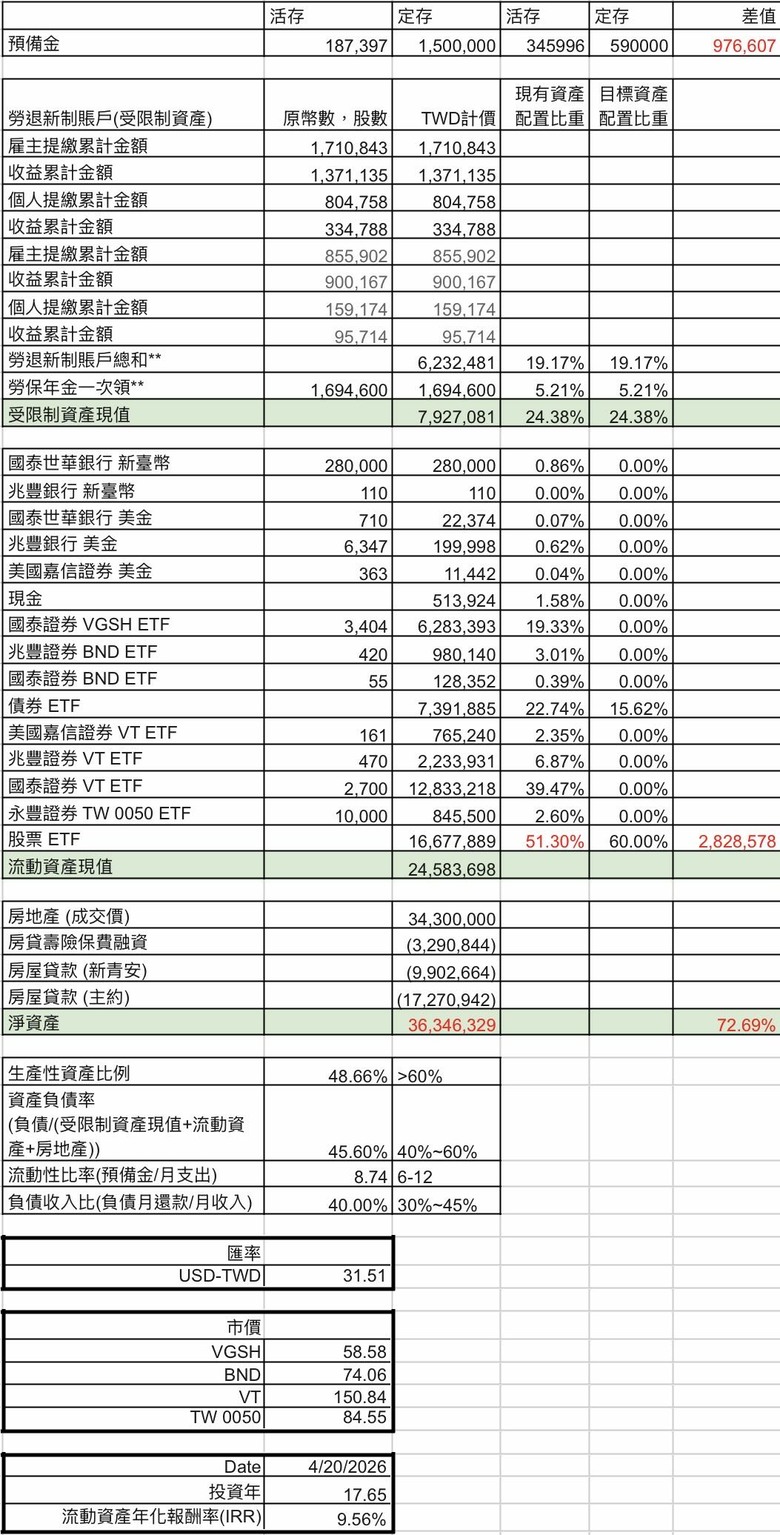
pigstand wrote:pigsta...(恕刪) 今年1/15配置一年份的預備金,目的是為了開始模擬退休後的預算編列。為了避免匯率以及股價波動,所以全部都採用台幣持有,畢竟是一年內的支出所需,所以不希望本金受到減損。
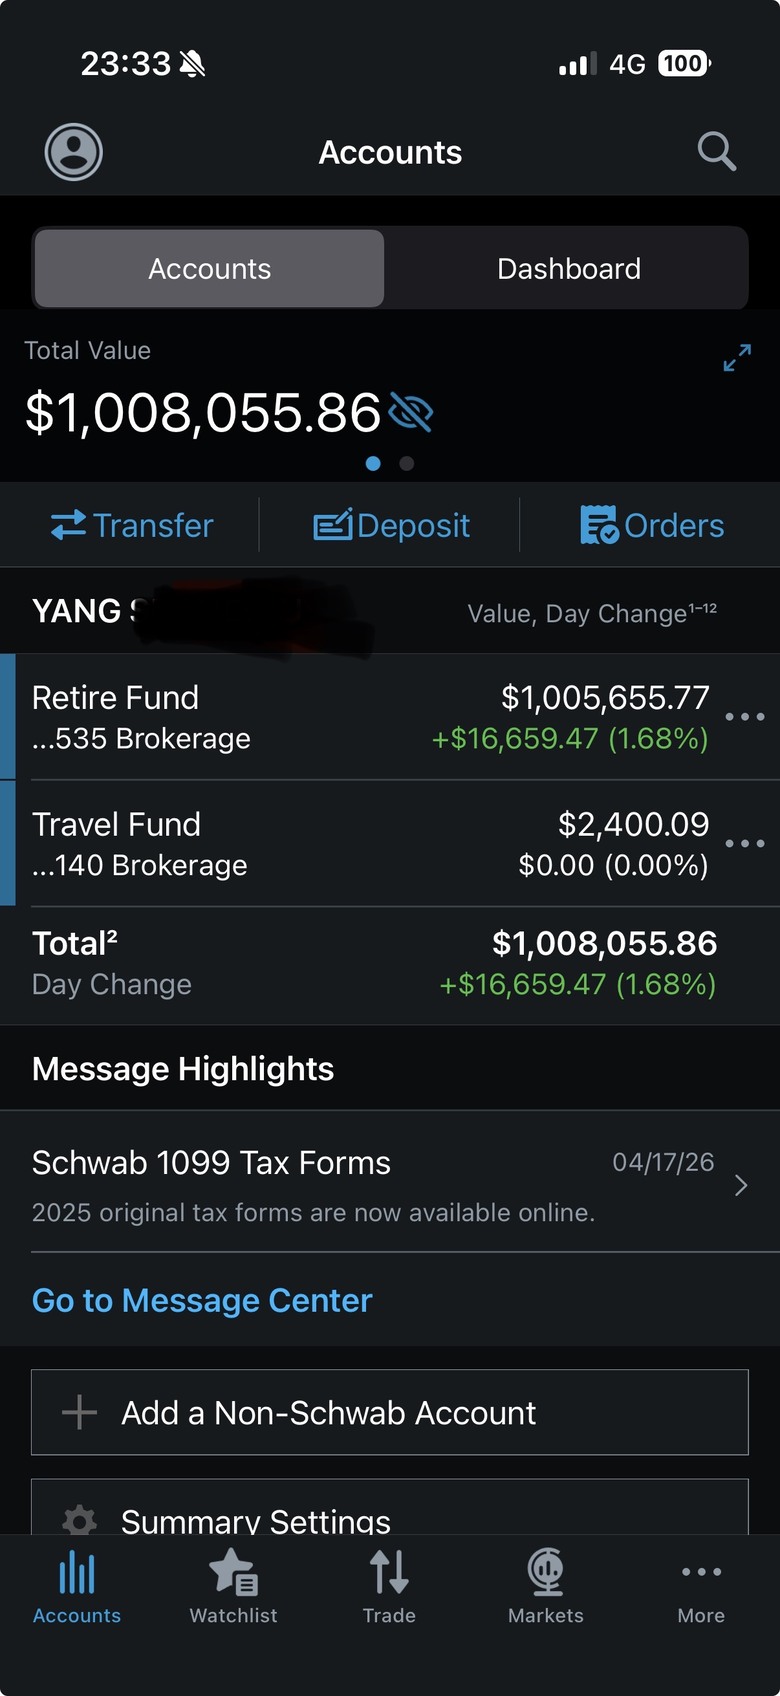
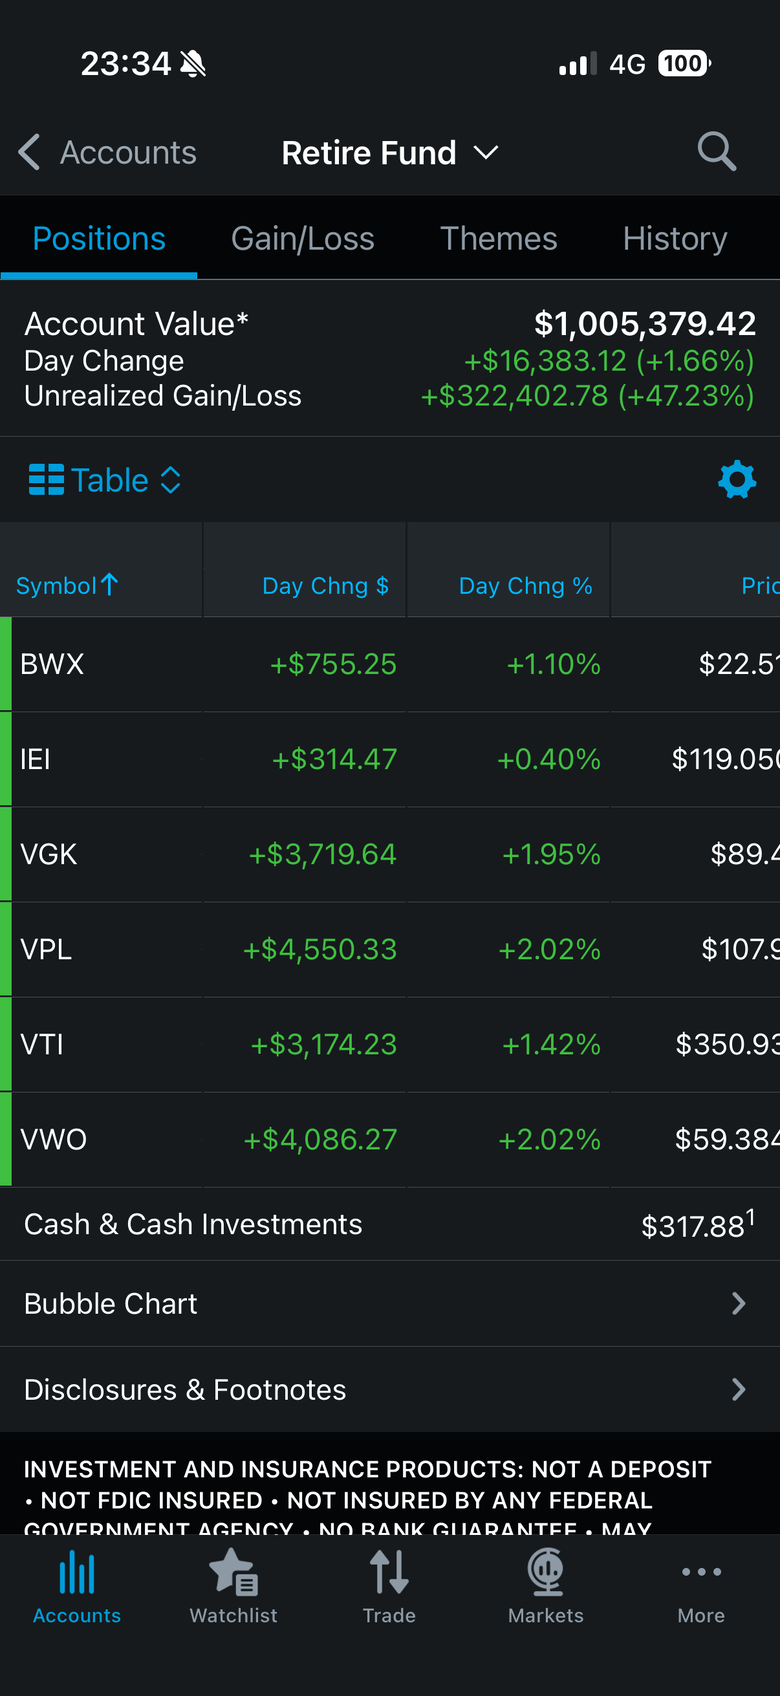
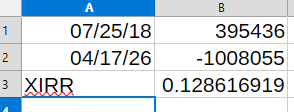
yang0416 wrote:去年拜讀了綠角還有版...(恕刪) 不知不覺8年過去了前次留言是在2018-07-25 2:33 #351這8年都沒賣過股票持股跟8年前也一模一樣長期投資效果還是有出來又是大漲的夜晚能堅持住的成果都蠻豐碩原本的TD被嘉信併購了
期魂小桑 wrote:生命的意義在把握當下,而你們活在未來,替未來的自己憂鬱規劃,其實你們從來沒活過...一天都沒活過! 頗有禪意。讚曰:過去心不可得、現在心不可得、未來心不可得,應無所住而生期魂心~隨著距離退休年限越近,最近開始整合另一半的勞退新制帳戶,目前帳戶餘額接近200萬。所以我又要改回來包含受限制資產的60:40股債配置了。目前股票部位偏移了10%,考慮7/15進行一次額外的資產配置再平衡,順便把0050、BND、以及嘉信、兆豐的資產處理掉,全部整合到國泰證券裡。ps. 受限制資產歸類在非股票資產類別裡。
pigstand wrote:頗有禪意。讚曰:過去...(恕刪) 前幾樓看到P大有在規劃退休,先恭喜P大在不久的將來有更多時間享受生活。關於退休後的資產處理方法,P大有想過嗎?如每年從證券/債券中提領(賣出)固定金額?
yibwanli wrote:前幾樓看到P大有在規劃退休,先恭喜P大在不久的將來有更多時間享受生活。關於退休後的資產處理方法,P大有想過嗎?如每年從證券/債券中提領(賣出)固定金額? 我相信以P大的能力,等他退休時,沒破億很難吧?花錢應該是不用再規劃了,想用多少用多少,正常使用都是用不完的。
我就是愛拍照 wrote:我相信以P大的能力,...(恕刪) 小弟也規劃這幾年退休,所以在思考完全沒有主動收入以後,應該怎麼面對及處理這些財產。是依照safe withdrawal rate每年賣出轉換為現金,還是等現金不夠用的時候再變現?也許有點杞人憂天了!哈。