如果要靠本業來彌平的話,不大可能。要配息,要等債券價值上升。下面兩個圖單位有點不太一樣,但是基本上,就是圖一的772.34億加上「其他權益合計」(目前387.9 億),要低於保留盈餘(目前777.3 億)之後,才有機會配息。
看了南山最新季報Q3長期利率來到4.5%左右 約與現在利率水準相當AC深度折價幅度擴大到-25.9%3.5兆債券帳面投資 溺水9,000億這樣說可能無感 除非利率回落到2%左右水準否則南山一毛錢也配不出來 母公司潤泰的盈餘分配也全部鎖住但以目前美國聯準會左手實施QT賣出債券 財政部右手大發公債填補赤字長期利率不漲就要偷笑了 大幅回落的機率微乎其微回顧當初 零利率使得壽險公司淨值暴漲潤泰股價也跟著水漲船高事後回頭看 淨值根本虛胖可笑的是潤泰新還年年大方配股理論上利率上漲對保險公司經營有利但實際上看到的利息與保費收入增加有限聰明錢全部跑到美元定存與美債基金那邊去了這兩年保險公司獲利全靠匯兌收益撐腰未來美元貶值這些獲利都要再吐出來好笑的是 潤泰一邊認列投資收益 一邊要提列的特別盈餘公積也相對應的增加如此陷入怪圈之中而未來實施新公報還要增提資本只能說現在投資潤泰 可謂高風險低報酬
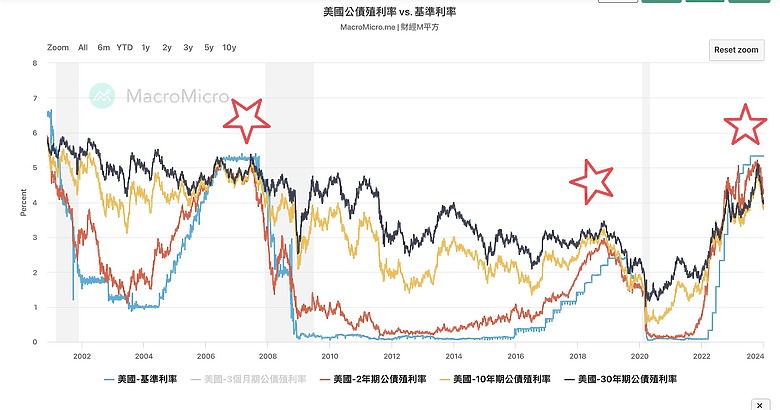
最近花時間研究很夯的債券,結果就被網路導引到這一篇。因為太過集中投資於債券(不知道是公債還是公司債?),所以南山人壽要脫離苦海的唯一可能就是要等FED降息了。可是….問題1:有可能快速降息嗎?有任何金融風暴形成中嗎?中國泡沫已經快速消風中,其他國家的房地產也修正一段時間,唯一有可能的只剩目前不斷創高的世界各國股市。問題2:即使FED大幅且快速降息,債券有可能大幅度降息嗎?尤其是長天期債券,由歷史觀,即使FED基準利率大幅降息,長天期公債殖利率下跌的速度與幅度好像是非常溫吞的。反之,只有短天期公債殖利率與FED基準利率的連動性才高。怪不得巴菲特要買短天期公債。
sam189 wrote:最近花時間研究很夯的債券,結果就被網路導引到這一篇。因為太過集中投資於債券(不知道是公債還是公司債?),所以南山人壽要脫離苦海的唯一可能就是要等FED降息了。可是…. 買債券不就是準備躺平了嗎?利息夠了,就不必研究那麼多了。要研究那麼多,做股票不香嗎?一般儥市投資,除非玩ETF價差,不然最少也是半年起跳,比不動產的三年好一點。有耐心很重要。