)eBest Investment & Securities 對LG Display 目標價,由26,000韓元下調了23%至20,000韓元,投資評級也從【買入】下調至【持有】
今年Q1預計與去年Q4營收下降 22% 至KRW 6.9 萬億,營業利潤將下降 80%至KRW 950億,低於市場預期營業利潤KRW 2200億。
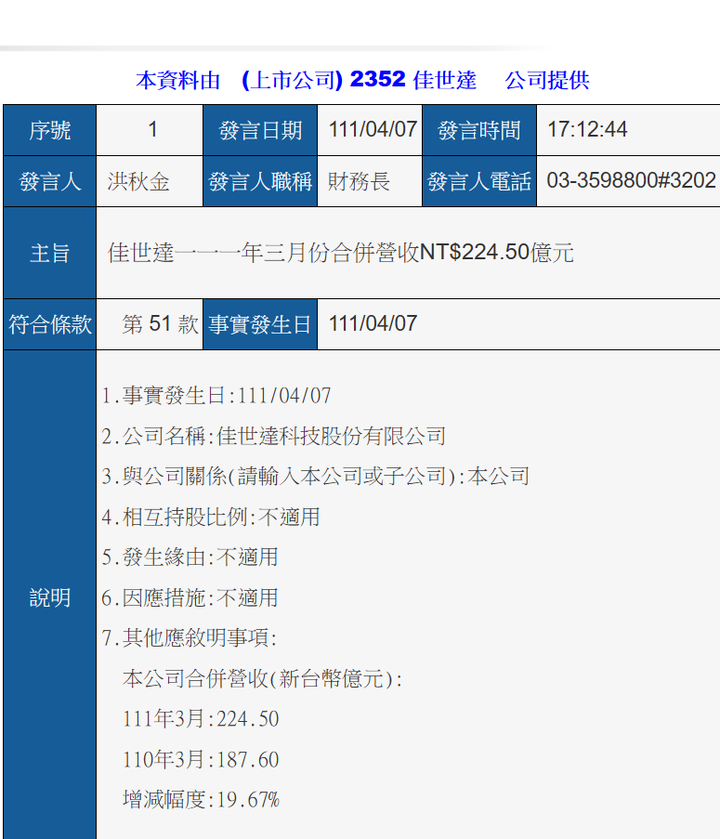
該機構預估LG Display Q1還是有賺錢的,只是由NT 52E 下降到NT 22.5E ,且,Q2很難樂觀。
AUO應該會比LG Display好一點吧!
===============================
이베스트 “LG디스플레이, 연간 실적 전망 하향…목표가 23%↓”
LG디스플레이, 비우호적 대내외 환경…투자의견·목표가↓-이베스트
LGD, 대내외 환경 어렵다..투자의견·목표가 하향-이베스트
LG디스플레이, 비우호적인 대내외 환경 - 이베스트투자증권
이베스트투자증권은 LG디스플레이에 대해 “비우호적인 대내외 환경 영향으로 연간 실적 전망을 하향, 이에 따라 목표가를 종전 2만6000원에서 2만원으로 23% 하향한다”고 7일 밝혔다. 투자의견도 종전 ‘매수’에서 ‘보유’로 하향했다.
남대종 이베스트투자증권 연구원은 “원자재 가격 상승, 금리인상에 따른 이자부담 증가, 기대보다 부진한 수요 등으로 LG디스플레이에 비우호적인 대내외 환경이 조성되고 있다”며 “설비투자액(CAPEX) 확대보다는 원가 절감, 화이트유기발광다이오드(WOLED) TV 이익구조 개선 등 구조적 경쟁력 개선이 필요해 보인다”고 진단했다.
올해 1분기 실적은 전 분기 대비 22% 감소한 6조9000억원, 영업이익은 80% 감소한 950억원으로 영업이익 기준 시장 전망치(2200억원)를 밑돌 것으로 전망했다.
남 연구원은 “LCD TV 패널 가격 하락세가 지속되고 있고, 모니터·노트북 등 IT용 패널 가격도 하락세가 확대되고 있다”며 “지난해 말 시안에서 시작된 중국의 코로나는 3월 봉쇄 지역이 상하이 등으로 넓어졌으며, 1월 말 춘절 이후 IT 수요를 위축시키고 있다. TV 세트업체들의 비수기 재고 및 판매 계획 조정도 실적 부진에 영향을 미친 것으로 파악돼 올해 2분기 실적 개선도 낙관하기 어려운 상황”이라고 짚었다.
LG 디스플레이의 올해 EBTIDA(이자, 법인세, 감가상각비, 무형자산 상각비 차감 전 이익)는 5조9000억원, CAPEX는 약 6조1000억원으로 추정했다. 그는 “당초 연간 이익에 대한 전망이 긍정적이었으나, 거시경제 환경의 불확실성이 확대되고 있는 만큼 원가 절감과 이익 개선에 대한 노력이 집중돼야 할 것”이라고 평가했다.
아울러 “WOLED TV 패널은 가동률 상승과 가격 인상 이외에 이익 개선 방법이 부족해 보인다”며 “삼성전자에 공급을 시작함으로써 고객을 확보하고 가동률을 유지시키는 방법도 좋겠지만, 근본적이고 구조적인 원가 절감 방안이 필요하며 차세대 기술 개발 및 확보가 필요하다”고 강조했다.
안동이 기자 dyahn@viva100.com