vul34622 wrote:1.老0 ; 笨蛋問題在籌碼 法人賣到各均線以下 還在出貨 散戶 等解套 股價不討喜 他用4面楚歌來形容 等回到各均線上 3陽開泰再來 這老0到底在說什麼?面板均線糾結情況,只要一天大漲就是站上各均線之上(技術面都會說該搶進),只要一天大跌就是跌破各均線之下(技術面都會說寧可錯殺減碼不能留),看漲說漲,看跌說跌,拿均線來解這盤判斷該買還該賣,只怕只能淪為一天諸葛,沒什麼意義,這老0說別人笨蛋,我看他本身解盤方式就是真正笨蛋無誤,連我這奈米散戶都說服不了.事實就是我猜測他面板是空手或籌碼下得比重輕,所以可以在旁邊說風涼話假解盤.選我正解!下次V兄想轉貼文章前,煩請先用你資深會員的理性觀點過濾一下,不是老0說的都是對的,有些根本明顯有問題的論點根本完全不值得轉載,不是你想不想信服的問題,感恩!
困局中的維信諾:4年扣非累虧33億原控股股東虧26億脫手4月14日晚間,OLED龍頭維信諾(002387)發布的2021年第一季度業績預告顯示,公司預計今年一季度的歸屬淨利潤虧損4.1億元至5.1億元,較去年同期大幅增虧。引發外界關注和質疑的是,從去年下半年以來,包括LCD和OLED在內的面板行業進入景氣週期,包括京東方(BOE)、TCL科技等在內的面板巨頭的營收利潤均實現了大幅增長,為何維信諾卻逆勢虧損?就相關問題,《中國經營報》記者給維信諾發去採訪函,並連續多日致電公司董秘、證券事務代表等,截至發稿未獲回复,電話也一直處於無人接聽狀態。不過記者註意到,維信諾此前在業績預告中,提到了研發費用增加、專利技術許可和投資收益減少等因素。其實對於維信諾而言,更關心的或許是,公司切入OLED賽道4年來扣非淨利潤已連續虧損約33億元,何時能擺脫業績虧損困局;以及今年3月份原控股股東西藏知合“甩手”維信諾後,公司目前處於無實控人狀態,接下來怎麼走。巨虧背後公告顯示,今年第一季度維信諾實現淨利潤虧損4.1億元至5.1億元,基本每股虧損0.2998元~0.3729元。去年同期虧損2.57億元,虧損幅度進一步擴大。對於業績虧損的原因,維信諾在公告中主要提到了三個因素,公司本期持續加大研發投入,研發費用較上年同期有所增加;公司上年同期為參股公司合肥維信諾科技有限公司提供專利技術許可、諮詢及管理服務增加了上期收益,本期未發生;公司本期確認的聯營企業投資收益較上年同期有所減少,對本期業績產生一定影響。記者註意到,公司去年一季報顯示,由於按持股比例確認聯營企業虧損,當期投資收益虧損約206萬元,同比上年度擴大3倍;這也意味著,公司投資收益的虧損額度還在擴大。有意思的是,和一季度業績預告同時發布的公司2020年業績快報顯示,去年維信諾實現營業收入34.34億元,同比增長27.69%;歸屬於上市公司股東的淨利潤2.04億元,同比增長217.93%,與一季度巨虧形成鮮明對比。對於2020年營利增長的原因,維信諾方面表示,報告期內公司新增對廣州國顯科技有限公司的技術許可收入,對當期業績產生積極影響;以及通過成本管控及供應鏈管理,公司實現降本增效,成本費用佔收入比有所下降,以及新增了一線品牌客戶訂單。不過,公司去年利潤大幅增長背後依然是大額的政府補貼。據此前業績公告,2020年,非經常性損益對維信諾歸母淨利潤的貢獻為9.43億元,包含政府補助7.94億元,專利轉讓費1.48億元。也就是說,2020年維信諾扣非後的淨利潤實際為虧損7.39億元。梳理維信諾財報可以發現,雖然近年來維信諾的營收增速有所放緩,2018~2020年,公司分別實現營收17.78億、26.90億、34.34億元,但維信諾的歸母淨利潤呈逐年遞增趨勢,近三年分別實現歸母淨利潤0.35億元、0.64億元、2億元,呈現不錯的發展勢頭。然而,扣除補貼等非常經常損益後,維信諾一直處於連續虧損狀態。2017年至2019年,其分別虧損3.84億元、12.14億元、9.40億元。加上2020年的7.39億元,自切入OLED賽道的4年來,維信諾已累計虧損約33億元。公司動盪相比公司的業績,更為外界廣泛關注的是,公司實控人和管理層的動盪。3月7日,維信諾發佈公告稱,公司原控股股東西藏知合與合肥建曙投資有限公司已簽署《股權轉讓框架協議》,擬向建曙投資轉讓公司股份1.6億股,占公司股份總數的11.7%。公告同時披露建曙投資已與維信諾第二大股東簽署了《一致行動協議》。若股份轉讓事項完成,建曙投資及其一致行動人合計持股比例21.33%,西藏知合持股比例將降至18.43%,公司控制權將發生變更。值得注意的是,建曙投資為合肥市蜀山區國有資產監督管理委員會全資控股的下屬公司。此前,西藏知合通過受讓原股東股份,認購定增等方式“買殼”維信諾,累計投入約67.26億元。截至此番股份轉讓前,西藏知合持股市值40.58億元,浮虧26.68億元。2015年,西藏知合獲得維信諾前身黑牛食品控制權後,不到一年時間,將原食品飲料業務剝離並籌劃非公開發行股票,募資切入OLED賽道,並於2018年4月正式更名為維信諾,轉型所需資金通過定增、產業基金和銀行貸款等多種方式募集。============================本來只是間做食品飲料的公司,黑牛食品更名維信諾全面佈局AMOLED新型顯示領域,有這麼好搞嗎?不是喊喊,【厲害了,我的國,Amazing China】就什麼一切搞定。目前,京東方、TCL 和輝、天馬中國所有的OLED都是虧的沒有一家賺錢的,將會是一個很大的財務負擔。
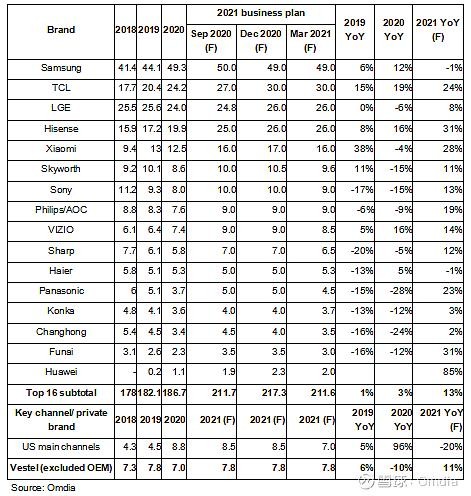
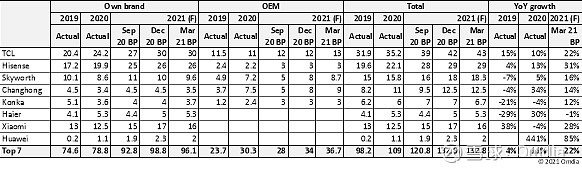
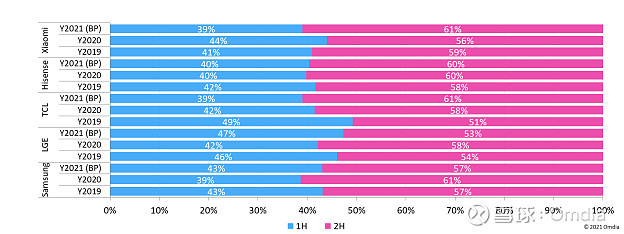
2021年,良幣驅逐劣幣的格局─ 電視產業淘汰賽將拉開序幕來自Omdia的專欄2021年供應鏈持續緊張,加速電視品牌代工淘汰賽 ─ 韓國一線品牌將有更大的機會實現2021年的出貨目標,而中國製造商將面臨挑戰。電視品牌旨在 2021 年創新高;一線品牌都在奮力追趕各自的目標,旨在 2020 年至 2021 年擴大與對手的市場份額差距。然而,最新的調查顯示,韓國和中國的一線電視製造商在 2021 年的電視出貨增長可能會有所不同,這取決於他們近期的出貨表現、供應鏈資源、財務前景、競爭戰略以及實現商業計劃的雄心。韓國一線品牌實現 2021 年出貨目標的機會較大。而中國品牌將面臨挑戰;根據中國電視品牌的上半年計劃銷量情況來看,他們需要付出更多努力來推銷電視,以實現他們的商業計劃。而韓國一線品牌也很有可能回歸正常的季節性需求,如果電視面板採購計劃能達標的話實現甚至提高其出貨目標。韓國一線電視品牌希望實現出貨目標,有些甚至計劃增加 2021 年的商業計劃,原因是開發中市場需求強勁。另一方面,考慮到2021 年上半年的面板供應問題以及中國國內市場較弱的需求前景,中國一線電視品牌實現其2021年商業計劃則面臨更大挑戰。一線品牌在 2020-2021 年雄心勃勃奮力擴大與競爭對手市場份額的差距儘管受新冠疫情影響,三星、海信和 TCL 仍計劃在 2020-2021 年積極擴大與競爭對手市場份額的差距。整體來看,電視品牌 2020 年出貨量較低,原因是面板短缺;小米明顯未能實現其激進的出貨目標,事實上,由於面板限制,該公司在 2020 年遭遇出貨量下滑。參考表 1,根據Omida 2021年第一季度更新的2021年品牌企業出貨預測,2021年將同比增長 13%,該預測顯示各大電視品牌的目標是創新高。電視製造商將繼續採取積極的品牌增長策略,以便能夠通過談判最大限度爭取有競爭力的面板供應資源,並確保其市場地位。這一地位在 2020 年就開始發生變化,預計在2021 年將發生更劇烈的變化,屆時面板資源仍然是重點問題,供應鏈管理變得更加艱難。基於近期出貨表現、供應鏈資源、財務展望、競爭策略,以及實現商業計劃的雄心,韓國和中國一線電視製造商預計將在 2021 年取得不同的電視出貨增長。LG 電子( LGE)正計劃在2021年將液晶電視出貨目標從 2600 萬台提高到2800 萬台。三星則希望實現 4850-4900 萬台,但仍擔憂面板供應短缺可能打亂出貨目標。海信和 TCL 希望在 2021 年保持出貨量增長勢頭,但由於諸多不可控因素,實現其原有激進的出貨目標顯得越發困難。這兩個品牌正試圖通過衡量其可用的面板資源和市場的反饋來尋求出貨目標和資源確保之間的平衡。表 1:歷年液晶電視出貨結果與2021年電視出貨目標(Omdia預測)對比(百萬)中國品牌仍是電視市場增長的動力;TCL、海信、小米目標遠大2020年,中國一線電視品牌的出貨量同比增長 11%,與先前的預測相同,其中許多品牌同時具有品牌業務和OEM業務,儘管每個電視製造商的出貨量各不相同,如圖1 所示。中國一線電視製造商均實現出貨量增長,只有小米和康佳例外,在 2020 年略有下降。小米在 2020 年未能帶動出貨量增長,原因是面板供應受限,全球出貨量略有減弱。不過,小米在中國市場依然做得不錯。TCL 和海信持續增長,海外市場特別是北美市場出貨量大於預期,銷量大增。創維電視OEM業務 2020 年出貨量增長喜人。然而,其品牌電視的出貨量卻有所下降。長虹在 2020 年成功實現OEM電視出貨量翻番,成為了出貨量增幅最高的中國一線電視製造商。這也抵消了品牌電視出貨量的下降。康佳在2020年的OEM電視出貨量也大幅增長,但其品牌電視出貨量較 2019 年有所下降。2021年的品牌出貨目標Omida預測將同比增長 22%,與先前的預測一樣。2021 年,TCL、海信和創維的銷量排名前三,目標是實現兩位數增長。然而,鑑於面板供應短缺、供應鏈成本上升,以及中國電視製造商在中國國內市場依賴度較高,這些激進的出貨目標將受到挑戰。中國國內市場的需求相對疲弱,不如北美和歐洲市場強勁。TCL 志在將旗下品牌電視出貨量提升至 3000 萬台,目標是在 2021 年取代LGE(LGE 的出貨量也是 3000 萬台,其中 2600 萬台 LCD 電視和 400 萬台 OLED 電視),成為全球第二大電視品牌。如果這一激進的計劃能夠實現,TCL 品牌電視業務和 TCL SCBC的OEM電視業務的結合,將使該品牌在 2021 年成為一家大型的、高產量的電視製造商。☆ 據 Omdia 的《電視顯示屏和OEM信息服務》報告,2021 年 3 月和 4 月中國電視製造商的庫存高於此前的預測,儘管仍低於安全水平。TCL 例外(包括其電視OEM業務),預計該公司庫存更高。☆ 然而,儘管如此,TCL 仍在尋求其他面板供應資源,以便能夠從BOE VT 外包其 TCL 品牌電視機,以確保京東方的面板供應,因為 TCL 希望保持 2021 年激進的電視出貨量目標。這意味著 TCL 必須在市場上極力推銷,才能在2021 年下半年推動更多的出貨量。繼 2020 年出貨量大幅增長之後,主攻品牌電視業務的海信本想在 2021 年繼續利用全球市場的強勁需求機會,尋求進一步發展。然而,由於中國國內市場需求疲弱,該公司在中國的電視業務難以實現盈利,因此在推動更多電視出貨時面臨著高昂成本帶來的銷售風險。中國領先品牌小米也計劃推動出貨量大幅增長。然而,由於供應短缺,今年電視的出貨預計將會低於此前Omdia的預測值。此前,小米預計 2021 年出貨量同比增長超過 70%。鑑於小米的業務組合、地區覆蓋和供應,Omdia 認為這一目標過於激進,難以實現,儘管小米已決定改變面板採購戰略,增加自己的貨源,並在 2021 年增加長虹,進一步多元化電視OEM供應。Figure 1: China's LCD TV makers' shipments (brand/OEM) and sales targets, March 2021(millions)韓國一線品牌實現 2021 年出貨目標的機會更大電視製造商2020年的出貨因新冠疫情而發生變化。電視製造商在2020年上半年出貨量較低,而在2020年下半年出貨量較高。進入2021年,多家電視品牌計劃推動其電視出貨量再創新高。市場地位穩固、能夠獲取更多供應鏈資源的一線品牌旨在進一步拉大與競爭對手的市場份額差距。中國一線電視製造商都有非常激進的商業計劃,都希望其電視出貨量實現兩位數的增長,包括品牌電視和OEM電視。然而,因面板供應受限,中國電視製造商在2021年第一季度的出貨量低於預期。同時,鑑於當前的面板供應問題、市場競爭和日益增加的財務壓力,預計其 2021年第二季度的出貨量將下降。鑑於Omdia預測的2021年較高的出貨目標,品牌企業將需要投入更多努力來推銷電視,以實現他們的商業計劃。而韓國的一線品牌鑑於上半年的表現,未來他們將實現甚至提高他們的目標,見圖2 分析。2020 年,因疫情驅動,發達市場和新興市場的需求好於預期。生活方式的改變、政府持續的激勵管控措施,以及智能電視的普及,進一步加大了已開發地區驚人的強勁需求。然而,供應短缺、供應鏈成本上升以及較高的電視銷售價格正在困擾著中國的電視銷售,與此同時,新興地區的需求前景也在放緩。即使假設全球電視需求不可能繼續以如此高的速度增長,且目前的強勁需求可能是將部分未來的市場需求提前拉進,但在總體需求出現明顯放緩的跡象之前,面板製造商不願錯過漲價機會。這使中國電視製造商擔心電視供應鏈成本可能進一步增加,會惡化他們的財務狀況,進而削弱其與零售商就提高電視平均售價的談判能力。全球一線電視品牌,尤其是韓國電視製造商在2021年第二季度對面板採購需求依然強勁。電視製造商打算在第三季度購買更多的面板,但預計目前的面板供應計劃仍低於預測需求。然而,受2021年第二季度面板供應制約的中國一線電視機製造商,將在未來幾個月面臨電視機產量縮小的壓力。據Omdia的《電視顯示屏和OEM信息服務》報告分析,有些公司甚至考慮在第三季度減少面板採購量。如果這種情況發生,韓國和中國一線電視製造商之間的競爭差距可能在 2021 年拉大。========================2021年TV將同比增長 13%,韓國增加,大陸減少,韓國拉大與大陸品牌製造商的差距。
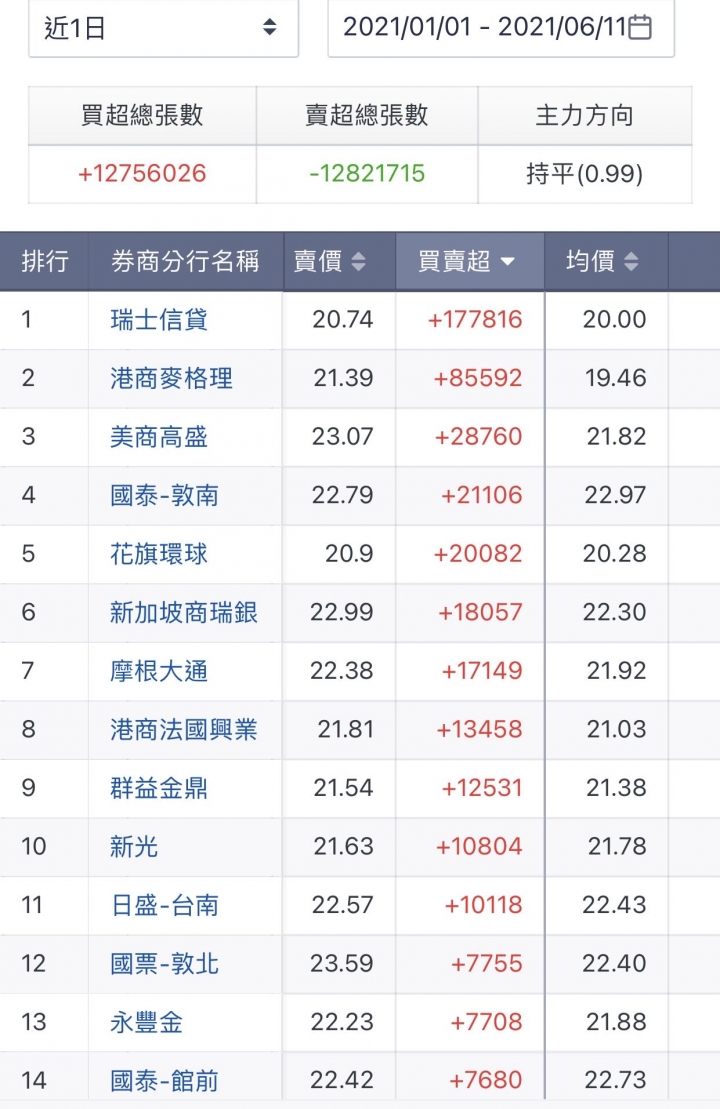
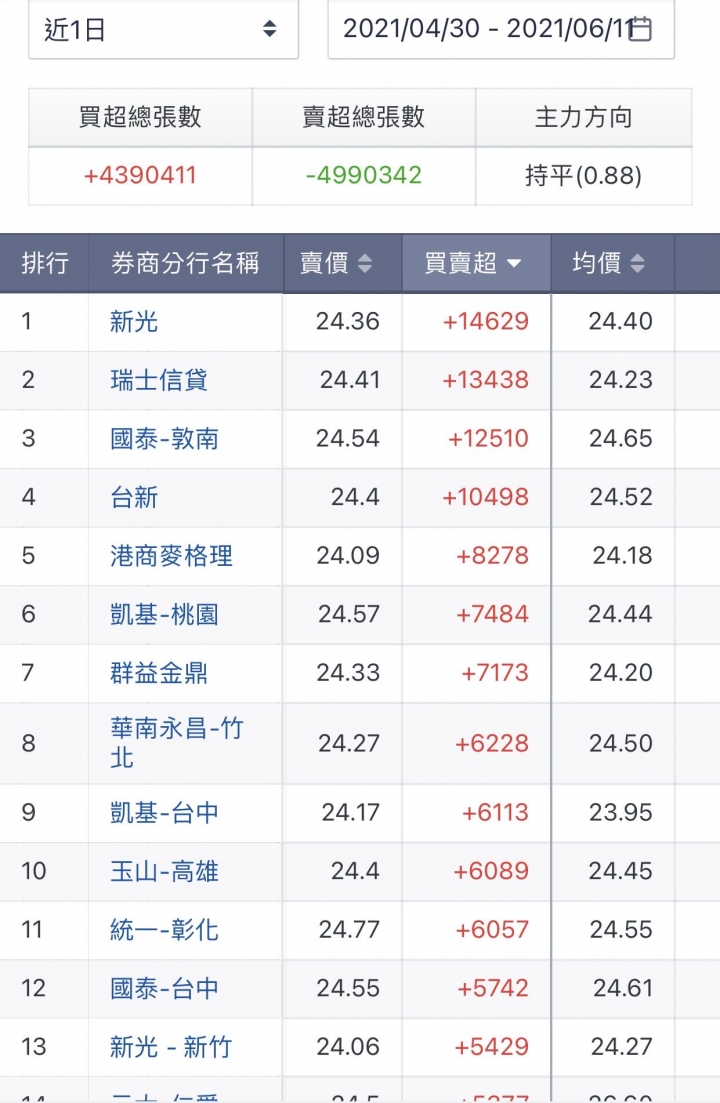
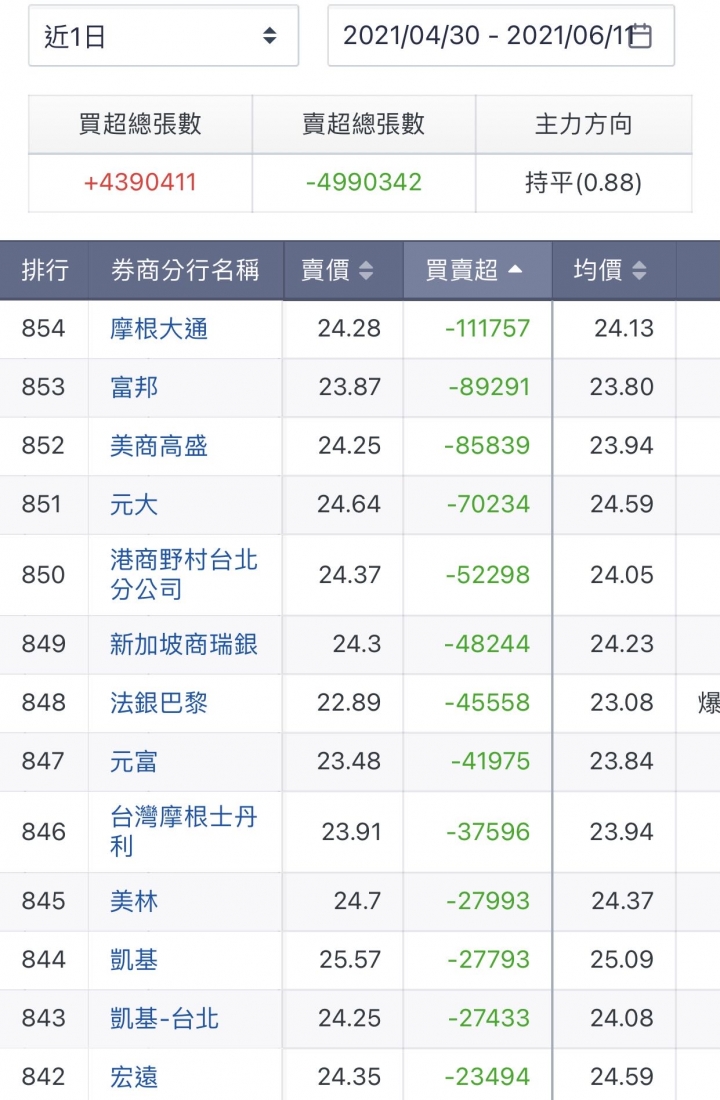
今天早上起來又看到外資在搞怪瑞士信貸先前降評友達看衰面板後市今天又改口稱面板需求保持強勁短短一個月左右說法反反覆覆4/30友達開完法說會的隔天瑞士信貸馬上發所謂的面板後市反轉降評友達的評價看衰面板之後引發一波的下跌後又因台灣本土疫情影響使股價重挫約40%經過一個多月的時間外資大幅減少友達持有股票加上大幅借券來放空雙虎友達群創如今一個多月過去觀察4/29~6/11原本友達今年以來累計買超前十名全都是外資包下經過一個多月如今已非全是外資囊括前十名的外資原本每家今年大量買超友達5~10幾萬張情況早已不在外資大幅減碼友達4/30~6/11這段時間買超的外資瑞士信貸買超+13438張港商麥格理買超+8278張賣超的外資摩根大通賣超-111757張美商高盛賣超-85839張港商野村賣超-52298張新加坡瑞銀賣超-48244張法銀巴黎賣超-45558張摩根士丹利賣超-37596張看到瑞信自己降評不但沒賣反而低檔買超可見外資心口不一嘴上說不好操作卻很誠實基本面根本沒變就擺在那邊獲利數字也將一一呈現好的公司持續向上成長未來就是看多外資將會為他們這段時間的操作認錯回頭付出更高成本的代價好公司不怕被看衰有的是時間來淬煉出它該有的價值
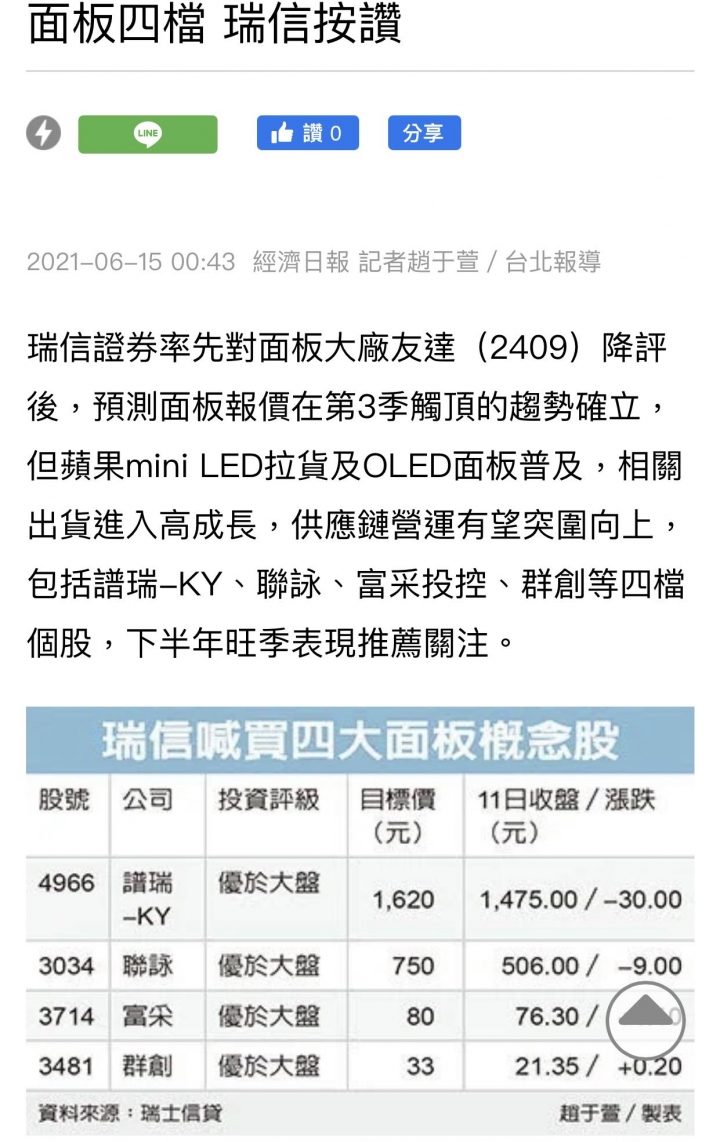
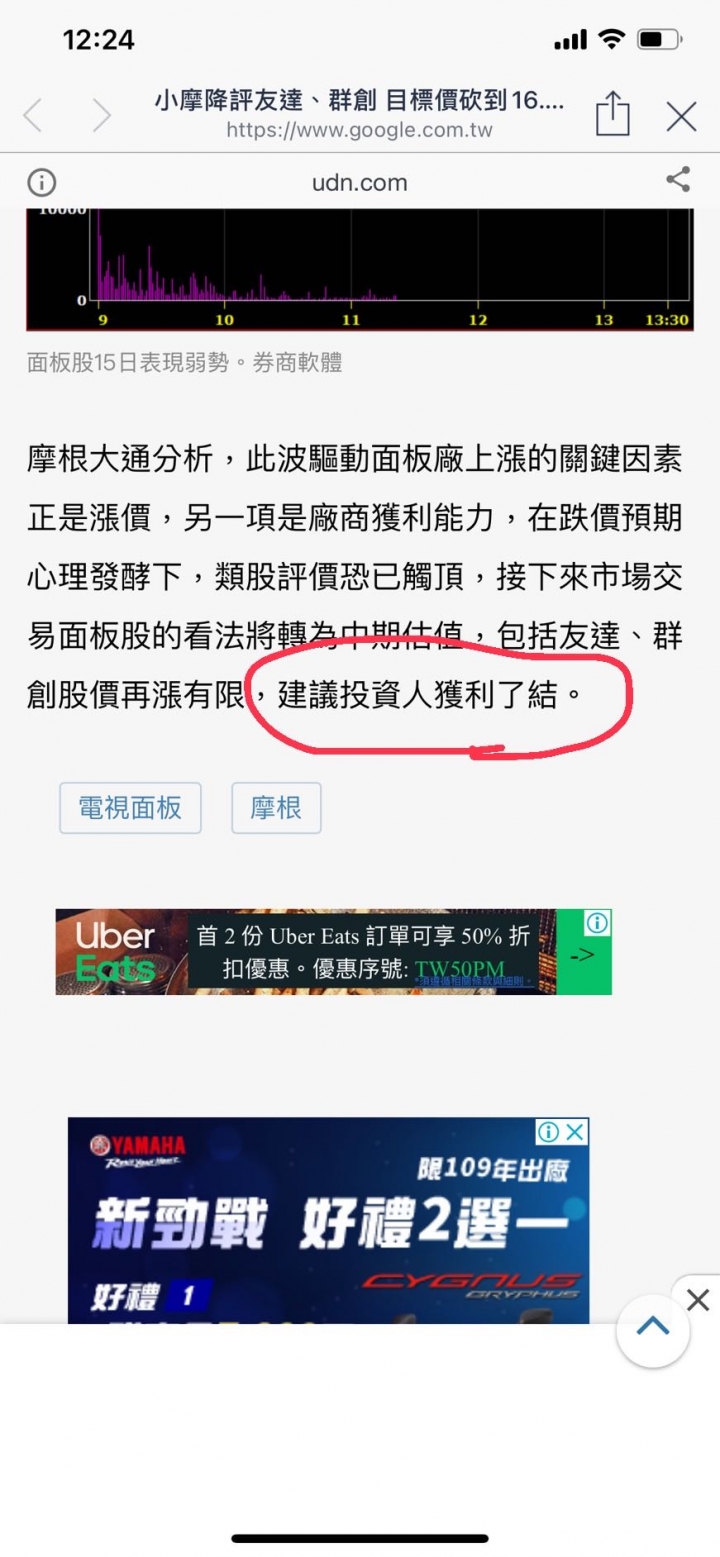
禿鷹說話了...面板股利空頻傳,繼瑞銀、瑞信率先調降雙虎,摩根大通報告指出,因終端需求調整高於預期,面板漲勢恐在下半年觸頂,2022上半年走跌,包括本波強勢的大尺寸與IT面板報價均預測在第4季反轉,為此調降雙虎友達(2409)、群創(3481)評級至「減碼」,目標價皆降至16.5元。




 不是你想不想信服的問題,感恩!