• 3982

友達 $40 可以追嗎 !?


pqaf wrote:
分享的好詳細這樣看...(恕刪)


1:但風險也蠻高的,萬一友達一直跌到$5~$8,或下市
那自提的部分,卻一起被鎖住,只能眼睜睜看著股票價值一直跌,每年卻只能領回15% ,很不合理.


友達如果股票跌到$5~$8,甚至下市不是不無可能
員工願意自提參與信託,多半都對公司有信心外加給予的小福利
如果上述情況真的發生,只能自認倒楣and附加失業


除了每一年領回15%之外無其他贖回方式,會影響的可能就只有每半年員工可以調整是否要自提信託金額0%. 50% 100%這樣的差別
再來就是公司本來就有進有出,離職員工贖回方式也是有的,再來友達也是20多年的公司了,每年退休也是有的!!!

2:永豐金每年分期買進約10萬張,照你的說明,每年只能贖回 15%的話 ,30萬x 15% = 4.5萬張,那信託專戶的累積持股規模應該會快速增加約5萬張,但現在看起來每年只增加約2萬張( 2017年公告 27.9萬張,2018年公告約 29.7萬張).每年約有8萬張被贖回, 似乎還有開放其他贖回方式?

如果是每月的話
一般信託贖回只能一年一次,所以跟信託應該無關,頂多就是信託自提+公提購買(依照職務不同最大金額也不同),或是自費買進

2. 公司的副總和協理等經理人,每年常常會有幾個月,出現同時增加幾百張~千張持股,你推測 這是他們自費買進,還是公司配發的福利?

小弟對於這部分福利制度不了解,故無法回答,抱歉!!

Overcome Fear wrote:
打底的股票就是這樣...(恕刪)


感謝over大鼓勵與想法這些話。

我會好好持有,並遵守操作策略。

感謝你
Overcome Fear wrote:
打底的股票就是這樣...(恕刪)
分析的很棒.

依你的操作習慣,你會考慮參加除息嗎? 或是看情況而定呢?

請問,從你的投資心理的角度來推測.

1. 做螺絲的岡山幫 從2013年就開始 進出友達, 這兩年持股甚至高達30幾萬張,依你的市場經驗,為什麼這種超級大戶,願意把幾十億的資金,套放在死魚股友達身上? 岡山幫這種大戶,若把這筆大錢拿去買 銀行股,半導體股,每年報酬率肯定遠比投資友達高...岡山幫卻寧可把錢重壓再友達身上,一放就6年,他們到底圖什麼?

2. 70萬張的借劵賣出,質押的保證金也要幾十億, 友達向下空間很小,報酬和風險不成比例,為什麼空方要浪費幾十億的資金,堅持緊咬友達不放呢? 萬一彭董哪天突然想通了,宣布減資1成,那70萬張的借劵就得面臨短期強制回補的風險.

3. 友達宣布的股利高低,會影響你的買賣策略嗎?

pqaf wrote:
分析的很棒.依你的...(恕刪)


依你的操作習慣,你會考慮參加除息嗎? 或是看情況而定呢?

我個人不喜歡除息,因為我張數很多,所以要多繳補充保費跟稅其實有點不爽,但如果衡量後需要時還是會參與.

請問,從你的投資心理的角度來推測.

1. 做螺絲的岡山幫 從2013年就開始 進出友達, 這兩年持股甚至高達30幾萬張,依你的市場經驗,為什麼這種超級大戶,願意把幾十億的資金,套放在死魚股友達身上? 岡山幫這種大戶,若把這筆大錢拿去買 銀行股,半導體股,每年報酬率肯定遠比投資友達高...岡山幫卻寧可把錢重壓再友達身上,一放就6年,他們到底圖什麼?

因為我之前沒有很關注友達,所以我沒注意到這點,您是怎麼知道是岡山幫去買的?放6年的確是不合常理,光股價循環上下都可能不只一次了,通常都是長期看好的,才有可能這麼做,會不會是轉換卷商賣出,故意做障眼法,真正持股張數已經是從表面看不出來了.

目前看面板的確是有可能是長期大底位置的機率很高,畢竟8-9元附近的三重底是經由許多重大利空淬煉出來的,但也因為股價長期呈現L線,所以要嗎你就一個星期或一個月看一次盤,真的把你的持股當成定存來看待,等待折舊攤提結束後,會像2012-2013年的彩晶一樣5倍奉還.

要不就先以區間反彈操作為宜,不要因為有持股就加進自己的期望值,這樣很容易會讓你過於樂觀,以致錯失賣點,反之過於悲觀,則會錯失買點.

2. 70萬張的借劵賣出,質押的保證金也要幾十億, 友達向下空間很小,報酬和風險不成比例,為什麼空方要浪費幾十億的資金,堅持緊咬友達不放呢? 萬一彭董哪天突然想通了,宣布減資1成,那70萬張的借劵就得面臨短期強制回補的風險.

借卷的用途有很多不同的目的,不一定是真的看空股票,而且70萬張真的要補回也就是幾天的事,目前群創的借卷比友達少,股價卻比友達更低,就可以看出股價跟借卷沒有一定的正關聯.個人淺見


3. 友達宣布的股利高低,會影響你的買賣策略嗎?
不會,我只看籌碼跟價量來操作

Overcome Fear wrote:
依你的操作習慣,你...(恕刪)


哦!🤔
好見解。
Overcome Fear wrote:
依你的操作習慣,你...(恕刪)
感謝解說...

我去年是把上千張股票利用雙向借劵的方式,在除息前出借給別人,暫時轉移到第三者名下,這樣友達除息股東名冊,我名下就沒有那麼多持股,(為了今年能夠符合財政部 8萬塊的退稅額,我只保留6百多張在身邊參加除息,) 去年我就不用繳那麼多健保費,但是股息發放當天,我還是有拿到等值的權益補償上百萬現金. 且權益補償不用繳稅,也不用繳健保補充保費,只有借劵利息收入要繳稅,今年我申報所得稅時,就不用計算這麼大筆的現金分紅收入. 今年不用幫友達繳所得稅給財政部,還能拿回將近8萬退稅當零用錢.

我記得你去年1月,也是把幾千張友達用 4%出借出去,當時你如果留到8月除息後填息才賣,也是不用繳股息所得稅和健保費.

岡山幫習慣使用 華南永昌岡山 和 富邦岡山 兩個分點進出, 他們過去每次買約10萬張放一年多,賺個$2,就會從這兩個分點出現大筆 賣出的紀錄.賣出後,過幾個月又會買進20幾萬張,錯過$19那波沒賣出,持股後來變成3年多,獲利$2,才從同樣這兩個分點賣出20幾萬張. 休息半年多,2年多前,又重新加碼買進30幾萬張,放到現在. 友達官方每年公布的10大股東名單, 裡面登載的 東徵公司登記地址,就是岡山幫家族的投資部地址.

友達的折舊攤提,短期幾年是沒法像 彩晶那樣結束了. 友達和彩晶的情況有些不同.
2014~2016年,友達每年資本支出約250~300億, 彭董最近嘴上說要保守投資,其實這三年投資反而是加碼到 350~450億,既然持續有資本支出,代表未來七年折舊攤提就會持續下去,折舊金額甚至可能呈現變高趨勢.

友達在台灣,除了在后里廠既有樓層擴產外,是沒有再蓋新廠區,但每年花幾百億,積極幫舊廠拉皮更新,升級設備.

前幾年,大陸業者市占率低,為了搶市占率,拼命擴產,不惜成本,瘋狂殺價, 現在,大陸業者如願成為全球第一,2年後,市佔率甚至達到6成高峰. 既然從 小弟 如願成為龍頭大哥了,若再繼續玩殺價競爭遊戲,殺敵3分,會自損7分,或許他們的經營心態,就會逐步調整. 從過去的積極擴建產能,改為追求獲利回報. 大陸在面板產業已經投入超過 5兆台幣資金,這麼大筆爛帳,是該開始設法獲利回本了.


pqaf wrote:
感謝解說...我去...(恕刪)


去年我也是用4%利率借出去,這的確是一個好方法,但還是有一個風險就是借卷的人萬一沒有賣出,還是要付稅金,但機率應該不大.

如您所說的,那岡山幫就是跟我們一樣也是看好面板,他們習慣操作面板,只是他們也沒想到面板會盤了快8年,但不管是外資還是法人,都還是會犯錯,只是他們比較能及時修正錯誤,大部分的人會一直重複犯相同的錯,賺兩塊不錯了,對大資金的人來說能有20%的獲利率,算是很好了,而且面板出量時很好出貨,的確是方便進出的選擇


(新聞)
南韓三星電子(SAMSUNG)今召開股東年會,共同執行長金奇南(Kim Ki-nam)示警,全球貿易緊張情勢、經濟成長減緩 及 資料中心營運商對記憶體晶片需求走軟,可能使三星面臨艱難的一年。

三星為全球最大記憶體晶片製造商,但今天在股東會上 重申了對2019年業績疲弱的預測,預期記憶體晶片需求減緩。 主管面板和半導體事業的金奇南說:「我們預期今年將面臨許多困難,如主要經濟體成長減速及全球貿易衝突風險等等。」

伴隨旗下晶片產品和智慧手機銷售轉趨下滑,三星已開始轉向網絡設備製造等領域尋求新的成長動能。金奇南透露,三星將繼續大膽投資半導體製造,以因應來自中國廠商日益激烈的競爭。

一些股東透過麥克風發言時,表達了他們對業績的不滿並指責三星幹部,1位股東向董事會說:「如果你領這麼高的年薪,你就應該更努力工作。我要求管理層把工作做好。」
===================

里昂證券估計,三星OLED出貨量在2019年第一季度環比下滑26%(與2018年第四季度相比),因全球手機市場仍然疲軟(特別是在中國),三星向蘋果供應量下降了60%。

里昂證券表示,由於OLED出貨量較低,LCD業務虧損,該季度面板價格下跌7%, 而且A4 OLED工廠開始折舊。SDC將虧損5000億韓元(137億元台幣),而2018年第四季度的利潤為5000億韓元。

里昂證券估計,三星OLED工廠的產能嫁動率下降至65%(剛性)和40%(柔性),低於上一季度的85%(剛性)和63%(柔性)。


==================

主要經濟體成長減速及全球貿易衝突風險,連韓國大猩猩都喊凍袂條了. 會不會也影響到今年的面板需求 ,有待觀察.

DRAM業已經火熱暴賺兩年多了, 現在才要進入寒冬, , 真不懂三星的小股東還有什麼好不滿的.....面板業可是苦了好幾年.

DRAM報價利潤仍然很好,應該有業者還會藉由持續降價來刺激需求,讓原本NB 或手機 出貨搭載4GB,改成8GB.

面板報價已經躺到谷底,用現金成本隨便賣了,沒有機會再用更低報價來刺激更大需求了. 這正好讓瘋狂擴產的大陸業者認清事實,冷靜下來,調控產能,重整市場秩序.

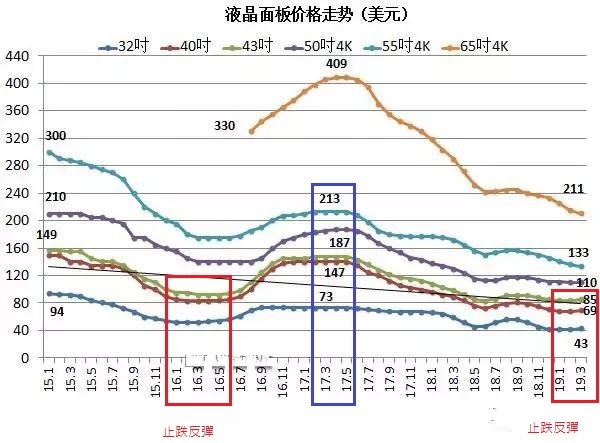
部分尺寸報價正在止跌反彈中.全球市場需求最大宗的 32"~43",3月報價只小幅反彈約3%. 這波報價要能累計反彈50%以上,面板股才有真正的大行情. 希望不要像去年Q3,只是曇花一現.

43吋報價在2017年5月高點時,還有 $150,
2019年2月報價卻只剩 $80,跌掉了 47%,將近一半.

43吋報價要能單月反彈 $5 以上,才能代表真正大行情的開始.
到今年9月若能累計反彈上揚 50% ,也只是來到 $120,卻能讓面板廠久旱逢甘霖,喜出望外了.


茂迪慘賠淨損67.94億元, 達能多晶矽晶圓廠關廠, 大同太陽能矽晶圓廠綠能去年虧損76.23億元,淨值為 負新台幣5.53元, 即將下市,業者表示,這波是太陽能產業史上最慘烈的一次調整。

台積電曾於 2015 年 8 月底結束旗下台積太陽能營運

友達於 2016年 1 月 8 日公告子公司日本太陽能多晶矽廠 M.Setek 董事會,決議退出多晶矽製造,對生產多晶矽的廠房及設備全數進行一次性資產減損提列,認列相關資產減損金額高達 246.5 億日幣(約合新台幣67.5 億元),並提列於 2015 年第 4 季,預計侵蝕友達上季每股稅後盈餘約 0.7 元。

友達趁早在2015年就關掉日本多晶矽晶圓廠,出清美商SunPower馬來西亞電池廠持股止血,產能整並後,友達聚焦於下游太陽能電站事業,但仍是繼續虧損,太陽能部門10年來累積虧損可能300億了,董事會還要繼續輸血硬撐嗎?
我們一般人認知,在買資訊產品或家電,都是早買早享受、晚買享折扣⋯東西都是越來越便宜!
除非是新一代的產品才會賣的比較貴,例如iphone手機。
面板也是這樣嗎?
  • 3982
內文搜尋
X
評分
評分
複製連結
請輸入您要前往的頁數(1 ~ 3982)
Mobile01提醒您
您目前瀏覽的是行動版網頁
是否切換到電腦版網頁呢?