


樓主當初買債劵時,應該已知殖利率多少。也已知到期共收回多少錢(這應該是必須常識)。
現在會來提問,不外就是想知道,把較短期到期的債劵換成較長期到期的債劵比較好,還是長抱比較好?如果更換比較好,那要由那些元素去比較?
這可能很複雜(因為不能光比殖利率,也不能光比到期收回)。小弟我是沒法度。如果大家有更好的觀點能授業,那就感激不盡。
如果樓主能更實際一點,說出您想交換的雙方資料,請專家幫您評估。讓我們這些旁觀者也能雨露均霑。

happywork01 wrote:
請教您在#8樓po出...(恕刪)
1. 請教您在#8樓po出的圖中。收益率 4.933% 4.919% 的這兩個數值是YTM還是CY?
Ans: YTM
2. 如果是YTM,那買賣就直接參考這個數值?
Ans: 這個報酬就是你現在用市價買入(59.xx)後,往後每一年(持有到期)的報酬。
YTM對於估計購買債券是否是一項好的投資非常有用。
投資者可確定所需的收益率(購買債劵的目的)。
一旦投資者知道了他們正在考慮購買債券的YTM,可以將YTM與所需的收益率進行比較,以確定該債券是否是一個好的買入點。
所以我買債劵就是看這個數值,而非CY。因為你領息是分期領,雖然息值相同,但你持有債劵價格或是成本時時刻刻都不同,CY只是交易當下實質票息,而非你每年合理的殖利率。
3. 如果是CY,那如何得到YTM? 是否要加上(100-59.35)依年限回推的複利? 最後得到的YTM值比4.919%還要大?
YTM公式:
Price = Coupon Payment / ( 1 + rate) ^ 1 + Coupon Payment / ( 1 + rate) ^ 2...
+ Final Coupon Payment + Face Value / ( 1 + rate) ^ n
8F的例子,還剩約17.09年到期,因為你買的時候到下次配息並非完整半年,如果要精確計算,第一期現金流折現和最後一期本金拿回的折現值會有所不同,因為必須知道合約實際配息的日期。這裡忽略,用下面大概的算法:
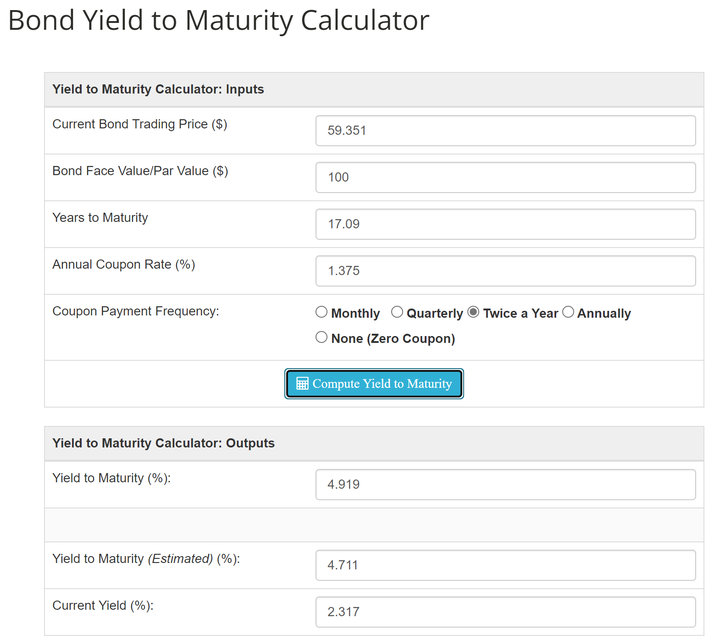
59.351 = 1.375/(1+YTM) + 1.375/(1+YTM)^2...+101.375/(1+YTM)^17.09
利用收斂解決法解出YTM即可。YTM=4.919%。也有約略公式。
(當然要更精確,可配合現金流半年一次來折現,但我認為差異不大,我自己可忽略)
Excel也有公式,但我不用Excel,所以不介紹。
網路上的計算器結果:


部萊恩 wrote:
若殖利率是2%的話,票面利率要多低阿?
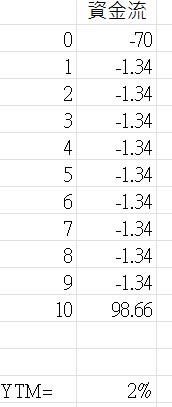
70元買的10年期債券到期還本100元,即使是零利率,到期殖利率(=3.631%)也大於2%。
若要是2%,那必定是負利率,大約-1.34%。(計算如圖)
由題意可看出,樓主是要收利息,所以2%不是YTM,應該是當期殖利率(Current Yield)或是票面利率(coupon rate)。
然後我們如何判斷2%是票面利率還是當期殖利率?
題目下段他有說:該債券目前市價降至50元殖利率為5%。債券coupon rate是不會變的。因此是票面利率的假設也不成立了。
可見2%是當期殖利率。
股市裡就如在賽馬群中尋找一匹獲勝機率是2分之1,賠率是1賠3的馬。
















內文搜尋