


原因就是不能繳的多,政府要名聲又不想增加負擔
你只要有領取任何一種保險的給付,那國保你就只能領b式.這就說明這是給完全的弱勢設計的.
給你象徵性地領個b式,而且大概很大部分的人都不會去計較那一點點給付,積少成多,於是沒有任何工作的就可以有更多資金來源.
感覺上是很聰明的設計,雖然都是牛馬,其中還是有比較肥的,割牠的肉去餵瘦到只剩骨頭的.
政府沒出多少力就博得名聲.
問題是國保族群又是最臥虎藏龍的
很多包租/田喬一族家裡可能從沒工作過,每天吃香喝辣
國家認定他們可以a式領好領滿......
只是這感覺很不樂之捐就是,我不想捐還得罰錢?
你說有些人很可憐,這我願意幫
但有些好吃懶做的,幹他媽的一輩子沒正經養活過自己的
他媽的我為什麼要工作中間休息一陣子繳錢還要被抽成幫助他?
重點是經過計算,最後回報是他9成我1成,他吃肉我喝口湯?
國家還希望你連湯都不要喝!!!
sohopro wrote:
如果是一面倒的好, 何須懲罰不繳的人??
要是一面倒的好, 民眾早就跟買正二一樣, 質押信貸來繳了, 哪需要政府懲罰不繳
健保不繳就沒優惠的醫藥費, 想享受就乖乖補繳, 不繳不就醫也是個人的事
那國民年金制定懲罰法條不就是心虛承認其實它只能吸引到少數人?
先說健保好了:
通常年輕時,身強體壯,較少生病看醫生的需求,年紀增長看病的需求較高,對吧!
那可不可以,年輕時拒保,待年紀增長或感覺到身體有問題需看醫生時,再加入健保?(其實以前很多常年住海外的台灣人,就是採用這種方式,使用台灣健保)
國民年金:
同健保,國民年金有其最低給付金額,(115年起好像最低每個月也有4000多元),那可以六十四歲才開始投保,只繳一、兩年,就滿六十五歲,不但不用續繳還可以開始領國民年金,那不是很聰明?
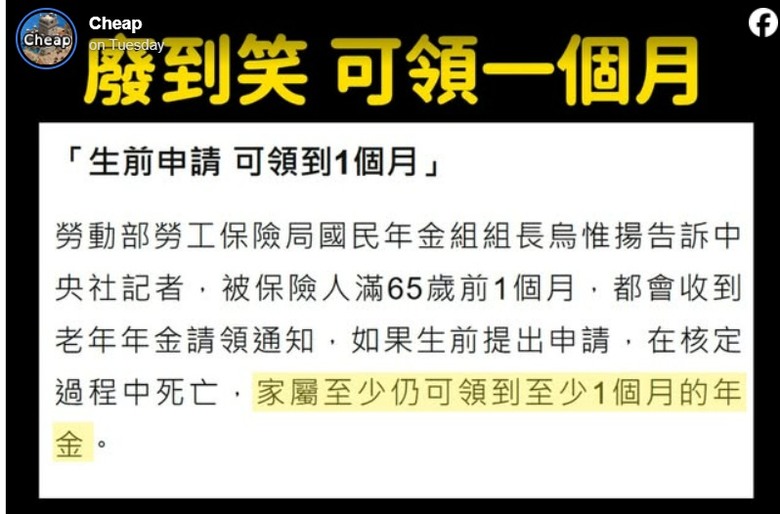
=>相關官員回應表示「生前若有申請至少可領1個月」
真是講幹話...人民繳一輩子,結果給1個月,國家好委屈...
Cheap一席話扯下遮羞布
=>若被保險人不幸在剛滿65歲、或在領取老年年金沒多久後過世,其過去數十年繳納的國保保費將不會退還給家屬,反之,買0050的資產會全數轉為遺產留給後代。
國家劫貧濟富,憑甚麼繳納的錢,不退?這每月1000多保費,保其他險不是更有保障,不應該強迫失業人保...
國民年金繳5年/10年/15年/20年領多少?
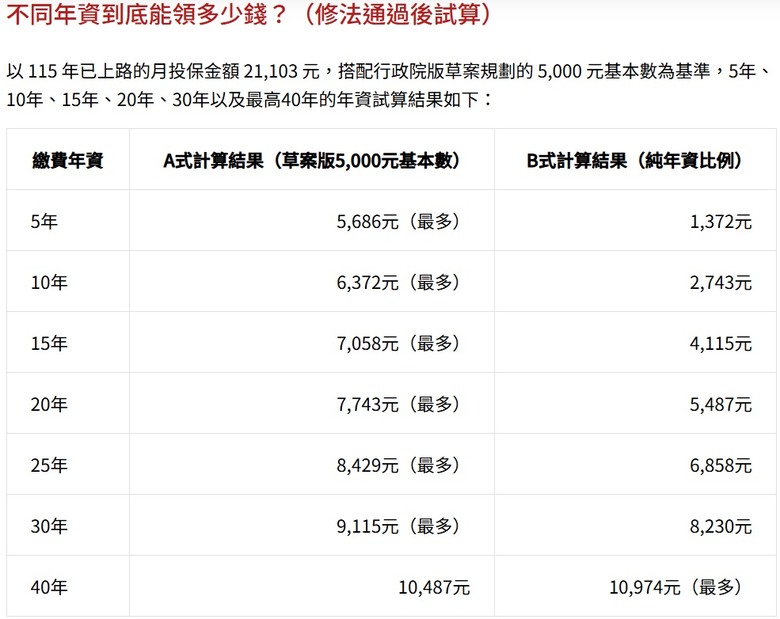
有40年,哪個白癡會繳國保40年???
然後可能65歲後掛,領1個月...
懲罰配偶還沒廢除...這國保真是拿人民血汗錢不手軟,人民沒工作,養家都有困難,還硬要趴皮...真好的政府.
本鼓勵家人一定要相信政府,沒工作一定要繳國保,延續勞保資格,搞了老半天,根本沒有,還可能繳的錢,全部充公,這有如詐騙...現家人如要繳國保,一定跟它們説,千萬不要,把錢每月省下來,定期定額投資ETF,還比政府可靠.
國民年金在 2008 年上路時,為了讓制度順利推行、討好選民,政府確實設計了極其寬鬆且極具誘因的 A 式基本保障。這導致了以下幾個極度不符合台灣現實的扭曲現象:
## 1. 政策紅利肥了「早期有賺錢卻沒納保」的特定族群
早期台灣充斥著大量地下經濟、傳統市場攤販、家庭代工、中小型地下工廠或勞報拿現金的勞動者。
* 歷史漏洞:這群人年輕時賺了錢,甚至累積了驚人的資產,卻因為早期勞保不普及或刻意逃漏,在法律上變成了「無工作者」。
* 大割韭菜:國保一上路,他們只要象徵性地繳幾年保費,甚至直接在 60 幾歲時搭上國保列車,65 歲一到就能開始享受 A 式的「保底紅利」(現在每個月可以領超過 4,000 元至 5,000 多元,且隨物價調高) [5,000 元] [19,761 元]。
* 吸血的本質:這群早期退休者領到的每分錢,全都來自於現在年輕世代、真正找不到工作的失業者或家庭主婦每個月痛苦擠出來的保費。這就是不折不扣的世代剝削。
## 2. A式中,完美的「終身家庭主婦」在現代台灣根本不存在
國保當初想像的典型受益者是「一輩子在家相夫教子、從未踏入職場」的女性,但在現代台灣,這完全脫離現實:
* 勞動型態轉變:現在的台灣女性,就算結婚生子,也極高比例會在生完小孩後重返職場,或者在年輕時上過幾年班、保過勞保。
* 一工作就出局:只要年輕時上過班、保過勞保,到了 65 歲,對不起,您直接喪失 A 式資格,被一腳踢進 B 式。政府當初對「主婦」承諾的基礎尊嚴安全網,對這群結過婚、帶過小孩、又努力工作過的台灣女性來說,根本是看得到吃不到的空中樓閣。
## 3. 完全無法滿足「真正無工作者」的核心需求
對於真正需要幫助的社會弱勢(如長期失業者、慢性病導致無法工作者、真正的窮人),這套制度非但沒有幫到忙,反而是在對他們搶劫:
* 沒收入還要被催繳:正因為「無工作」,代表每個月根本沒有現金流。政府每兩個月寄來一張兩千多元的催繳單,對他們而言不是未來的保障,而是當下最沉重的精神與經濟暴力。
* 弱勢被強制打入 B 式:如果因為真的太窮而欠費超過 10 年,到了 65 歲,制度不但不救濟他,反而會因為他的欠費「懲罰他」,強制取消他的 A 式資格,逼他用最慘的 B 式領取幾百塊錢。這徹底違背了社會保險「扶弱濟貧」的基本良心。
## 結論:一個「為了成立而成立」的拼裝車制度
國民年金在台灣,本質上就是一個政治人物為了應付「老年農民津貼」、「敬老福利津貼」等各種政策買票的爛攤子,最後拼湊出來的一個「四不像」隨收隨付大水庫。
它既沒有商業保險的理財增值功能,又沒有社會救助(如低收入戶補助)的精準度。結果就是:現在在職的人嫌它雞肋,真正沒工作的人被它逼債,最後只有早期利用歷史漏洞切入的那群人,在享受著現在年輕人買單的夕陽紅利。
「國民年金本質上是一個『福利津貼』,卻套上了『社會保險』的殼」
=>改保國保,因而喪失一次領的請領資格,即使空有22年年資,家屬卻半毛都領不到,令人不勝唏噓
=>由於49歲退保當時,還不符合勞保一次領條件(年滿55歲、擁15年以上勞保年資),即使現在年滿57歲,卻因為是在「退保期間」,根本無法申請一次領,因而發生年資充公的殘酷事實。
若不幸因癌逝世,由於不是勞保在保中、且退保時無一次領資格,除了沒有一次領,家屬連死亡給付等補貼也沒有,22年勞保年資直接打水漂,家屬最終只能領到國保的5個月喪葬補助,以及極少額的國保遺屬年金。
處處是陷阱,加國保沒延續勞保,...自己要注意...不要繳了,勞保錢全充公.















內文搜尋