

一般都說每月還款額佔薪資比例抓在 30%~40% 比較安全
如果超過 50% 就算是高風險族群,可能會影響銀行核貸意願
另外在資產面也有看到建議
像是總資產負債比要低於 60%,或是總資產需大於總負債 1.5 倍等條件
那在實際核貸時,「薪資收入」跟「資產總額」這兩項
銀行通常會比較看重哪一個呢?
有人是透過增加每月收入(正職+兼職)來提高貸款條件的嗎?
目前自己的資產狀況不算多
現金儲蓄大約 5 萬,投資只有基金
每月 3,000 元定期定額持續了一年多
原本有在考慮用基金借貸
因為有持有基金,好像相對不用看傳統財力證明
而且基富通寫明利率是 2.99% 或 2.69%
不過基金借貸跟股票借貸一樣
還款期限最長只有 18 個月
一般信貸則有更彈性的還款年期可選
所以還是想了解一下,一般信貸在核貸時會看的重點有哪些?
如果想申請約 20 萬的貸款,有什麼需要特別注意的地方嗎?


是超級很現實的金融機構
有本事不要去跟銀行貸款
不要讓銀行給你秤斤秤兩
你就不用得在乎這種事了
有這種人嗎有(但你做不到
但如有天你能做到像這樣
你人生就不同了能很輕鬆
不用管誰要不要借貸你錢
你的人生還能夠不輕鬆嗎
像我為何現在過得很輕鬆
因我不需要得跟銀行貸款
這就是我能開心快樂原因
當人沒債務壓力就會快樂
😁😁😁😁😁😁😁😁😁
投資金控)但不要跟銀行貸款
你要幫銀行賺錢還是反過來
是讓銀行來幫你賺錢比較好
你人生差別就會變很不同了
得要把角色翻轉過來運用它
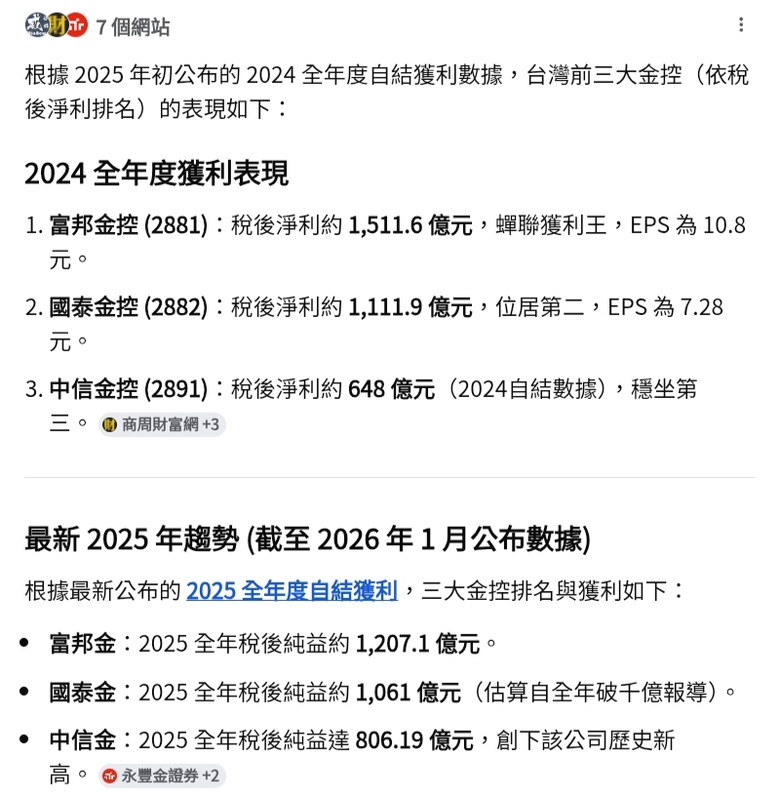
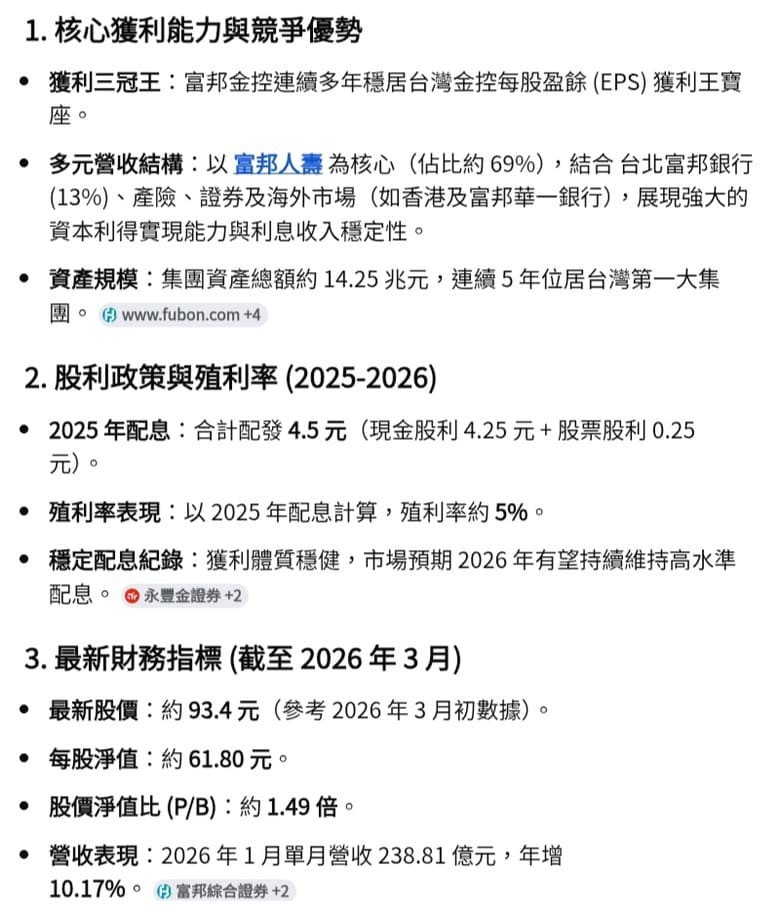
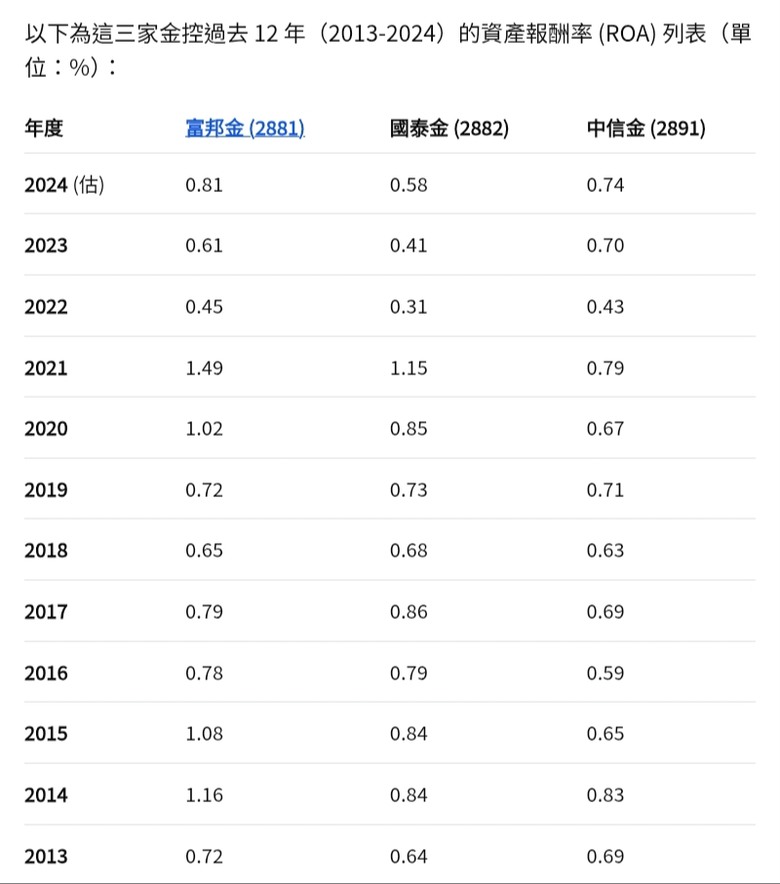
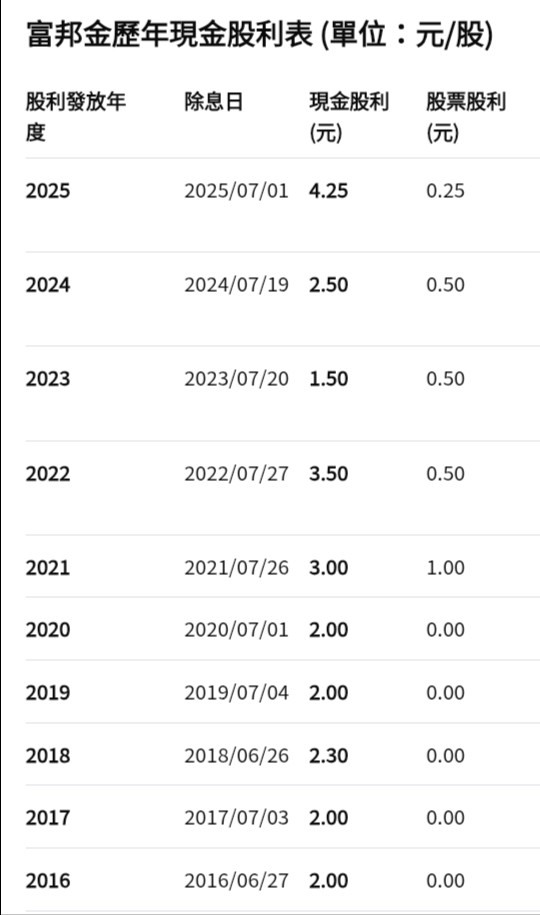
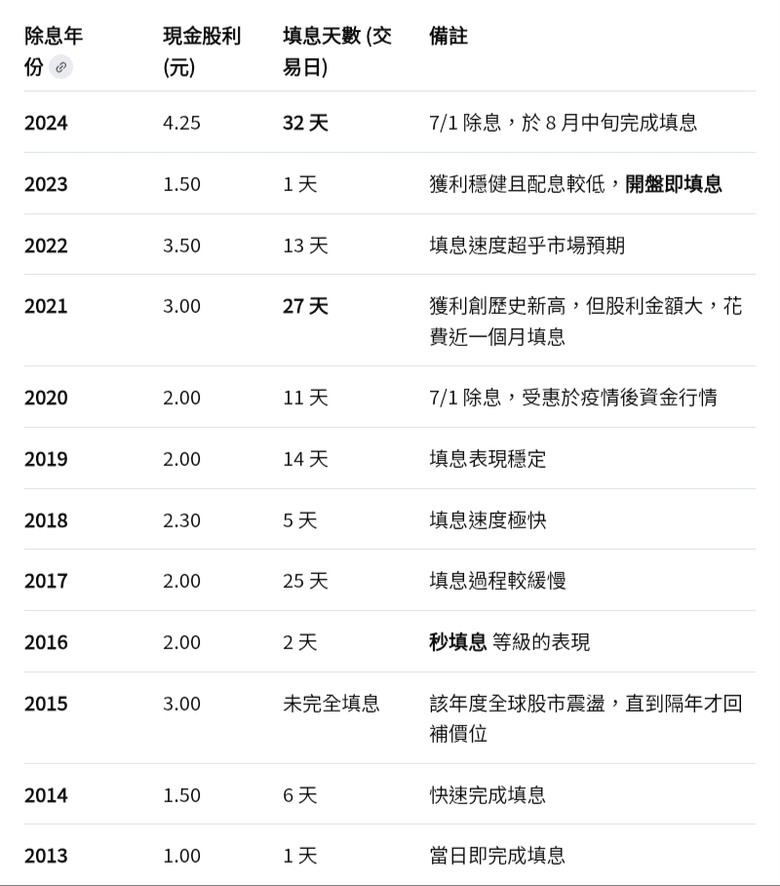
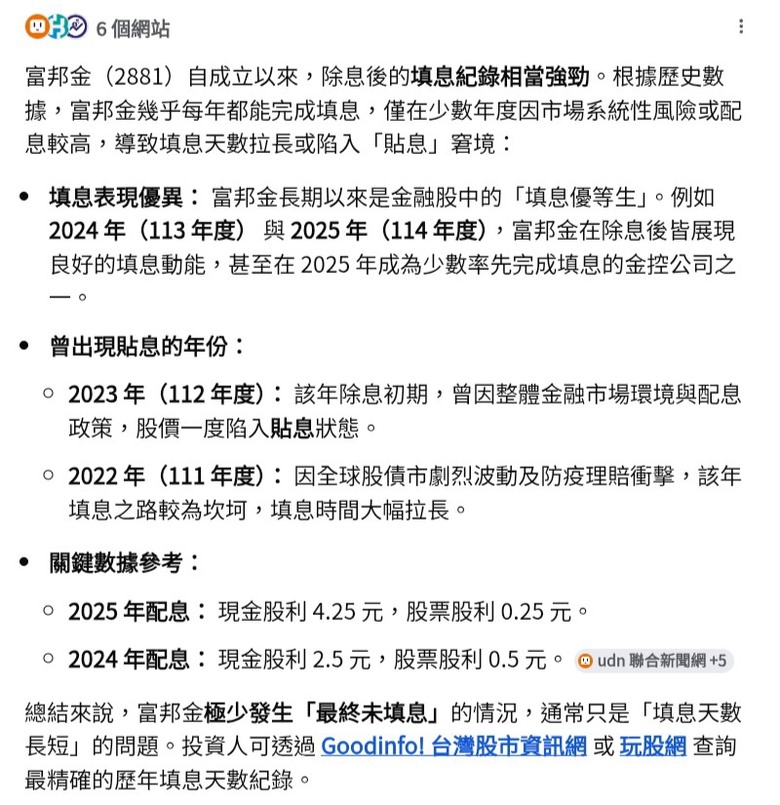
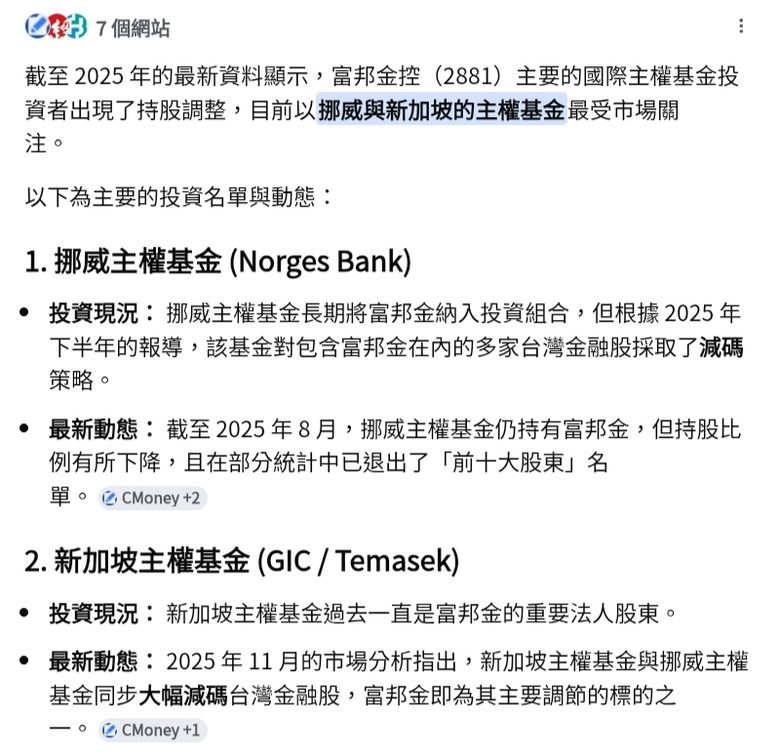
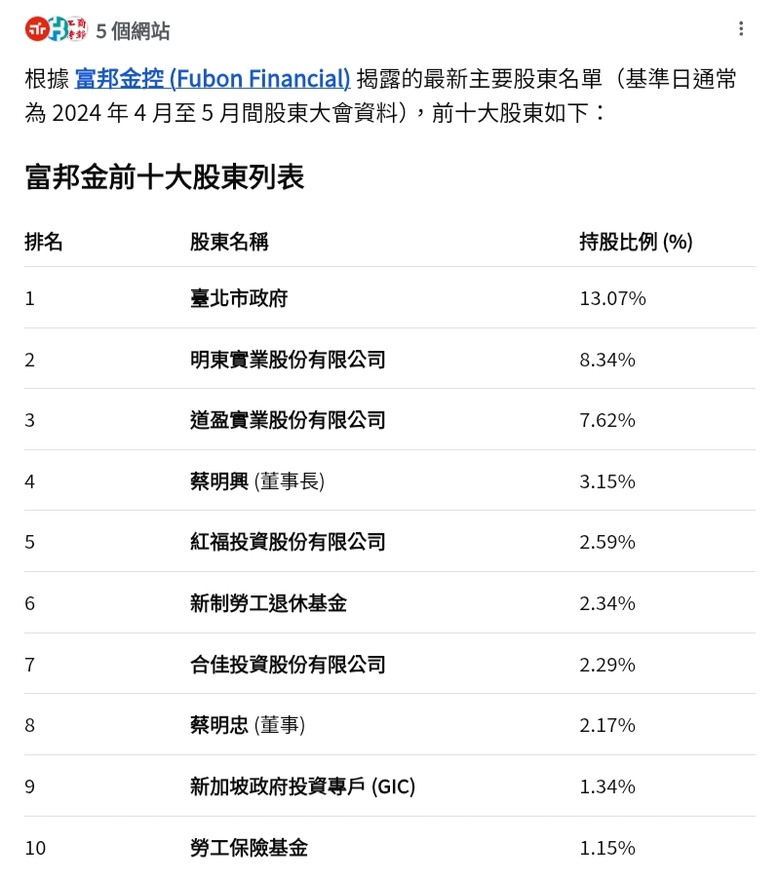
讓台灣前三大金控幫你賺錢
💰💰💰💰💰💰💰💰💰💰
你知道嗎為什麼
現在很多百姓他很不快樂嗎
都有金錢瑣事要煩惱造成的
為何因工作壓力因貸款壓力
這些能把他們壓的喘不過氣
如果有天你這二樣都沒有了
免看老闆與銀行嘴臉過生活
誰的人生他都會過得很輕鬆
你現在還做不到嗎?請加油⛽
我17年前) 還在台中市上班
有3份工作要做只能睡5小時
我把一天當作是二天在賺錢
直到37歲那年退休才較輕鬆

ogrz5830 wrote:
如果想申請約 20 萬的貸款,有什麼需要特別注意的地方嗎?
無擔保貸款, 金管會只設了DBR 22倍的上限, 一般只看薪轉帳戶實際所得, 打工兼差的不固定收入不算, 平均月薪5萬, 上限就是110萬, 銀行實際核貸金額會低於上限, 公司愈大愈接近上限, 軍公教可借到上限, 利率則因人而異
有擔保品的房貸、股票質押, 一般是不會超過擔保品的實際價值, 房貸大約8成, 股票質押大約6成, 要超貸需要有「權、錢」


ogrz5830 wrote:
目前自己的資產狀況不算多
現金儲蓄大約 5 萬,投資只有基金
每月 3,000 元定期定額持續了一年多
基金投資一年多就用一年半來計算
3000x18=54000
再加上現金儲蓄5萬
54000+50000=104000
你目前總資產約 10萬元
這種條件想跟銀行借貸?
信用不良就去錢莊,保證放款乾脆
免擔保,免照會,又快又好過 !

===========
不需擔保品 您優質的資金好友 - 借貸免保人、免照會、免擔保品。
專業申辦各式借貸、上班打工族快速借錢,免擔保免照會、不收手續代辦費,保證當天現金撥款。
手續簡便,沒有銀行繁文縟節的程序。10分鐘極速過件撥款。
還款彈性、方便,依顧客個人狀況而定。資金用途靈活。
















內文搜尋